Podstata finančného hospodárenia podniku
Vlastnosti
| predmet | Ekonomika |
| typ | poznámky |
| zdroj | 📎 Podstata finančného hospodárenia podniku.docx |
| obrázky | 3 |
Podstata finančného hospodárenia podniku.docx — 📎 otvoriť originál
.
Podstata finančného hospodárenia podniku
Činnosť podniku mávecnúafinančnú stránku.
Finančná stránka je spojená s obehom peňazí, pri ktorom vznikajú medzi podnikom a inými subjektami (banky, poisťovne, dodávatelia, odberatelia, zamestnanci, vlastníci...) peňažné vzťahy. Peňažné vzťahy podniku s inými subjektami sú vo formepeňažných výdavkovapeňažných príjmov.
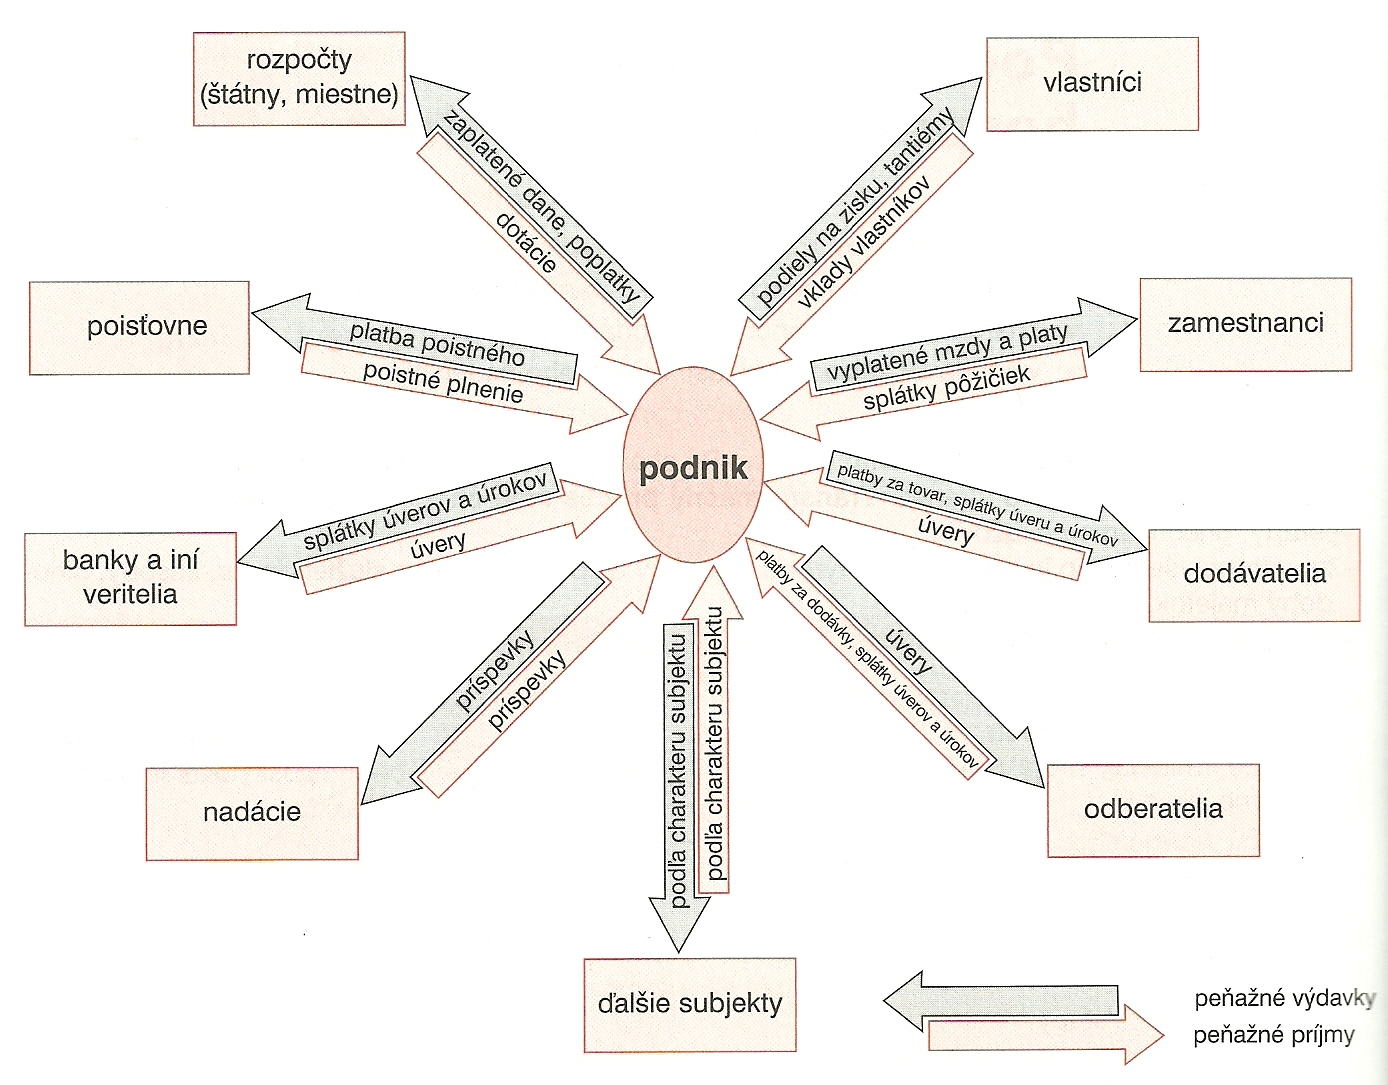
Finančné hospodárenie podniku predstavuje pohyb peňazí, majetku a kapitálu podniku.
Peniazepredstavujú časť majetku podniku. Patria sem:
- peniaze v hotovosti,
- krátkodobé i dlhodobé peňažné vklady v bankách,
- krátkodobé i dlhodobé cenné papiere – napr. štátne pokladničné poukážky, akcie atď.
- ceniny, šeky.
**Majetok**tvoria hmotné, nehmotné a peňažné zložky podniku. Peniaze sú len súčasťou majetku. Ostatné zložky majetku tvoria napr. stroje, materiál, budovy, dopravné prostriedky, výrobky atď.
Celý majetok sa v peňažnej forme vyskytuje len zriedka, a to napríklad pri založení a vzniku podniku, keď podnik ešte za peniaze nenakúpil stroje, materiál atď.
Kapitálpredstavuje finančné zdroje, z ktorých sa majetok podniku obstaral.
MAJETOK = KAPITÁL
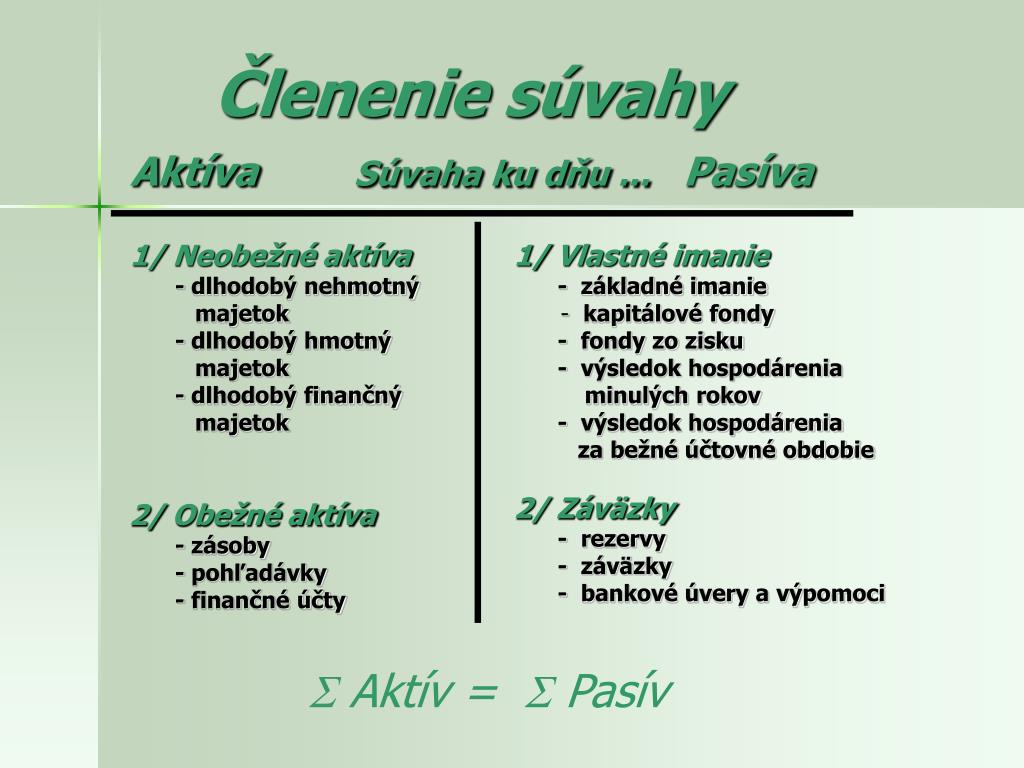
Objem majetku a kapitálu je rovnaký. Veľkosť majetku a kapitálu sa zisťuje v konkrétnom čase zo súvahy /bilancie/.
Finančné riadenie je aktívna činnosť finančných manažérov, zameraná na získanie potrebného objemu peňažných prostriedkov a kapitálu, ich rozloženie do rôznych zložiek majetku a rozdelenie zisku s cieľom finančného plánu.
Finanční manažéri sa zaoberajú riadením finančných procesov, pričom sa zameriavajú na:
- financovanie–obstarávanie kapitálu z rôznych zdrojov,
- finančné plánovanie–tvorba finančných cieľov podniku, opatrenia a činnosť na ich dosiahnutie,
- investovanie–umiestňovanie – alokácia a využívanie kapitálu,
- finančnú analýzu–rozbor finančnej situácie podniku.
Financovanie podniku
Jednou zo základných činností finančných manažérov je financovanie. Podfinancovaním podnikurozumieme obstarávanie kapitálu z rôznych zdrojov.
Druhy financovania:
podľa pravidelnosti:
- bežné financovanie – podnik získava peniaze na bežnú prevádzku, napr. na nákup materiálu, výplaty miezd zamestnancom, na kúrenie, energie a podobne,
- mimoriadne financovanie– ide o financovanie pri zakladaní, rozširovaní, či likvidácii podniku,
podľa viazanosti finančných prostriedkov
- dlhodobé financovanie– napr. financovanie z dlhodobého úveru,
- krátkodobé financovanie – napr. financovanie z krátkodobého úveru.
Pri financovaní musí podnik riešiť dve základné otázky:
- koľko kapitálu bude potrebovať na svoju podnikateľskú činnosť–závisí to od rôznych faktorov ako napríklad od odvetvia v ktorom podniká, od rozsahu podnikateľskej činnosti, od požadovanej technickej a technologickej úrovne a podobne.
- odkiaľ zabezpečí finančné zdroje–podnik môže využiť na financovanie svojej činnosti rozličné finančné zdroje.
Členenie finančných zdrojov:
podľa vlastníctva:
- vlastné zdroje- tu patria vklady vlastníkov, zisk podniku, odpisy, fondy tvorené zo zisku, a podobne,
- cudzie zdroje - tu patria napríklad úvery, pôžičky, dotácie, záväzky, rezervy a podobne.
CELKOVÝ KAPITÁL = VLASTNÝ KAPITÁL + CUDZÍ KAPITÁL
Vlastný kapitál–kapitál, ktorý do podniku vložili vlastníci, alebo vznikol činnosťou podniku. Podnik ho má k dispozícii stále a je ukazovateľom jeho finančnej stability. Podnik je tým viac finančne nezávislejší, čím viac má vlastných zdrojov.
Cudzí kapitál–predstavuje záväzok, ktorý musí podnik v určenej dobe splatiť veriteľom. Cudzí kapitál môže byťkrátkodobý/doba splatnosti do 1 roka/ alebodlhodobý/doba splatnosti nad 1 rok/.
podľa spôsobu získavania:
- interné zdroje – patrí tu zisk, odpisy a ostatné interné finančné zdroje,
- externé zdroje – tu patria vklady vlastníkov, úvery, dotácie, rezervy, lízing, faktoring, forfaiting
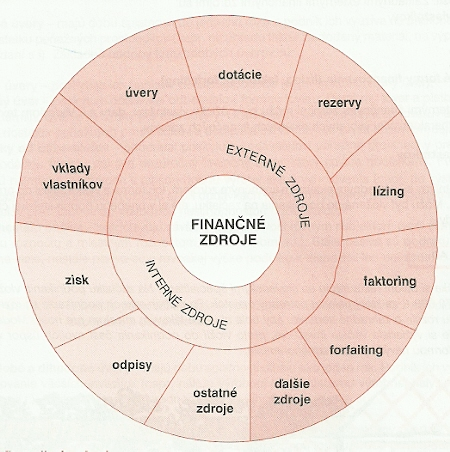
Interné finančné zdroje
Sú to finančné zdroje, ktoré podnik získava vlastnou podnikateľskou činnosťou. Tvoria ich najmäzisk po zdanenía**odpisy.Ak ich podnik používa na financovanie svojej činnosti, hovoríme osamofinancovaní.**Okrem zisku vytvoreného v bežnom období podnik môže použiť aj nerozdelený zisk z minulých rokov. Odpisy sú pre podnik nákladom, ale v danom období nie sú výdavkom. Výdavkom boli v čase obstarania dlhodobého majetku. Zostávajú v podniku a preto pre podnik predstavujú vlastný zdroj financovania.
K interným zdrojom patria ajostatné interné zdroje,kde patria napríklad peniaze z predaja nepotrebného dlhodobého majetku, nadbytočných zásob a podobne.
Externé finančné zdroje
Sú to finančné zdroje, ktoré podnik získava z vonkajšieho prostredia.
Patria tu:
Vklady vlastníkov– sú základným externým finančným zdrojov, môžu byť vložené do podnikania na začiatku, či v priebehu podnikateľskej činnosti.
Úvery– predstavujú návratný zdroj financovania. Základným kritériom členenia úverov je čas, na ktorý sa poskytujú. Rozlišujeme:
krátkodobé úvery– splatnosť do 1 roka, podnik ich využíva na prekonanie dočasného nedostatku peňažných prostriedkov, napr. na úhradu faktúr za materiál, na výplatu miezd, zaplatenie daní a podobne. Patria tu napríklad bankové úvery, obchodné úvery, preddavky od odberateľov a podobne,
strednodobé a dlhodobé úvery – splatnosť dlhšia ako jeden rok, podnik ich využíva najmä na financovanie väčších investícií ako je napríklad nákup výrobnej linky, výstavba výrobnej haly a podobne. Patria tu bankové úvery, dodávateľský úver, obligácie.
Dotácie– predstavujú nenávratný zdroj financovania. Sú podniku poskytované bez očakávanej protihodnoty a bez toho, aby ich podnik musel vrátiť. Môžu byť poskytnuté zo štátneho rozpočtu, z miestnych rozpočtov, z fondov Európskej únie a podobne. Môže ísť pritom o účelovú dotáciu – podnik musí použiť zdroje na určený účel, alebo neúčelovú dotáciu – jej využitie nie je presne určené a podnik ju môže použiť na akýkoľvek účel.
Lízing– je prenájom predmetov dlhodobej spotreby na základe zmluvy, na určenú dobu a dohodnutý poplatok. Prenajímateľom je lízingová spoločnosť, ktorá prenajíma daný majetok, nájomca je klient, ktorý užíva daný majetok na základe lízingovej zmluvy. Je povinný platiť prenajímateľovi podľa dohodnutého splátkového kalendára lízingové splátky – nájomné. Predmetom lízingu na Slovensku sú najčastejšie osobné, úžitkové a nákladné automobily, stroje, zariadenia, softvér, technológie, nehnuteľnosti a podobne.
Faktoring– znamená odkúpenie krátkodobých pohľadávok od dodávateľa pred lehotou ich splatnosti faktoringovou spoločnosťou – faktorom. Faktorom je často dcérska spoločnosť banky. Banka odkúpi odberateľské faktúry od dodávateľa – klienta, pričom mu vyplatí 60 – 90% menovitej hodnoty faktúry pri postúpení pohľadávky. Súčasne si nárokuje spracovateľský poplatok, ako určité percento z menovitej hodnoty pohľadávky. Rozdiel medzi financovanou a uhradenou sumou pohľadávky prevedie na účet klienta po zaplatení pohľadávky odberateľom, pričom zníži vyplatenú sumu o spracovateľský poplatok a úrok. Pri faktoringu nepresahuje splatnosť pohľadávok väčšinou 180 dní. V praxi sa vyskytujú rôzne druhy faktoringu. Faktoring patrí ku krátkodobým formám financovania v tuzemskom i medzinárodnom obchode.
Forfaiting– znamená odkúpenie strednodobých a dlhodobých pohľadávok od dodávateľa – veriteľa pred lehotou ich splatnosti forfaitingovou spoločnosťou bez možnosti spätného postihu pôvodného veriteľa, ak ich dlžník nezaplatí. Ide o pohľadávky s dlhšou dobou splatnosti – viac ako 90 dní, spojené s predajom strojov, zariadení a investičných celkov. Pohľadávky musia byť zabezpečené bankovými nástrojmi – avalom zmenky, či dokumentárnym inkasom. Forfaiting využívajú podniky, ktoré dodávajú výrobky alebo služby väčších hodnôt.
Podnikpri rozhodovaní o výbere zdrojovfinancovania ovplyvňujú tietofaktory:
- náklady kapitálu– ide o náklady vynaložené pri získaní kapitálu i počas jeho viazanosti v podniku, sú to napríklad úroky, ktoré podnik musí zaplatiť veriteľom,
- majetková štruktúra podniku– výber jednotlivých druhov kapitálu ovplyvňuje zloženie majetku. Medzi kapitálovou a majetkovou štruktúrou platí vzťah, ktoré vyjadruje
zlaté bilančné pravidlo:
Neobežný majetok – financovanie dlhodobým kapitálom
Obežný majetok – financovanie krátkodobým kapitálom
Investovanie finančných zdrojov
Investovanie- vloženie kapitálu do jednotlivých zložiek majetku podniku. Rozumieme ním vynaloženie určitej sumy peňazí so zámerom dosiahnuť v budúcnosti výnos, teda zisk. Investície- výdavky vynaložené na získanie určitého majetku.
Členenie investícií:
- Podľa charakteru:
- hmotné /vecné/ investície– výdavky na obstaranie hmotného majetku, napr. zásob, budov, strojov a podobne,
- nehmotné investície– výdavky na obstaranie nehmotného majetku, ako napríklad licencie, know how,
- finančné investície– výdavky na obstaranie finančného majetku, napríklad cenných papierov,
- Podľa obratu majetku a viazanosti kapitálu:
- investície do neobežného majetku– výdavky na obstaranie napr. pozemkov, budov, dlhodobého finančného majetku,
- investície do obežného majetku– výdavky na obstaranie napr. zásob, krátkodobého finančného majetku,
- Podľa času:
- krátkodobé investície– návratnosť do jedného roka, napr. investovanie do zásob, krátkodobého finančného majetku,
- dlhodobé investície– návratnosť dlhšia ako jeden rok, napríklad investovanie do výstavby novej budovy, technológie a pod.
-Podľa účelu obstarania:
- čisté /rozvojové/ investície– slúžia na rozširovanie činnosti podniku
- obnovovacie investície– zabezpečujú nahradenie opotrebovaného dlhodobého majetku
Podnik by mal prirozhodovaní o investíciách, najmä pokiaľ ide o veľké a dlhodobé investície, postupovať na základe týchtokrokov:
- zistiť, aké požiadavky na investície majú jednotlivé útvary,
- rozhodnúť do čoho a v akej výške bude investovať zdroje,
- na vybrané investície vypracovať niekoľko variantov investičných projektov,
- jednotlivé varianty projektov posúdiť podľa zvolených kritérií,
- vybrať najvhodnejší projekt, ktorý bude realizovať.
Pri rozhodovaní musí podnik brať do úvahy najčastejšie tieto kritériá:
- výnosnosť investície– t.j. aký zisk alebo úžitok prinesie daná investícia,
- doba návratnosti investícií– určuje čas, za ktorý sa vrátia vynaložené kapitálové výdavky na investíciu z peňažných príjmov, ktoré z nej podnik získa. Musí platiť vzťah – kapitálové výdavky = súčet peňažných príjmov z investície,
- riziko investície– pravdepodobnosť, že podnik nedosiahne z danej investície očakávaný zisk či úžitok.
Na zistenie výnosnosti a doby návratnosti investícií sa používajú rôzneukazovatele:
UKAZOVATEĽ VÝNOSNOSŤ INVESTÍCIÍ
Výnosnosť investície = čistý zisk z investície za rok : náklady na obstaranie investície
Ukazovateľ vyjadruje, koľko eur čistého zisku prinesie za rok 1 euro vynaložených investícií.
UKAZOVATEĽ DOBA NÁVRATNOSTI INVESTÍCIE
Doba návratnosti investície = náklady na obstaranie investície : čistý zisk z investície za rok
Ukazovateľ vyjadruje, za aký čas sa vrátia investované peňažné prostriedky.
Finančná analýza podniku
Každý manažment podniku, ktorý chce úspešne riadiť podnik a chce prijímať správne rozhodnutia, musí poznať situáciu v podniku a, samozrejme, sústavne hodnotiť výsledky podnikania. Na hodnotenie finančnej situácie podniku je zameranáfinančná analýza podniku.
Finančná analýza podniku je rozbor jeho finančnej situácie.
Úlohou takéhoto rozboru je určiťsilné a slabé stránky podniku. Pod silnými stránkami rozumieme také skutočnosti, o ktoré sa podnik v budúcnosti môže oprieť – napríklad lepšia kvalita oproti konkurencii. Pod slabými stránkami rozumieme skutočnosti, ktoré by v budúcnosti mohli podniku spôsobiť určité ťažkosti.
Finančná situácia umožňuje zistiť tzv.finančné zdravie podniku.
Za finančne zdravý sa považuje taký podnik, ktorý spĺňa tieto dve podmienky:
- Likviditu– t.j. schopnosť uhrádzať včas svoje záväzky,
- Rentabilitu– t.j. výnosnosť kapitálu vloženého do podnikania.
Ak podnik tieto dve podmienky nespĺňa, hovoríme o tzv.finančnej tiesni.
Finančnú situáciu podniku ovplyvňujú rôzne činitele, ktoré môžeme rozdeliť na:
- Externé /vonkajšie/ činitele, ktoré sú dané, podnik ich svojou činnosťou nemôže ovplyvniť, musí sa im prispôsobiť. K týmto činiteľom patria napríklad výška daňových sadzieb, miera inflácie, výška úrokových sadzieb v banke, či činnosť konkurenčných podnikov a podobne,
- **Interné /vnútorné/ činitele –**sú také, ktoré podnik môže svojou činnosťou ovplyvniť. K takýmto činiteľom patrí napríklad objem výkonov, objem tržieb, výška nákladov, kvalita produktov, či úroveň riadenia a podobne.
Manažéri na uskutočnenie finančnej analýzy potrebujú informácie, ktoré získavajú z rôznych zdrojov, pričom k hlavným zdrojom patria:
- Súvaha– ide o informácie o majetku podniku a zdrojoch jeho krytia /aktívach a pasívach/,
- Výkaz ziskov a strát– poskytuje informácie o nákladoch a výnosoch a výsledku hospodárenia podniku, a to za hospodársku, finančnú a mimoriadnu činnosť. Umožňuje určiť činitele, ktoré ovplyvnili výsledok hospodárenia.
- Výkaz Cash flow /prehľad finančných tokov/- tento výkaz poskytuje informácie o peňažných príjmoch a výdavkoch podniku a o ich rozdiele. Informácie z tohto výkazu možno použiť pri plánovaní budúceho obdobia a pri hodnotení predchádzajúceho obdobia.
- Výkaz o použití, resp. rozdelení účtovného zisku
- **Ďalšie zdroje –**k takýmto zdrojom patria napríklad priebežné a výročné správy podniku, informácie o platobnej a úverovej schopnosti podniku a iné ukazovatele podniku.
Finančné plánovanie
Finančné plánovanie– proces, ktorý zahŕňa tvorbu finančných cieľov podniku, opatrenia a činností na ich dosiahnutie. Jeho výsledkom je finančný plán.
Finančné ciele podniku:
- základný finančný cieľ– v minulosti išlo o maximalizáciu zisku, v súčasnosti sa za základný cieľ podnikania považujemaximalizácia trhovej hodnoty podniku pre vlastníkov, t.j. reálna hodnota – suma, za ktorý sa podnik môže predať.
- čiastkové finančné ciele –medzi najčastejšie čiastkové ciele patrílikvidita– platobná schopnosť, schopnosť podniku zabezpečiť v danom čase úhradu splatných záväzkov,rentabilita– schopnosť dosahovať zisk,stabilita– schopnosť podniku pri meniacich sa podmienkach dosahovať požadovanú rentabilitu a likviditu.
Úlohou finančného plánovania je rozhodovať o veľkosti a druhu použitých finančných zdrojov, ktoré sú potrebné na financovanie majetku a zabezpečenie likvidity a finančnej stability podniku.
Finančný plán– obsahuje potrebu finančných prostriedkov a výšku i druhy finančných zdrojov na ich zabezpečenie. Je dôležitým nástrojom finančného riadenia. Podnik pomocou neho dosahuje finančné ciele podniku.
Úlohy finančného plánu:
- určiť potrebu kapitálovej štruktúry,
- určiť potrebu pohotových peňažných prostriedkov,
- zabezpečiť optimálne financovanie investícií
- zabezpečiť platobnú schopnosť podniku
Postup tvorby a realizácie finančného plánu:
- Finančná analýza podniku
- Formulácia cieľov
- Určenie základnej stratégie podniku
- Dlhodobý finančný plán
- Krátkodobý finančný plán a rozpočty
- Operatívny finančný plán na obdobie kratšie ako jeden rok,
- Úprava finančného plánu počas plánovacieho obdobia
- Hodnotenie úrovne finančného plánu, hlásenie o realizácií, v prípade potreby úprava a zmeny plánu
🔗 Spätné odkazy (12)
- E04 – Dlhodobý a krátkodobý majetok
- E05 – Opotrebenie a odpisovanie majetku
- E09 – Finančné zdroje a finančný manažér
- E10 – Nulový bod a plánovanie zisku
- E11 – Náklady a výnosy podniku
- E19 – Štátny rozpočet a rozpočtový proces
- E20 – Funkcie a znaky podniku
- E26 – Priame a nepriame dane
- E31 – Kalkulácia – dátová dvojzásuvka
- E32 – Účtovné výkazy
- Ekonomika
- Zdroje – pôvodné dokumenty