Banková sústava
Vlastnosti
| predmet | Ekonomika |
| typ | poznámky |
| zdroj | 📎 Banková sústava.docx |
| obrázky | 2 |
Banková sústava.docx — 📎 otvoriť originál
Banková sústava
Banková sústava – súhrn všetkých bánk na území určitého štátu. Jej štruktúra závisí od úrovne vyspelosti ekonomiky.
Do 1. januára 2009 sme na Slovensku mali dvojstupňovú bankovú sústavu, kde I. stupeň tvorila Národná banka Slovenska a II. stupeň tvorili tzv. obchodné (komerčné) banky – napr. VÚB, Tatrabanka, OTP banka atď.
Dňa 1. januára 2009 sa Slovenská republika stala členom eurozóny.Eurozónutvorí 19 členských štátov Európskej únie, ktoré od roku 1999 zaviedli euro. Eurozóna vznikla v januári 1999, keď Európska centrálna banka prebrala zodpovednosť za menovú politiku od národných centrálnych bánk jedenástich členských štátov EÚ. V roku 2001 vstúpilo do eurozóny Grécko, v roku 2007 Slovinsko, v roku 2008 Cyprus a Malta a v roku 2009 Slovensko a v roku 2015 Litva, Lotyšsko a Estónsko.
Právnym základom jednotnej menovej politiky je Zmluva o založení Európskeho spoločenstva a Štatút Európskeho systému centrálnych bánk a Európskej centrálnej banky. Na základe tohto štatútu bola k 1. júnu 1998 založená Európska centrálna banka a Európsky systém centrálnych bánk (ESCB). Európska centrálna banka je jadrom Eurosystému a ESCB.
Európska centrálna bankaje centrálnou bankou pre jednotnú európsku menu euro. Európska centrálna banka bola založená vo Frankfurte nad Mohanom v júni 1998, a od 1. januára 1999 zodpovedá za výkon menovej politiky v eurozóne – druhej najväčšej ekonomike na svete po Spojených štátoch. Je centrálnou bankou zodpovednou za jednotnú európsku menu, preto spolupracuje s národnými centrálnymi bankami všetkých krajín eurozóny v rámci Eurosystému.. Hlavným rozhodovacím orgánom ECB je Rada guvernérov, ktorú tvoria šiesti členovia Výkonnej rady a guvernéri národných centrálnych bánk 19 krajín eurozóny.
Hlavnou úlohou ECB je udržiavať cenovú stabilitu v eurozóne. Na rozdiel od národných centrálnych bánk uskutočňuje ECB len malý počet operácií. Sústreďuje sa hlavne na určovanie politiky a zabezpečovanie toho, aby národné centrálne banky dôsledne uplatňovali jej rozhodnutia.
ECB zodpovedá predovšetkým za:
- Určovanie politiky Eurosystému– Rada guvernérov ECB je poverená výkonom menovej politiky jednotnej menovej oblasti. Patrí sem definícia cenovej stability, spôsob analýzy inflačných rizík atď.
- Rozhodovanie o operáciách menovej politiky, ich koordináciu a monitorovanie– ECB dáva národným centrálnym bankám podrobné inštrukcie na vykonávanie požadovaných operácií (stanovuje objem, čas, dátum a pod.) a dohliada na ich úspešnú realizáciu,
- Prijímanie právnych aktov– rozhodovacie orgány majú v presne určenom rozsahu právomoc vydávať právne predpisy záväzné v rámci Eurosystému, napríklad usmernenie a pokyny, s cieľom zaistiť dôsledné uskutočňovanie decentralizovaných operácií národnými centrálnymi bankami.
- Schvaľovanie emisie bankoviek– zahŕňa strategické plánovanie, koordináciu výroby a emisie eurobankoviek.
- Intervencie na devízovom trhu– v prípade aj spoločne s jednotlivými národnými centrálnymi bankami. Táto úloha zahŕňa nákup ,alebo predaj cenných papierov na devízových trhoch.
- Medzinárodnú a európsku spoluprácu– na medzinárodnej a európskej úrovni ECB prezentuje svoje stanoviská v rámci zasadaní rôznych medzinárodných a európskych fór.
Európska centrálna banka ďalej zodpovedá za:
- Podávanie štatutárnych správ
- Monitorovanie finančných rizík– vyhodnocovanie rizík spojených s cennými papiermi, či už kúpenými v rámci investovania vlastných zdrojov a devízových rezerv ECB, alebo prijatými ako kolaterál v úverových obchodoch Eurosystému,
- Poskytovanie poradenstva inštitúciám Spoločenstva a vnútroštátnym orgánom– ECB prijíma stanoviská k návrhom právnych predpisov EÚ a vnútroštátnych právnych predpisov, ak súvisia s oblasťou pôsobnosti ECB,
- Prevádzkovanie informačných systémov– ECB a národné centrálne banky používajú viacero spoločných operačných systémov, ktoré uľahčujú výkon decentralizovaných operácií. Tieto systémy tvoria „logisticky“ základ funkčnej integrity Eurosystému.
- Strategickú a taktickú správu devízových rezerv ECB
Eurosystémtvorí Európska centrálna banka a národné centrálne banky krajín, ktoré prijali euro. Okrem toho Európska centrálna banka spolu s centrálnymi bankami všetkých členských štátov EÚ tvorí skupinu nazývanúEurópsky systém centrálnych bánk.
Základné úlohy Eurosystému:
- Definovať a vykonávať menovú politiku eurozóny– Eurosystém nesie zodpovednosť za určovanie a výkon menovej politiky eurozóny. Ide o verejnú politickú funkciu, ktorá sa vykonáva najmä prostredníctvom obchodov na finančnom trhu. Pri plnení tejto úlohy je dôležité, aby Eurosystém mal plnú kontrolu nad menovou bázou – ECB a národné centrálne banky sú jedinými inštitúciami oprávnenými vydávať bankovky, ktoré sú zákonným platidlom v eurozóne.
- Vykonávať devízové operácie– devízové operácie ovplyvňujú výmenné kurzy a podmienky domácej likvidity – dôležité parametre menovej politiky.
- Podporovať plynulé fungovanie platobných systémov– platobné systémy slúžia na prevody peňazí medzi úverovými a inými peňažnými inštitúciami. Táto funkcia z nich robí základ finančnej infraštruktúry každej ekonomiky.
- Vedenie a správa devízových rezerv krajín eurozóny– jedným z hlavných dôvodov správy portfólia devízových rezerv je zabezpečiť, aby ECB mala dostatok likvidity na výkon devízových operácií. Devízové rezervy ECB sa v súčasnosti spravujú decentralizovaným spôsobom prostredníctvom národných centrálnych bánk, ktoré sa rozhodli podieľať sa na operatívnych riadení devízových rezerv ECB. Národné centrálne banky v tomto prípade konajú v mene a podľa pokynov ECB. Aj keď národné centrálne banky svoje vlastné devízové rezervy spravujú nezávisle, ich operácie na devízovom trhu presahujúce stanovený limit si vyžadujú súhlas ECB.
Ďalšie úlohy Eurosystému:
- Poradné úlohy
- Zber a zostavenie štatistík– ECB pomocou národných centrálnych bánk zbiera množstvo rôznych štatistických údajov potrebných pri plnení jej úloh. Štatistické údaje sú nevyhnutné napr. pri rozhodovaní o výške kľúčových úrokových sadzieb.
- Účasť na dohľade nad obozretným podnikaním a zabezpečovaním finančnej stability
- Vydávanie eurobankoviek a zabezpečovanie ich integrity– eurobankovky sú jediným zákonným platidlom v eurozóne. Úlohou Eurosystému je zabezpečiť plynulé a efektívne zásobovanie eurobankovkami a chrániť dôveru širokej verejnosti v menu. Integrita eurobankoviek sa zabezpečuje prostredníctvom výskumu a vývoja, monitorovania a boja proti falšovaniu peňazí a uplatňovaním jednotných noriem kvality a overovania pri spracovaní bankoviek v národných centrálnych bankách, úverových inštitúciách a iných spracovateľoch peňazí.
- Medzinárodná spolupráca– mnohé otázky ako napríklad globálne nerovnováhy, systémová makroekonomická a finančná stabilita, ktoré sa týkajú základných úloh ECB, majú dopad aj za hranicami eurozóny, a preto ich treba riešiť na medzinárodnej úrovni. ECB sa preto zúčastňuje na zasadaniach medzinárodných fór, kde sa prerokúvajú otázky týkajúce sa Eurosystému a prezentuje jeho stanoviská.
Prevádzkové usporiadanie Eurosystému vychádza zo zásady decentralizácie. Prevažnú väčšinu úloh Eurosystému vykonávajú národné centrálne banky. V rámci plnenia úloh uplatňujú rozhodnutia prijaté centrálne Radou guvernérov ECB. Národnou centrálnou bankou na Slovensku je Národná banka Slovenska.
Národné centrálne banky zodpovedajú za:
- **Výkon operácií menovej politiky –**národné centrálne banky vykonávajú jednotlivé transakcie, napríklad poskytujú komerčným bankám peňažné prostriedky,
- Operatívne riadenie devízových rezerv ECB– tu patrí uskutočňovanie a zúčtovanie trhových transakcií v rámci investovania devízových rezerv ECB,
- Správu vlastných devízových rezerv– plánované operácie národných centrálnych bánk v tejto oblasti si vyžadujú súhlas ECB, ak sa jedná o transakcie, ktoré môžu ovplyvniť kurz alebo stav likvidity v príslušnej krajine, alebo ak transakcie presahujú určité hranice stanovené ECB. Cieľom je zabezpečiť súlad s menovou a kurzovou politikou ECB.
- Prevádzku a dohľad nad platobnými systémami– platobné systémy zabezpečujú prevod peňazí v rámci bankového systému. Každá národná centrálna banka prevádzkuje a má pod dohľadom vlastný národný platobný systém. Tieto systémy sú vzájomne prepojené a spolu tak tvoria platobný systém TARGET.
- Vydávanie bankoviek spolu s ECB– eurobankovky vydávajú národné centrálne banky spolu s ECB. Národné centrálne banky zodpovedajú za uvádzanie všetkých bankoviek do obehu, pričom na uspokojenie dopytu po eurobankovkách vydávajú ročné objednávky na ich výrobu a prevádzkujú systém riadenia ich zásob v Eurosystéme. Obe činnosti koordinuje ECB. Národné centrálne banky prijímajú potrebné opatrenia na zabezpečenie vysokej kvality bankoviek v obehu a na analýzu falzifikátov.
- Zber štatistických údajov a spolupráca s ECB
- Plnenie úloh mimo ESCB
Obchodné bankysú podnikateľské subjekty, ich hlavným cieľom je maximalizácia zisku. Poskytujú finančné služby svojim klientom a vytvárajú predpoklady pre plynulý chod a rozvoj hospodárstva. Obchodné banky prijímajú dočasne voľné peňažné prostriedky od obyvateľstva a podnikov, požičiavajú peniaze tým, ktorý o neprejavia dopyt.
Okrem základných úloh (prijímanie vkladov a poskytovanie úverov) môžu banky vykonávať aj ďalšie činnosti:
- investovanie do cenných papierov
- finančný prenájom
- platobný styk a zúčtovanie
- vydávanie a správa platobných prostriedkov, napr. platobných kariet, cestovných šekov,
- poskytovanie záruk,
- otváranie akreditívov,
- obstarávanie inkasa,
- obchodovanie s devízovými hodnotami, v oblasti termínovaných obchodov, s prevoditeľnými cennými papiermi, zo zlatými a striebornými mincami,
- finančné maklérstvo,
- poskytovanie poradenských služieb vo veciach podnikania,
- obhospodarovanie cenných papierov klienta
- zmenárenskú činnosť
- poskytovanie bankových informácií,
- prenájom bezpečnostných schránok
- vykonávanie hypotekárnych obchodov
Národná banka Slovenska (NBS)
https://www.youtube.com/watch?v=86kJ9hcBu24
Národná banka Slovenska je centrálnou bankou na Slovensku.
Plní v štáte osobitnú funkciu a má nezávislé postavenie od vlády a Ministerstva financií. Zo svojej činnosti sa zodpovedá parlamentu. Nie je komerčne orientovaná. Jej klientmi sú prevažne obchodné banky a vláda.
Na dosiahnutie tohto cieľa plníďalšie úlohy:
- vydáva bankovky a mince,
- riadi, zabezpečuje a koordinuje platobný styk,
- riadi peňažný obeh,
- vykonáva dozor nad bankovými činnosťami,
- riadi devízové hospodárstvo štátu,
- riadi medzinárodný platobný styk,
- vystupuje ako pokladnica štátneho rozpočtu (banka štátu),
- emituje štátne cenné papiere.
Národná banka Slovenska podporuje hospodársku politiku vlády, ale svoje úlohy zabezpečuje nezávisle od pokynov vlády.
NBS je právnická osoba so sídlom v Bratislave( nezapisuje sa do OR ). Najvyšším riadiacim orgánom NBS jebanková rada, ktorej predsedá guvernér. Guvernéra a viceguvernéra menuje prezident republiky na 6 rokov, ostatných členov menuje vláda. Výkonným orgánom jedirektórium.NBS navonok zastupujeguvernér.
Funkcie Národnej banky Slovenska
Emisná funkcia– NBS má výhradné právo vydávať bankovky, mince a pamätné mince, určuje ich minimálnu hodnotu, platnosť, vzhľad, ochranné známky, spôsob výmeny atď.
Menová funkcia– NBS reguluje množstvo peňazí v obehu (expanzívna politika – podpora obehu, reštriktívna politika – pribrzdenie obehu). Stanovuje úrokové sadzby, podmienky pre poskytovanie úverov, povinné minimálne rezervy, nakupuje a predáva obligácie a štátne dlhopisy.
Devízová funkcia– NBS spravuje zlaté rezervy štátu, usmerňuje platobnú bilanciu štátu.
Bankový dohľad– NBS dohliada na činnosť bánk, pri zistení vážnych nedostatkov NBS uvalí na banku nútenú správu, v rámci ktorej prechádza pôsobnosť riadiacich orgánov banky na NBS a pozastavuje sa výkon funkcie orgánov banky.
Obchody Národnej banky Slovenska
1. Obchody s bankami
- NBS vedie účty bánk a prijíma ich vklady
- NBS predáva bankám alebo od nich nakupuje vybrané cenné papiere (napr. štátne dlhopisy so štátnou zárukou)
- NBS poskytuje bankám úver na dobu maximálne 6 mesiacov, zabezpečený cennými papiermi
- NBS môže poskytnúť úver Fondu ochrany vkladov
Fond ochrany vkladov
Fond ochrany vkladov bol zriadený zákonom NR SR o ochrane vkladov , ktorý nadobudol účinnosť dňa 1. júla 1996. Fond sústreďuje peňažné príspevky bánk a pobočiek zahraničných bánk na poskytovanie náhrad za vklady uložené v bankách a v pobočkách zahraničných bánk. Banky, ktoré prijímajú vklady, sú povinné podľa zákona platiť príspevky na účel ochrany vkladov do fondu.
Od 30.12.2010 sa náhrada za chránený nedostupný vklad v bankách poskytne jednému vkladateľovi vo výške tohto nedostupného vkladu, najviac však do výšky 100 000 €, pričom vypočítaná výška náhrady sa zaokrúhľuje na celé eurocenty nahor. Na účely výpočtu výšky náhrady za nedostupné vklady sa spočítavajú všetky zákonom chránené nedostupné vklady toho istého vkladateľa v jednej banke vrátane jeho podielov na spoločných vkladoch. Pri každom spoločnom vklade platí, že každý z vkladateľov má rovnaký podiel, ak sa hodnovernými dokladmi nepreukážu iné podiely jednotlivých vkladateľov.
Nedostupný vkladje vklad uložený v banke, v ktorej bolo pozastavené nakladania s vkladmi na základe rozhodnutia Národnej banky Slovenska o vyhlásení banky za neschopnú vyplácať vklady, alebo na základe rozhodnutia konkurzného súdu o pozastavení nakladania s vkladmi vydaného v konkurznom konaní.
2. Obchody so Slovenskou republikou
- NBS vedie príjmové a výdavkové účty štátneho rozpočtu, účty štátnych finančných aktív a pasív, účty štátnych fondov, účty štátnych rozpočtových organizácií a účty subjektov, ktorí hospodária s prostriedkami poskytnutými zo štátneho rozpočtu
- NBS predáva štátne dlhopisy a vykonáva ďalšie činnosti s nimi spojené – správu, výplatu úrokov, splácanie, prevod a podobne
3. Iné obchody NBS
- NBS môže vydávať krátkodobé cenné papiere so splatnosťou do jedného roka a verejne obchodovateľné cenné papiere a obchodovať s nimi
Hospodárenie Národnej banky Slovenska
NBS hospodári podľa rozpočtu, ktorý schvaľuje banková rada. Výsledkom hospodárenia môže byť zisk alebo strata. Ak je hospodárskym výsledkom zisk, vytvorený zisk sa použije na prídely do rezervného fondu, prídely do ďalších fondov vytváraných zo zisku a na úhradu straty z minulých rokov. Zostávajúci zisk sa použije na odvod do štátneho rozpočtu. Ak výsledkom hospodárenia je strata, jej úhrada sa vykoná z rezervného fondu alebo iných fondov. Neuhradená strata sa prevedie do nasledujúceho účtovného obdobia.
Obchodné banky
https://www.youtube.com/watch?v=PbFqUBTLiCs
Zákon o bankách definuje banku ako právnickú osobu so sídlom na území Slovenskej republiky, založenú ako akciovú spoločnosť, ktorá prijíma vklady a poskytuje úvery a ktorá má na výkon týchto činnosti povolenie.
Bankové činnosti môže vykonávať len právnická osoba, ktorá získala povolenie od Národnej banky Slovenska po dohode s Ministerstvom financií SR. Jednou z podmienok je výška a forma vkladu do základného imania a to minimálne cca 16,6 mil. € len v peňažnej forme.
Základné činnosti bánk:
-prijímanie vkladov ( pasívne operácie obchodných bánk )
- poskytovanie úverov ( aktívne operácie obchodných bánk )
Vklad (depozit)- je peňažná suma, ktorú vkladateľ za určitú sumu (úrok) požičia banke. Výška úroku závisí od doby, na ktorú sa vklad poskytol.
Úver– je dočasné poskytnutie prostriedkov bankou klientovi za určitú náhradu, t.j. úrok. Banka poskytuje úver na dočasné preklenutie stavu, ak klient nemá vlastné peňažné prostriedky.
Obchodné banky vykonávajú aj ďalšie činnosti:
- investovanie do cenných papierov
- platobný styk a zúčtovanie
- vydávanie a správu platobných prostriedkov (platobné karty, cestovné šeky),
- otváranie akreditívov
- obchodovanie s devízami, zlatými a striebornými mincami,
- finančné maklérstvo
- poskytovanie poradenských služieb vo veciach podnikania,
- poskytovanie bankových informácií
- prenájom bezpečnostných schránok
- zmenárenská činnosť
- hypotekárne úverovanie
- uloženie cenných papierov a vecí
- vydávanie cenných papierov
- finančný lízing a ďalšie.
**Bankový dohľad**vykonáva NBS nad činnosťou bánk a pobočiek zahraničných bánk. Ak zistí nedostatky ukladá opatrenia, pričom jedno z najzávažnejších je nútená správa.
Nútená správaje opatrenie NBS pri zistení závažných nedostatkov v činnosti obchodných bánk, pričom:
- sa pozastavuje výkon funkcií všetkých orgánov banky,
- pôsobnosť štatutárneho orgánu (predstavenstva) a dozornej rady prechádza na správcu, ktorého vymenúva a odvoláva NBS,
- nútená správa a jej skončenie sa zapisuje do obchodného registra.
Pri pretrvávaní nedostatkov NBS po prerokovaní s Ministerstvom financií odoberie povolenie na výkon bankových činností.
Pre pochopenie fungovania banky je potrebné poznať**štruktúru aktív a pasív,**likviditu a finančnú pozíciu banky. Najlepšie ju zistíme porovnaním aktív a pasív. K pasívam banky patria vlastné zdroje a prostriedky od vkladateľov (cudzie zdroje).
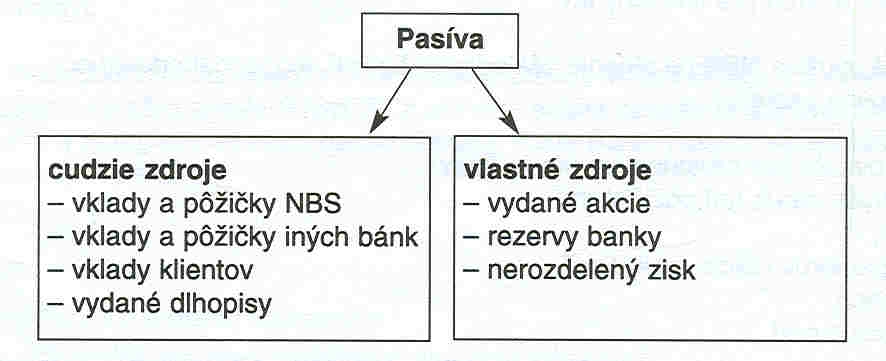
Pre stabilitu banky sú dôležité primárne zdroje, teda vklady od obyvateľstva a firiem.
Aktíva vyjadrujú, ako banka použije tieto peniaze.
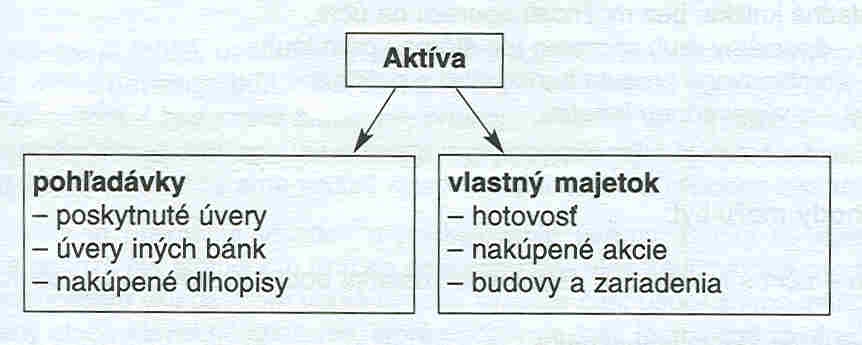
Najväčšiu časť pohľadávok tvoria poskytnuté úvery. Za najbezpečnejšie sa považujú pohľadávky voči štátu a NBS.
Likvidita bankyje schopnosť dodržiavať zmluvné záväzky v termíne ich splatnosti (t.j. schopnosť uhrádzať svoje záväzky). Schopnosť uhrádzať záväzky je pre banku životne dôležitá. Úlohou každej banky je nájsť také riešenie, aby nenastali extrémne situácie a to:
- minimalizácia poskytovania úverov,
- riskantné vedenie obchodov.
Nedôvera k banke môže vyvolať situáciu, že vkladatelia chcú čo najrýchlejšie vybrať všetky vklady. Tento tlak vkladateľov banka nevydrží, pretože tieto peniaze banka ďalej investuje. Existenčné problémy jednej banky môžu vyvolať reťazovú reakciu a zapríčiniť bankrot iných bánk. Preto emisná banka určuje pravidlá pre riadenie likvidity obchodných bánk. Jedným z nich sú povinné minimálne rezervy (peniaze musí obchodná banka držať na účte v emisnej banke). Veľkosť povinných minimálnych rezerv zároveň určuje množstvo peňazí, ktoré môžu obchodné banky aktívne využívať. Hlavným cieľom každej obchodnej banky je zisk.
Členenie obchodných bánk
podľa veľkosti:
- malé (s regionálnou pôsobnosťou),
- veľké (banky s dlhoročnou tradíciou VÚB, Slovenská sporiteľňa atď.)
podľa zamerania:
- univerzálne banky (vykonávajú všetky bankové operácie),
- špecializované banky (zmeriavajú sa na určitý druh služieb napr.:
Konsolidačná banka – na pomoc podnikom s finančnými problémami
Eximbanka – na podporu zahraničného obchodu
Komunálne banky – sú určené pre mestá
Záručné banky – špecializujú sa na poskytovanie záruk
Hypotekárne banky – špecializujú sa na hypotekárne úvery
podľa klientely:
- zamerané na obyvateľstvo (sporiteľne)
- zamerané prevažne na podnikateľov (ČSOB)
- pre odvetvia (poľnohospodárstvo, doprava)
🔗 Spätné odkazy (9)