Tvorba peňazí bankami
Vlastnosti
| predmet | Ekonomika |
| kurz | Aplikovaná ekonomika |
| kapitola | 12 |
| typ | poznámky |
| date | 2024-04-22 |
| zdroj | JA Slovensko – Ekonómia podnikania (vzdelavanie.jaslovensko.sk) |
Aplikovaná ekonomika → Peniaze a banky
-
Z dôvodu bezpečnosti všetky banky udržujú stanovenú časť vkladov v podobe rezerv.
-
Množstvo rezerv, ktoré sú banky povinné držať, je určené národnou bankou ako percento aktív a nazývajú sa povinné minimálne rezervy.
-
Ak by bola povinná miera rezerv 15 % a banka by mala vklady vo výške 100 miliónov eur, tak by bola povinná mať 15 miliónov eur v rezervách.
- Zvyšných 85 miliónov eur by mala banka k dispozícii na úvery.
-
Na úverové inštitúcie a pobočky úverových inštitúcií so sídlom na Slovensku sa po vstupe SR do eurozóny, vzťahujú požiadavky Eurosystému na udržiavanie povinných minimálnych rezerv (PMR).
-
Akým spôsobom pôžičky zvyšujú peňažnú ponuku? Keď komerčná banka poskytuje pôžičku, sú peniaze prevedené na účet klienta.
-
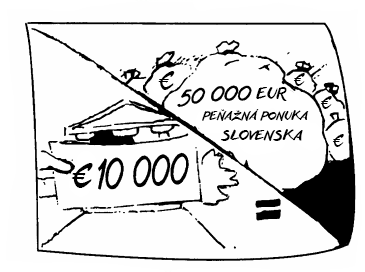
Množstvo peňazí, ktoré môže vytvoriť bankový systém, je limitované výškou povinných minimálnych rezerv. Ilustračný príklad je znázornený na nasledujúcom obrázku. Pozorne sledujte dva paralelné deje – transakcie a ponuku peňazí.
Akým spôsobom úvery zvyšujú peňažnú ponuku
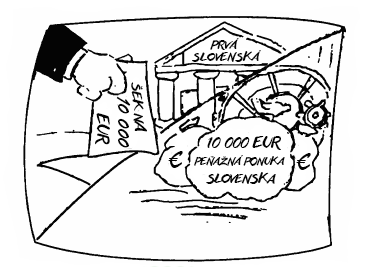
1. Pán Pálka ukladá 10 000 € do Prvej slovenskej banky.
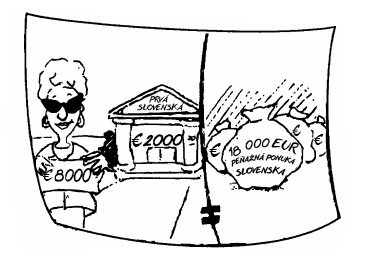
Predpokladajme, že pán Pálka si otvoril účet v Prvej slovenskej banke a vložil tam 10 000 €. Ak by bola povinná miera rezerv 20%, banka by mohla požičať 80%, teda 8 000 € Zuzane Marušincovej napríklad tak, že by jej otvorila účet na 8000 €. Zostatok 2000 € sa pridá k bankovým rezervám.
Zuzana Marušincová si požičiava 8000 €.
3.
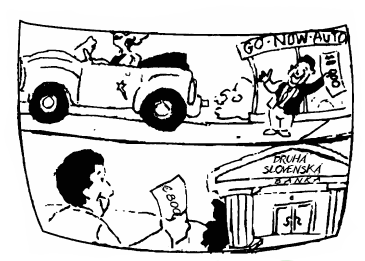
Zuzana Marušincová platí 8 000 € za ojazdený automobil spoločnosti Gonow-Auto, ktorá si ukladá peniaze do Druhej slovenskej banky.
4.
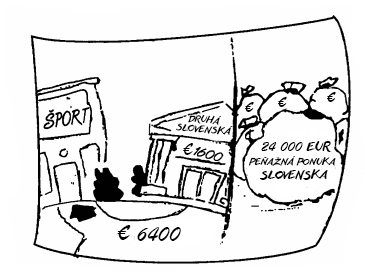
Druhá slovenská banka požičiava predajni Šport 6 400 €.
Druhá slovenská banka požičala 6 400 € z tejto čiastky (80 % z 8 000 €) predajni Šport. Suma 6 400 € sa pripísala na účet Športu a zostatok, 1600 € sa pridal k bankovým rezervám.
Šport použil 6 400 € na nákup informačnej techniky od firmy HP, na účet ktorej bola táto čiastka prevedená.
5.
Nakoniec bude k peňažnej ponuke pridaných ďalších 25 600 € úverov, do celkovej sumy peňažnej ponuky 50 000 €.
| ZHRNUTIE USKUTOČNENÝCH TRANSAKCIÍ | |||
|---|---|---|---|
| Prírastok k: | rezervám | úverom | peňažnej ponuke |
| Počiatočný vklad | 10 000 € | ||
| Prvý úver | 2 000 € | 8 000 € | 8 000 € |
| Druhý úver | 1 600 € | 6 400 € | 4 400 € |
| Predpokladajme súčet ďalších prípadných úverov | 6 400 € | 25 600 € | 25 600 € |
| Celkový súčet | 10 000 € | 40 000 € | 50 000 € * |
- vm = vkladový multiplikátor
- pv = počiatočný vklad
- ppp = celok
Čo sa vlastne na trhu peňazí stalo?
- Výsledkom prvej transakcie bol vklad 10 000 € v Prvej slovenskej banke.
- Ihneď sa vytvorili nové dodatočné vklady, ktoré rozšírili ponuku peňazí o 8 000 € a 6 400 € v Druhej slovenskej banke a v banke, kde má svoj účet firma HP. Spolu 8 000 + 6 400 = 14 400 €.
- Každý nový vklad sa pripočíta k peňažnej ponuke. Príbeh by mohol pokračovať ďalej, kým by bolo čo požičiavať.
Je samozrejmé, že dlžníci z príkladu musia splatiť svoje úvery a len čo tak urobia, peňažná ponuka sa vráti na svoju pôvodnú úroveň.
🔗 Spätné odkazy (3)