Úver, úrok a RPMN
Vlastnosti
| predmet | Ekonomika |
| kurz | Aplikovaná ekonomika |
| kapitola | 12 |
| typ | poznámky |
| date | 2024-04-15 |
| zdroj | JA Slovensko – Ekonómia podnikania (vzdelavanie.jaslovensko.sk) |
Aplikovaná ekonomika → Peniaze a banky
Úver je služba, ktorá nám umožňuje dostať hotovosť, tovary alebo služby teraz s vedomím, že za ne zaplatíme v budúcnosti. Kreditné karty, spotrebné úvery, predaj na splátky, leasing a hypotekárne úvery sú niektoré z najznámejších foriem úverov využívaných sporiteľmi.
Spotrebiteľský úver poskytuje hotovosť, tovary a služby teraz, zatiaľ čo splatenie sa posúva do budúcnosti. Týmto spôsobom nám úver umožní tešiť sa z výrobkov a služieb skôr, než ich zaplatíme. Pri každej kúpe na úver sú však dve dôležité podmienky: úver niečo stojí a istinu, t.j. pôvodne požičanú sumu, musíme splatiť. Ak rozmýšľaš nad tým, že si požičiaš peniaze alebo si kúpiš niečo na úver, musíš vedieť, koľko ťa úver bude stáť a či si to môžeš dovoliť. Potom sa môžeš poobzerať po najlepších podmienkach.
Nákup na úver: finančný poplatok a ročná percentuálna miera nákladov (RPMN)
Úvery sa líšia v závislosti od veriteľov, takže predtým, ako niečo podpíšeš, sa oplatí najprv sa dobre poobzerať. Zákon vyžaduje, aby nám veriteľ oznámil finančné poplatky a ročnú percentuálnu mieru nákladov (RPMN).
Ročná percentuálna miera nákladov vyjadruje celkovú úrokovú mieru úveru alebo pôžičky. Zohľadňuje nielen úrok ale aj ostatné poplatky, ktoré si banka účtuje. Pomocou RPMN je možné pomerne jednoducho zistiť, ktorý úver je pre spotrebiteľa výhodnejší. Zjednodušene povedané: čím nižšie RPMN, tým je úver lacnejší a pre spotrebiteľa výhodnejší. Môžeme teda natrafiť na úver, ktorý má nízke úroky a vysoké finančné poplatky a RPMN bude mať vyššie ako iný úver s vyšším úrokom. Finančný poplatok je čiastka, ktorú zaplatíš, aby si mohol využiť úver. Zahŕňa napríklad manipulačný poplatok alebo poistenie, ktoré má veriteľ právo pripočítať k úveru.
Ročná percentuálna miera nákladov je cena úveru vypočítaná ako percento na ročnom základe. Predpokladajme, že si požičiaš 100 € s 10 % navýšením. Súhlasíš, že splatíš požičanú sumu aj navýšenie v 10-tich mesačných splátkach. Vypočítajme ročnú percentuálnu mieru nákladov podľa nasledovného vzorca:
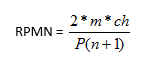
m = počet období platieb za rok (12, ak sa platí mesačne; 52, ak sa platí týždenne)
ch = znášané náklady, teda navýšenie (cena úveru nezahŕňajúca požičanú čiastku)
P = istina (požičaná čiastka)
n = počet splátok
V tvojom prípade:
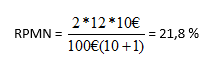
Úver má svoje výhody aj nevýhody.
Základnými výhodami sú:
- Okamžité vlastníctvo. Úver nám umožňuje tešiť sa okamžite z výrobkov alebo služieb, na ktoré by sme inak museli dlho čakať alebo sa ich vzdať.
- Flexibilita. Úver nám dovoľuje načasovať si naše nákupy tak, aby sme mali možnosť využiť výpredaje alebo výhodné nákupy aj keď máme málo peňazí.
- Bezpečnosť. Kreditné karty a úverové účty sú bezpečným a pohodlným spôsobom, ako mať pri sebe kúpnu silu pri nakupovaní alebo cestovaní.
- Financie pre prípad núdze. Úver nám poskytuje pomoc v núdzi (napríklad pri automobilovej nehode potrebujeme peniaze na opravu auta, aby sme mohli jazdiť.)
Uvádzame aj niektoré nevýhody nákupu na úver:
- Prekročenie finančných možností. Niekedy sa nám vďaka kreditným kartám a úverovým účtom príliš ľahko míňajú peniaze. Potom, ako dlhy narastajú, sa ťažko dodržiavajú pravidelné mesačné platby a plnia finančné plány.
- Vyššie náklady. Zvyčajne je drahšie kupovať na úver ako v hotovosti. K cene tovaru predávaného na úver sa často pridáva úrok alebo iné príplatky.
- Nakupovanie v nevhodný čas. Ľudia, ktorí využívajú nákup na úver, často ignorujú výpredaje a výhodné ceny, pretože na úver môžu nakupovať čo chcú a kedy chcú.
Úrokové skratky
- p. a. - per annum - ročne
- p. s. - per semestre - polročne
- p. q. - per quartale - štvrťročne
- p. m. - per mensen - mesačne
- p. d. - per diem - denne
Ak je úrok uvedený bez akejkoľvek skratky, malo by ísť práve o ročný úrok.
Kto si môže požičať?
Teoreticky každý. Veritelia ale očakávajú, že sa im peniaze vrátia spolu s úrokom a ostatnými poplatkami, ktoré účtujú za využívanie svojich peňazí. Z tohto dôvodu si veritelia zisťujú finančnú situáciu všetkých žiadateľov o úver, aby zistili, či sú schopní úver splácať. Často tiež požadujú ručiteľa, t. j. osobu, ktorá sa zaručí, že splatí úver za teba v prípade tvojej platobnej neschopnosti. Pri niektorých druhoch úverov od teba tiež môžu požadovať záruku, to znamená, že za poskytnutý úver budeš ručiť svojim majetkom (napr. domom, pozemkom...)
Tri K
Pri posudzovaní schopností jednotlivých žiadateľov splácať úver sa veritelia často zameriavajú na tri K: kvalitu, kapacitu a kapitál.
- Kvalita označuje tvoje osobné vlastnosti – tvoju poctivosť a ochotu splácať dlhy. Ak sa ukáže, že si v minulosti platil svoje účty včas, bude veriteľ predpokladať, že tak budeš robiť aj naďalej.
- Kapacita vyjadruje tvoju schopnosť platiť dlhy. Veritelia budú chcieť poznať tvoje zdroje príjmov, koľko zarábaš a aké máš ďalšie finančné záväzky.
- Kapitál sa vzťahuje na veci, ktoré vlastníš – peniaze v banke alebo hmotný majetok. Vo všeobecnosti platí, že čím viac človek má, tým ľahšie bude splácať dlhy.
🔗 Spätné odkazy (3)