Sporiteľ a investor
Vlastnosti
| predmet | Ekonomika |
| kurz | Aplikovaná ekonomika |
| kapitola | 12 |
| typ | poznámky |
| date | 2024-04-22 |
| zdroj | JA Slovensko – Ekonómia podnikania (vzdelavanie.jaslovensko.sk) |
Aplikovaná ekonomika → Peniaze a banky
-
Bezpečnosť. Svoje úspory by si si mohol dať pod vankúš alebo do pokladničky. Tam ale nie sú chránené pred zlodejmi alebo požiarom a nezarábajú úroky. Banky a iné finančné inštitúcie, tvoje úspory chránia. Na neanonymné vklady banky ponúkajú garanciu. Iné typy investovania v sebe zahŕňajú väčšie riziko. Zvyčajne platí, že čím väčší výnos môžeme dosiahnuť, tým je investícia rizikovejšia. Ak si napríklad kúpiš akciu, nebudeš sa musieť obávať zlodejov ani požiaru, budeš sa obávať toho, ako bude kolísať hodnota akcie. Cena akcie môže klesnúť a ty môžeš stratiť veľkú časť peňazí, ktoré si do kúpy akcií investoval. Ide tu o trhové riziko.
-
Výnos. Jedným z hlavných dôvodov, prečo ľudia dávajú peniaze do bánk, je získať úrok, t. j. mať finančný prospech z toho, že banka používa ich kapitál. Výška úroku je podmienená úrokovou mierou, ktorá vyjadruje v percentách výšku výnosu z pôvodného vkladu za jeden rok (v bankách označené „p. a.“ = per annum – ročne). Napríklad vklad 100 € na účte s 5 % úrokom by zarobil celkovo 5 € úroku za rok. Týchto 5 € je výnos, úroková miera je 5 %. Na konci obdobia by sme mali na účte 105 € (neberieme do úvahy zdaňovanie úrokov).
Väčšina bánk ponúka svojim klientom zložené úročenie (nazývané aj kontinuálne úročenie). Pri zloženom úročení je úrok vypočítaný z predchádzajúcej sumy zvýšenej o výšku úrokov z predchádzajúceho obdobia. Ak pri vklade 100 € pri 5 % ročnom úroku budeš mať o rok na účte 105 €. Počas druhého roku bude úročených tvojich pôvodných 100 € ale aj 5 € úrok, ktorý si dostal v prvom roku. Na konci druhého roka pribudne úrok 5,25 € a hodnota tvojich pôvodných 100 € sa zvýši na 110,25 €.
Úroková miera, ktorú ponúkajú finančné inštitúcie závisí od aktuálnych ekonomických podmienok a dĺžky vkladu. Spravidla platí, že čím dlhšie je obdobie, na ktoré peniaze do banky vložíš, tým vyššiu úrokovú sadzbu sú banky ochotné ponúknuť. Je tiež dôležité rozlišovať úrokovú mieru a skutočnú výšku úroku. Úrok závisí nielen od výšky úrokovej miery, ale aj od frekvencie úročenia. Ak sa tvoje peniaze úročia kvartálne (4-krát za rok), budú rásť rýchlejšie, ako keď sa úročia len raz ročne.
Vďaka efektívnejšiemu výnosu môžeme dosiahnuť pri rovnakej úrokovej miere rôzny zisk. Hoci je to pri menších sumách na prvý pohľad zanedbateľné, pri vyšších čiastkach a vyšších úrokových sadzbách už môže mať veľký vplyv na rozhodnutie o tom, kam investovať peniaze. Okrem frekvencie úročenia reálne výnosy ovplyvňuje niekoľko ďalších faktorov ako sú rôzne poplatky, ale aj inflácia a zdanenie výnosov (aktuálne sa daň vyberá zrážkou vo výške 19 %) a samozrejme prémie a rôzne bonusy alebo iné benefity.12.8 Účinky zloženého úročenia
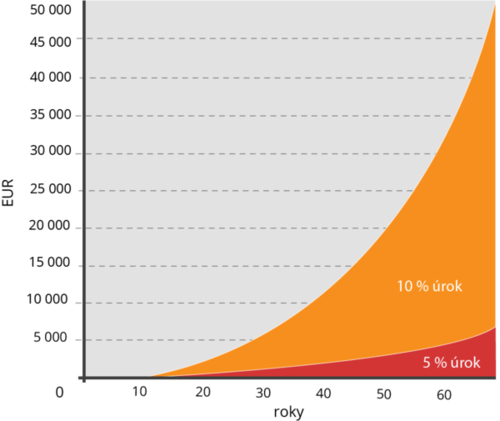
Nemusíš vlastniť návod na investovanie, aby si sa mohol tešiť z kúzla zloženého úročenia. Aj "investovanie" v malom môže nazhromaždiť značné množstvo peňazí.
-
Likvidita. Likviditou sa meria to, ako ľahko sa dajú úspory premeniť na hotovosť – ako rýchlo sa k nim môžeš dostať. Čím je to jednoduchšie, tým je likvidita vyššia. Aj likvidita niečo stojí. Všeobecne platí, že čím ľahšie sa dajú peniaze z banky vybrať, tým nižšia je úroková miera.
🔗 Spätné odkazy (3)