Formy mzdy
Vlastnosti
| predmet | Ekonomika |
| kurz | Aplikovaná ekonomika |
| kapitola | 9 |
| typ | poznámky |
| date | 2024-01-21 |
| zdroj | JA Slovensko – Ekonómia podnikania (vzdelavanie.jaslovensko.sk) |
Aplikovaná ekonomika · kap. 9
Aplikovaná ekonomika → Pracovná sila
-
Mzda
- Cena práce
- Plní dve základné funkcie:
- sociálna funkcia
- ekonomická funkcia
-
Mzdové podmienky sú podstatnou náležitosťou pracovnej zmluvy.
-
Môžu byť dohodnuté:
- priamo v pracovnej zmluve,
- v kolektívnej zmluve a pracovná zmluva sa na ňu len odvoláva.
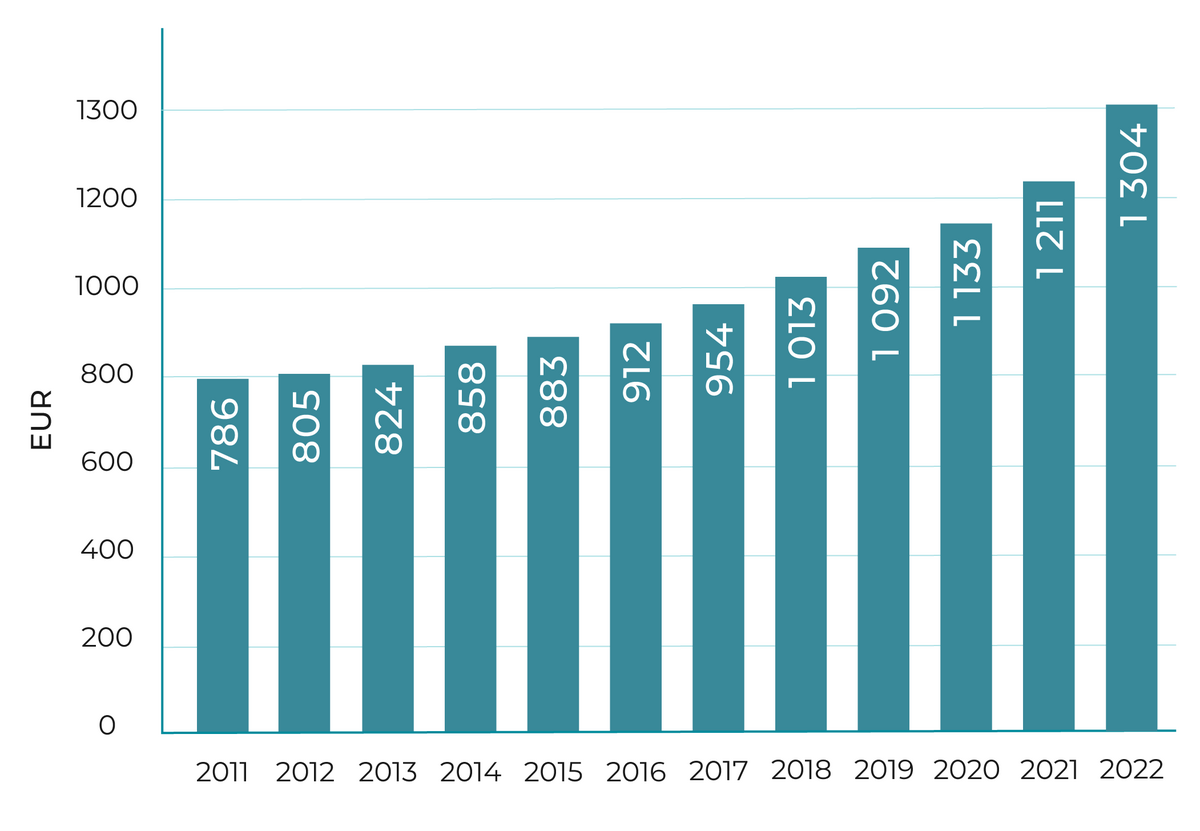
9-3 Vývoj priemernej nominálnej mesačnej mzdy
-
jej formy:
- Časová mzda je najčastejšie používanou formou mzdy, ktorá vyjadruje odmenu za určitý čas (za hodinu, deň, týždeň, mesiac), a podľa toho rozlišujeme hodinovú, dennú, týždennú, mesačnú mzdu.
- Pri časovej mzde vymedzujeme celkovú sumu mzdy a cenu práce za jednu časovú jednotku (hodinu).
- Časová mzda je najčastejšie používanou formou mzdy, ktorá vyjadruje odmenu za určitý čas (za hodinu, deň, týždeň, mesiac), a podľa toho rozlišujeme hodinovú, dennú, týždennú, mesačnú mzdu.
-
Úkolová mzda sa používa pri odmeňovaní zamestnancov, ktorých výkon možno merať pomocou noriem – napríklad výrobných robotníkov, stavebných robotníkov.
- Zamestnanci sú teda odmeňovaní od skutočného výkonu.
- Výkonové normy určujú, aké množstvo práce musí zamestnanec vykonať za určitý čas.
- Úkolová sadzba za jednotku výkonu predstavuje, koľko peňazí zamestnanec dostane napríklad za jeden vyrobený kus, jeden opracovaný výrobok, jednu ušitú košeľu a podobne.
-
Podielová mzda predstavuje odmenu za podiel zamestnanca na výrobe alebo predaji statkov a služieb.
- Nemeria sa množstvom, ale podielom z výkonu. ň
- Stanoví sa určitými percentami z tržby – napríklad mzda predavača podľa množstva predaného tovaru, mzda poisťovacieho agenta podľa počtu uzatvorených zmlúv a podobne.
- Sadzba podielovej mzdy je dohodnutá v pracovnej zmluve, napríklad 15 % z dosiahnutej tržby.
-
Kombinovaná mzda – má podobu zmiešanej mzdy:
- časovej a úkolovej,
- časovej a podielovej.
-
Zmluvná mzda tzv. manažérska mzda sa používa u vedúcich zamestnancov.
- Určuje sa na základe dohody medzi zamestnancom a zamestnávateľom.
- Môže mať jednu alebo viac zložiek - napríklad podiel zo zisku, mimoriadnu odmenu.
-
Naturálna mzda je osobitná mzdová forma, ktorá môže byť poskytnutá len so súhlasom zamestnanca ako časť mzdy formou výrobkov
- Pri jej uplatnení musí zamestnanec dostať v peniazoch mzdu, ktorá zodpovedá výške minimálnej mzdy.
-
Pre zamestnávateľa je dôležitá kategória superhrubá mzda.
- Superhrubá mzda predstavuje skutočnú cenu práce.
- Tento pojem môžeme ľudovo preložiť ako náklady zamestnávateľa na zamestnanca.
- Každý zamestnávateľ musí na zamestnanca platiť extra odvody.
- Každý zamestnávateľ však musí počítať s tým, že za každého zamestnanca musí odviesť extra daň 35,2 % z hrubej mzdy.
-
Z hľadiska využiteľnosti mzdy rozlišujeme:
- nominálnu mzdu – peňažná suma, ktorú zamestnanec dostane,
- reálnu mzdu – množstvo tovarov a služieb, ktoré možno za mzdu kúpiť.
- Úroveň reálnej mzdy závisí od: - výšky nominálnej mzdy, - úrovne cien tovarov a služieb.
- Jednou z najdôležitejších charakteristík práce je produktivita práce.
🔗 Spätné odkazy (1)