Imanie firmy
Vlastnosti
| predmet | Ekonomika |
| kurz | Aplikovaná ekonomika |
| kapitola | 11 |
| typ | poznámky |
| date | 2024-03-11 |
| zdroj | JA Slovensko – Ekonómia podnikania (vzdelavanie.jaslovensko.sk) |
Aplikovaná ekonomika → Financovanie podniku
Z pohľadu doby, v priebehu ktorej sa majetok premení do peňažnej podoby rozlišujeme:
- Dlhodobý majetok, ktorý sa tiež volá investičný, pretože sa v podniku používa po dobu dlhšiu ako jeden rok. Počas doby používania sa jeho hodnota postupne prenáša do hodnoty ním vyrábaných produktov a jeho hodnota sa znižuje. Niektoré zložky majetku sa nespotrebúvajú a dokonca na svojej hodnote získavajú ako napríklad umelecké diela a zbierky (veterán, zbierka obrazov ap.) alebo pozemky.
- Obežný majetok, ktorý sa dokáže vo výrobnom procese premeniť z majetkovej podoby do peňažnej za dobu kratšiu ako jeden rok. Obežný majetok môže mať podobu vecnú, napríklad zásoby materiálu, nedokončenej výroby, výrobkov alebo tovaru alebo podobu peňažnú napríklad pohľadávky, peniaze v hotovosti a v banke a krátkodobé cenné papiere.
- Prechodné aktíva, ktoré tvoria špecifické položky majetku prechodného charakteru medzi majetkom a nákladmi alebo výnosmi. Tieto sú v centre záujmu účtovníctva pri účtovaní nákladov budúcich období, príjmoch budúcich období, kurzových rozdielov aktívnych a dohadných položkách aktívnych.
Dlhodobý majetok môže mať následne podobu hmotného, nehmotného a finančného majetku. Charakteristiku jednotlivých skupín si uvedieme takto:
-
Hmotný majetok - predstavuje hmotné hnuteľné veci v podobe samostatných hnuteľných vecí a súboru hnuteľných vecí (napr. výrobné zariadenia, dopravné prostriedky, inventár), umeleckých diel a na druhej strane nehnuteľné veci v podobe pozemkov, budov a stavieb.
-
Nehmotný majetok - má nehmotný charakter a predstavuje napr. softvér, oceniteľné práva, goodwill, patenty, licencie, aktivované náklady na vývoj, atď. Tento majetok tvoria za odplatu získané oprávnenia.
-
Finančný majetok - tvoria finančné účasti podniku na podnikaní iných firiem, cenné papiere v podobe akcií, dlhopisov, ktoré podnik kúpil za účelom dlhodobého zhodnotenia.
-
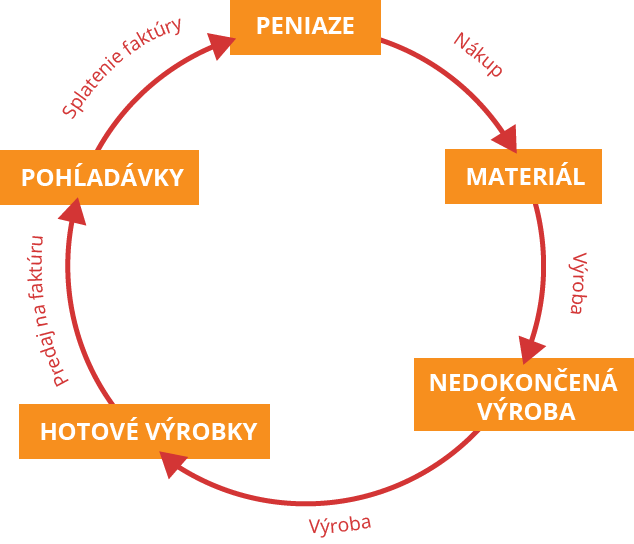
Obežný majetok tvoria krátkodobé majetkové súčasti, ktoré svoju podobu menia a niekedy sú označované ako prevádzkové obežné aktíva. Sú v podobe peňažnej a vecnej. Na rozdiel od dlhodobého majetku, ktorý svoju podobu mení pomaly počas celej doby svojej životnosti je obežný majetok neustále v pohybe. Jedna podoba majetku sa v priebehu transformačného procesu a pod vplyvom obchodného styku premieňa na druhú. Schéma kolobehu obežného majetku znázorňuje detailne tieto procesy.
11-2 Kolobeh obežného majetku
- Všetky zložky majetku sa označujú ako aktíva firmy.
- Rozdelenie majetku – aktív do jednotlivých kategórií vytvára predpoklad na riadenie likvidity firmy.
- Likviditou rozumieme schopnosť premeny jednotlivých majetkových súčastí na hotovostné peňažné prostriedky, a to v čo najkratšej dobe a bez väčších strát.
- Z pohľadu likvidity je dlhodobý majetok najmenej likvidným. Čas potrebný na predaj licencií, budov, strojov, či automobilu bude v prípade potreby hotovostných prostriedkov spôsobovať, že tento majetok podnik predá aj pod cenu.
- Predať čokoľvek výhodne znamená niekedy ochotu počkať na výhodnú ponuku.
- V situácii, kedy potreba hotovosti na operatívne uhradenie záväzkov núti firmu pristúpiť aj na akceptovanie nízkej kúpnej ceny, firma prerába.
- Naopak, hotovostné peniaze sú v takom prípade k dispozícii okamžite a nie je nutné platiť za ich premenu žiaden poplatok.
- Odtiaľ známy pojem: „Cash is king!“
- Z tohto pohľadu by sa mohlo zdať, že mať k dispozícii hotovosť je výhodou. Je to pravda iba do určitej miery.
- Vyššia likvidita aktív súčasne znižuje výnosnosť firmy.
- Hotovosť na účte, rovnako ako pohľadávky z nesplatených faktúr či materiálové zásoby majú veľmi nízku schopnosť tvorby výnosov firmy.
- Obežné aktíva by sme mohli prirovnať ku krvi, ktorá zásobuje celý organizmus firmy potrebnými živinami, avšak svaly sú v konečnom dôsledku hybnou silou tvoriacou profit. Vysoký potenciál vytvorenia hodnôt vo firme má práve dlhodobý majetok (zariadenia, výrobné haly, predajné priestory) s nízkou likviditou a práve výsledný produkt ovplyvňuje príjmy.
- Podnikateľ sa preto musí usilovať o nastavenie optimálnej majetkovej štruktúry firmy tak, aby sa firma nedostala do platobnej neschopnosti.
- Tým by sa ocitla v núdzovej situácii a bola byť nútená predávať nevýhodne svoje aktíva pod cenu .
🔗 Spätné odkazy (1)