Cvičebnica ekonomiky – materiál k maturite
Vlastnosti
| predmet | Ekonomika |
| typ | materiál |
| zdroj | 📎 ekonomika- materiál k maturite.docx |
| obrázky | 1 |
ekonomika- materiál k maturite.docx — 📎 otvoriť originál
Cvičebnica ekonomiky – maturujem z ekonomiky
1. ***Charakterizujte životný cyklus výrobku, jeho fázy a jednotlivé fázy znázornite***
Životný cyklus produktu je obdobie od vývoja nového produktu až po jeho stiahnutie z trhu.
Životný cyklus produktu má niekoľko fáz:
- vývoj nového produktu
- fáza uvedenia na trh
- fáza rastu predaja
- fáza zrelosti – dospelosti
- fáza nasýtenosti
- fáza útlmu – starnutia
Vývoj životného cyklu produktu
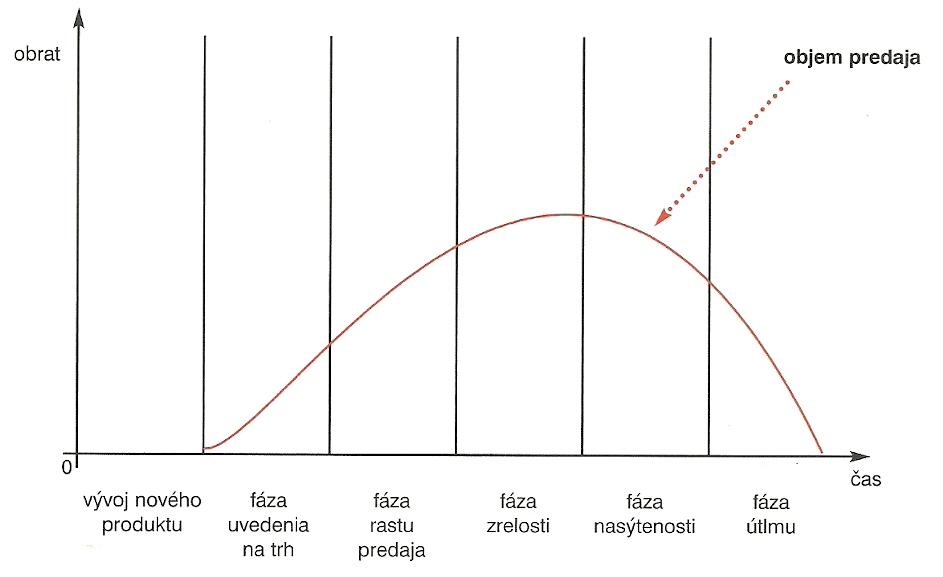
Vývoj nového produktu
Vývoj nového produktu začína nápadom a rozvinutím myšlienky vyrobiť nový produkt. Produkt sa ešte len vyvíja, nepredáva sa a preto ešte ani neprináša žiadny zisk. Pre túto fázu je charakteristické, že sa zvyšujú náklady na výskum a vývoj, na technickú prípravu výroby, vyhotovenie prototypu a podobne.
Fáza uvedenia na trh
Pri uvedení produktu na trh podnik musí aktivizovať dopyt - t.j. musí podporiť dopyt po produkte a to stanovením nižšej ceny, či reklamou. Obrat je malý, pretože predaj produktu sa ešte len začína. Tržby väčšinou nepokrývajú ani náklady na výrobu a predaj produktu. Fáza uvedenia na trh trvá dovtedy, kým podnik nedosiahne prah zisku.
Fáza rastu predaja
Ak sa výrobok na trhu dobre uvedie – uchytí sa, nasleduje jeho druhá fáza jeho životného cyklu – fáza rastu predaja. S rastom objemu predaja rastie obrat a zvyšuje sa dosiahnutý zisk. Vysoký obrat a zisk prilákajú konkurentov, ktorí tiež začnú daný produkt vyrábať. A tým sa väčšinou fáza prudkého rastu končí.
Fáza zrelosti /dospelosti/
V tejto fáze sa síce ešte obrat absolútne zvyšuje, tempo /miera/ rastu sa však postupne spomaľuje. Spôsobuje to rast konkurencie, čo si vyžaduje vynaloženie nových nákladov a to na inováciu, reklamu, podporu predaja a podobne. Výrobcovia musia znižovať ceny. Obrat ešte mierne rastie, ale celkový zisk začína klesať. Postupne prestáva rásť obrat aj absolútne. Táto fáza končí stagnáciou obratu.
Fáza nasýtenosti
V tejto fáze dopyt stagnuje, resp. obrat klesá. Trh je nasýtený. V konkurenčnom boji sa uplatňuje najmä cenová konkurencia. Cenový boj s konkurenciou sa odráža v stále výraznejšom poklese zisku. Fáza nasýtenosti trvá tak dlho, pokiaľ sa neponúkne na trh nový produkt, ktorý dokáže danú potrebu uspokojiť lepšie.
Fáza útlmu
Táto fáza sa nazýva tiež fázou starnutia, resp. fázou odumierania produktu. Pôvodný produkt prenecháva stále väčší podiel trhu novému výrobku. Klesá predaj pôvodného produktu. Klesá aj obrat, najskôr pomaly, neskôr prudko. Výroba sa postupne stáva nerentabilnou, stratovou. Produkt treba vyradiť z výrobného programu a stiahnuť z trhu, resp. pokúsiť sa o takú zmenu produktu, ktorá by ho znovu vrátila na trh.
1. ***Vysvetlite, aké finančné zdroje môže využívať výrobca PC a opíšte obsah práce finančného manažéra daného podniku***
Finančné riadenie je aktívna činnosť finančných manažérov, zameraná na získanie potrebného objemu peňažných prostriedkov a kapitálu, ich rozloženie do rôznych zložiek majetku a rozdelenie zisku s cieľom finančného plánu.
Finanční manažéri sa zaoberajú riadením finančných procesov, pričom sa zameriavajú na:
- financovanie–obstarávanie kapitálu z rôznych zdrojov,
- finančné plánovanie–tvorba finančných cieľov podniku, opatrenia a činnosť na ich dosiahnutie,
- investovanie–umiestňovanie – alokácia a využívanie kapitálu,
- finančnú analýzu–rozbor finančnej situácie podniku.
Jednou zo základných činností finančných manažérov je financovanie. Podfinancovaním podnikurozumieme obstarávanie kapitálu z rôznych zdrojov.
Pri financovaní musí podnik riešiť dve základné otázky:
- koľko kapitálu bude potrebovať na svoju podnikateľskú činnosť–závisí to od rôznych faktorov ako napríklad od odvetvia v ktorom podniká, od rozsahu podnikateľskej činnosti, od požadovanej technickej a technologickej úrovne a podobne.
- odkiaľ zabezpečí finančné zdroje–podnik môže využiť na financovanie svojej činnosti rozličné finančné zdroje.
Členenie finančných zdrojov:
podľa vlastníctva:
- vlastné zdroje- tu patria vklady vlastníkov, zisk podniku, odpisy, fondy tvorené zo zisku, a podobne,
- cudzie zdroje - tu patria napríklad úvery, pôžičky, dotácie, záväzky, rezervy a podobne.
podľa spôsobu získavania:
- interné zdroje – patrí tu zisk, odpisy a ostatné interné finančné zdroje,
- externé zdroje – tu patria vklady vlastníkov, úvery, dotácie, rezervy, lízing, faktoring, forfaiting
Interné finančné zdroje
Sú to finančné zdroje, ktoré podnik získava vlastnou podnikateľskou činnosťou. Tvoria ich najmäzisk po zdanenía**odpisy.Ak ich podnik používa na financovanie svojej činnosti, hovoríme osamofinancovaní.**Okrem zisku vytvoreného v bežnom období podnik môže použiť aj nerozdelený zisk z minulých rokov. Odpisy sú pre podnik nákladom, ale v danom období nie sú výdavkom. Výdavkom boli v čase obstarania dlhodobého majetku. Zostávajú v podniku a preto pre podnik predstavujú vlastný zdroj financovania.
K interným zdrojom patria ajostatné interné zdroje,kde patria napríklad peniaze z predaja nepotrebného dlhodobého majetku, nadbytočných zásob a podobne.
Externé finančné zdroje
Sú to finančné zdroje, ktoré podnik získava z vonkajšieho prostredia.
Patria tu:
Vklady vlastníkov– sú základným externým finančným zdrojov, môžu byť vložené do podnikania na začiatku, či v priebehu podnikateľskej činnosti.
Úvery– predstavujú návratný zdroj financovania. Základným kritériom členenia úverov je čas, na ktorý sa poskytujú. Rozlišujeme:
krátkodobé úvery– splatnosť do 1 roka, podnik ich využíva na prekonanie dočasného nedostatku peňažných prostriedkov, napr. na úhradu faktúr za materiál, na výplatu miezd, zaplatenie daní a podobne. Patria tu napríklad bankové úvery, obchodné úvery, preddavky od odberateľov a podobne,
strednodobé a dlhodobé úvery – splatnosť dlhšia ako jeden rok, podnik ich využíva najmä na financovanie väčších investícií ako je napríklad nákup výrobnej linky, výstavba výrobnej haly a podobne. Patria tu bankové úvery, dodávateľský úver, obligácie.
Dotácie– predstavujú nenávratný zdroj financovania. Sú podniku poskytované bez očakávanej protihodnoty a bez toho, aby ich podnik musel vrátiť. Môžu byť poskytnuté zo štátneho rozpočtu, z miestnych rozpočtov, z fondov Európskej únie a podobne. Môže ísť pritom o účelovú dotáciu – podnik musí použiť zdroje na určený účel, alebo neúčelovú dotáciu – jej využitie nie je presne určené a podnik ju môže použiť na akýkoľvek účel.
Lízing– je prenájom predmetov dlhodobej spotreby na základe zmluvy, na určenú dobu a dohodnutý poplatok. Prenajímateľom je lízingová spoločnosť, ktorá prenajíma daný majetok, nájomca je klient, ktorý užíva daný majetok na základe lízingovej zmluvy. Je povinný platiť prenajímateľovi podľa dohodnutého splátkového kalendára lízingové splátky – nájomné. Predmetom lízingu na Slovensku sú najčastejšie osobné, úžitkové a nákladné automobily, stroje, zariadenia, softvér, technológie, nehnuteľnosti a podobne.
Faktoring– znamená odkúpenie krátkodobých pohľadávok od dodávateľa pred lehotou ich splatnosti faktoringovou spoločnosťou – faktorom. Faktorom je často dcérska spoločnosť banky. Banka odkúpi odberateľské faktúry od dodávateľa – klienta, pričom mu vyplatí 60 – 90% menovitej hodnoty faktúry pri postúpení pohľadávky. Súčasne si nárokuje spracovateľský poplatok, ako určité percento z menovitej hodnoty pohľadávky. Rozdiel medzi financovanou a uhradenou sumou pohľadávky prevedie na účet klienta po zaplatení pohľadávky odberateľom, pričom zníži vyplatenú sumu o spracovateľský poplatok a úrok. Pri faktoringu nepresahuje splatnosť pohľadávok väčšinou 180 dní. V praxi sa vyskytujú rôzne druhy faktoringu. Faktoring patrí ku krátkodobým formám financovania v tuzemskom i medzinárodnom obchode.
Forfaiting– znamená odkúpenie strednodobých a dlhodobých pohľadávok od dodávateľa – veriteľa pred lehotou ich splatnosti forfaitingovou spoločnosťou bez možnosti spätného postihu pôvodného veriteľa, ak ich dlžník nezaplatí. Ide o pohľadávky s dlhšou dobou splatnosti – viac ako 90 dní, spojené s predajom strojov, zariadení a investičných celkov. Pohľadávky musia byť zabezpečené bankovými nástrojmi – avalom zmenky, či dokumentárnym inkasom. Forfaiting využívajú podniky, ktoré dodávajú výrobky alebo služby väčších hodnôt.
Podnikpri rozhodovaní o výbere zdrojovfinancovania ovplyvňujú tietofaktory:
- náklady kapitálu– ide o náklady vynaložené pri získaní kapitálu i počas jeho viazanosti v podniku, sú to napríklad úroky, ktoré podnik musí zaplatiť veriteľom,
- majetková štruktúra podniku– výber jednotlivých druhov kapitálu ovplyvňuje zloženie majetku. Medzi kapitálovou a majetkovou štruktúrou platí vzťah, ktoré vyjadruje
zlaté bilančné pravidlo:
Neobežný majetok – financovanie dlhodobým kapitálom
Obežný majetok – financovanie krátkodobým kapitálom
3.Zaraďte PC do majetku podniku a popíšte jeho obstaranie, ocenenie ako dlhodobého majetku
Majetok podniku predstavujú prostriedky, ktoré podnik pri svojej činnosti obstaráva, používa, vytvára a vo vlastnom záujme účelne hospodári.
Z časového hľadiska majetok členíme na:
Dlhodobý majetok- pôsobí v transformačnom procese dlhodobo, t.j. počas viacerých časových období. Majetok ktorý má dlhodobý charakter, má spravidla aj vyššiu cenu a vo výrobnom procese sa nespotrebúva naraz, ale postupne používaním sa len opotrebúva.
a)dlhodobý hmotný majetok– sú to samostatné hnuteľné veci, ktorých vstupná cena je vyššia ako 1 700€ a doba použiteľnosti je dlhšia ako jeden rok. Patria tu:
- pozemky, stavby, byty a nebytové priestory, umelecké predmety z drahých kovov bez ohľadu na ich obstarávaciu cenu,
- pestovateľské celky trvalých porastov s dobou plodnosti dlhšou ako tri roky (chmelnice, vinice),
- základné stádo a ťažné zvieratá bez ohľadu na ich obstarávaciu cenu,
- otvorenia nových lomov, pieskovní a hlinísk, skládok odpadov,
- stroje, prístroje, výrobné zariadenia
b)dlhodobý nehmotný majetok– sú to zložky majetku, ktoré majú nehmotný charakter, ich vstupná cena je vyššia ako 2 400€ a doba použiteľnosti je dlhšia ako jeden rok. Patria k nemu:
- zriaďovacie náklady (výdavky),
- softvér,
- goodwill,
- oceniteľné práva,
- aktivované náklady na vývoj
c)dlhodobý finančný majetok– patria tu:
- cenné papiere a vklady na dobu dlhšiu ako jeden rok,
- pôžičky s dobou splatnosti dlhšou ako jeden rok, ktoré podnik poskytol
- umelecké diela, zbierky, predmety z drahých kovov a pozemky, ktoré podnik obstaráva s cieľom dlhodobo uložiť voľné, peňažné prostriedky
- súbor hnuteľných a nehnuteľných vecí prenajímaných ako celok.
d)dlhodobé pohľadávky– sú to pohľadávky podniku voči fyzickým a právnickým osobám, ktoré majú byť v budúcnosti premenené na peniaze. Lehota splatnosti dlhodobých pohľadávok je dlhšia ako 1 rok.
Krátkodobý majetok– v transformačnom procese pôsobí krátkodobo (do jedného roka) a celý sa v ňom spotrebúva.
Člení sa na:
a)zásoby– prostredníctvom nich podnik zabezpečuje plynulý priebeh podnikového transformačného procesu. Tvoria ich materiál, nedokončená výroba, polotovary vlastnej výroby, výrobky, zvieratá, tovar.
b)krátkodobé pohľadávky– predstavujú nárok podniku voči svojim odberateľom a aj zamestnancom, spoločníkom a štátu. Ich lehota splatnosti je do jedného roka.
c)krátkodobý finančný majetok– jeho charakteristickou črtou je vysoká likvidnosť. Likvidnosťou rozumieme schopnosť majetku premeniť sa na peniaze v hotovosti v čo najkratšom čase. Patria sem peniaze v hotovosti, rôzne ceniny – šeky, poukážky, stravné lístky, kolky, peniaze uložené na účtoch bez výpovednej lehoty – bežné účty, resp. s výpovednou lehotou kratšou ako jeden rok, cenné papiere s lehotou splatnosti do jedného roka.
Obstaranie dlhodobého majetku
Spôsob, akým každý podnik získava dlhodobý majetok sa nazývaobstarávanie dlhodobého majetku, alebo tiež aj investičnou činnosťou.
Spôsoby obstarania dlhodobého majetku:
- obstarávanie dlhodobého majetku kúpou – dodávateľským spôsobom
- obstarávanie dlhodobého majetku vlastnou činnosťou
- obstarávanie dlhodobého majetku bezplatným prevodom – darovaním
- obstarávanie preradením z osobného užívania do podnikania
- obstarávanie na základe zmluvy o kúpe najatej veci – finančný lízing
Obstarávanie dlhodobého majetku kúpou – dodávateľským spôsobom**–**je najčastejším spôsobom obstarávania dlhodobého majetku za úhradu, často sa označuje ako dodávateľský spôsob (dodávateľská forma).
Obstarávania dlhodobého majetku vlastnou činnosťou– niekedy je pre podnik výhodné, ak si nehmotný či hmotný dlhodobý majetok obstaráva vlastnou činnosťou (vo vlastnej réžii), napríklad ak si stavebná firma postaví novú budovu. Pri tomto spôsobe obstarania vznikajú v podniku rôzne náklady. Zaradenie dlhodobého majetku do používania vytvoreného vlastnou činnosťou sa nazývaaktivovanie dlhodobého majetku.
Obstarávanie dlhodobého majetku bezplatným prevodom – darovaním
Obstarávanie dlhodobého majetku preradením z osobného užívania do podnikania– tento spôsob obstarávania majetku je využívaný v prípade individuálneho podnikateľa. Podnikateľ môže svoj osobný majetok, napríklad auto, počítač, mobil preradiť z osobného používania do používania podniku na účely podnikania.
Obstarávania dlhodobého majetku na základe zmluvy o kúpe najatej veci – finančný lízing–ide o spôsob obstarania majetku formou postupných splátok, pričom nájomca používa prenajatý dlhodobý majetok počas doby dohodnutej v zmluve, za čo platí lízingové splátky. V lízingovej zmluve sa môžu prenajímateľ a nájomca dohodnúť, že po splatení splátok a skončení prenájmu zostane majetok nájomcovi. Nájomca po skončení prenájmu odkúpi dlhodobý majetok za cenu dohodnutú v zmluve a stáva sa tak jeho majiteľom.
Oceňovanie dlhodobého majetkuje vyjadrenie jeho hodnoty v eurách, čiže cenách. Pri oceňovaní dlhodobého majetku sa používajú tietodruhy cien:
- Vstupná cena
a) obstarávacia cena
b) cena obstarania
c) reprodukčná obstarávacia cena
d) vlastné náklady
- Zostatková cena
Vstupná cena–je celková cena dlhodobého majetku, z ktorej sa pri odpisovanom dlhodobom majetku uskutočňujú odpisy.
Obstarávacia cena–je cena, za ktorú sa majetok obstaral, vrátane nákladov spojených s jeho obstaraním, napríklad prepravné, montáž.
**Cena obstarania –**je cena za ktorú sa majetok obstaral bez nákladov spojených s jeho obstaraním.
Reprodukčná obstarávacia cena– je cena, za ktorú by sa majetok obstaral v čase, keď potrebujeme túto cenu poznať, obyčajne vtedy, keď sa o majetku účtuje. Môže sa stanoviť napríklad porovnávaním s rovnakým alebo podobným druhom majetku, najčastejšie ju však stanovuje znalec. Reprodukčnou obstarávacou cenou sa oceňuje majetok:
- darovaný hmotný a nehmotný dlhodobý majetok,
- nehmotný dlhodobý majetok vytvorený vlastnou činnosťou, ak je reprodukčná obstarávacia cena nižšia ako vlastné náklady,
- hmotný dlhodobý majetok nadobudnutý bezplatne na základe zmluvy o kúpe najatej veci – tzv. finančný lízing,
- novozistený nehmotný a hmotný dlhodobý majetok, ktorý nie je doteraz zachytený v účtovníctve – napríklad inventarizačný prebytok.
Vlastné náklady–používajú sa na ocenenie dlhodobého majetku vytvoreného vlastnou činnosťou. Tvoria ich všetky priame náklady, ktoré sa vzťahujú na vyrobený majetok (napríklad materiál použitý pri výrobe) a nepriame náklady bezprostredne súvisiace s vytvorením dlhodobého hmotného a nehmotného majetku (napríklad doprava, spotreba elektrickej energie).
**Zostatková cena –**je rozdiel medzi vstupnou cenou dlhodobého majetku a celkovou výškou odpisov – t.j. oprávok vytvorených k určitému dátumu.
Zvýšená vstupná cena– vstupná cena zvýšená o technické zhodnotenie dlhodobého majetku v druhom roku a ďalších rokoch jej používania.
Technické zhodnotenie predstavuje výdavky na stavebné úpravy, rekonštrukciu a modernizáciu majetku, prípadne na dokončenie prístavby alebo nadstavby.
4.Charakterizujte daňovú sústavu, druhy daní a vysvetlite vzťah medzi štátnym rozpočtom a daňami
Daňová sústava**– je súhrn daní, ktoré je možné na území daného štátu vyberať.**
Daň – povinná, zákonom stanovená, spravidla pravidelne sa opakujúca platba, ktorú musia fyzické a právnické osoby odvádzať v stanovenej výške a v stanovenom čase.
Dane predstavujú najvyššiu príjmovú položku ŠR (takmer 90% príjmov ŠR tvoria dane) Štátny rozpočet – je to centralizovaný fond v rukách štátu. Z účtovného hľadiska predstavuje bilanciu príjmov a výdavkov. Príjmy****ŠR zahŕňajú: Daňové príjmyNedaňové príjmy (z vlastníctva majetku, clo, dary, úroky z úverov, kapitálové príjmy)Príjmy zo splácania úverov, z predaja akcií Výdavky****zo ŠR zahŕňajú: Dotácie podnikateľských subjektovVerejná spotreba obyvateľstva (školstvo, kultúra)Verejná spotreba štátu (obrana, bezpečnosť, súdy) Transféry domácnostiam (nezamestnanecké dávky, dávky sociálnej starostlivosti) Transféry obciam
Rozpočtový proces – všetky činnosti, ktoré súvisia so štátnym rozpočtom.
Zahŕňa nasledovné etapy : **Vypracovanie návrhu ŠR –**predkladá ho ministerstvo financií, vypracúva ho na základe podkladov od jednotlivých rezortov, výsledkov predchádzajúceho obdobia a očakávaných výsledkov. Posudzuje ho vláda, schvaľuje parlament. **Plnenie a kontrola plnenia ŠR –**plní a kontroluje sa podľa jednotlivých položiek. **Vypracovanie záverečného účtu ŠR -**vypracúva ho ministerstvo financií a schvaľuje parlament.
Členenie daní:
1) Podľaobjektuzdanenia – to z čoho sa daň vyrubuje a) dane z príjmovb) dane z majetkuc) dane zo spotreby- univerzálne dane (DPH) -selektívne dane (spotrebné) 2) Podľasubjektu- kto daň platí a) dane platené fyzickými osobamib) dane platené právnickými osobami 3) Podľadopaduna daňové subjekty: a) priameb) nepriame Priame dane**– vyrubujú sa priamo z príjmu alebo majetku fyzickej alebo právnickej osoby, pričom tieto osoby znášajú aj daňové zaťaženie (vždy je známy aj konkrétny daňovník).**
Nepriame dane**– sú také dane, ktorých konečný dopad sa presúva z výrobcu na spotrebiteľa, ktorý ich zaplatí v cene nakupovaných tovarov a služieb.**
I. Priame dane
1) daň z príjmov: daň z príjmu FO, daň z príjmu PO
2) miestne dane/ukladá ich obec alebo mesto/- daň z nehnuteľností· daň z pozemkov· daň zo stavieb· daň z bytov a nebytových priestorov- daň za psa- daň za užívanie verejného priestranstva- daň za ubytovanie- daň za predajné automaty- daň za nevýherné hracie prístroje- daň za vjazd a zotrvanie motorového vozidla v historickej časti mesta- daň za jadrové zariadenia- daň z motorových vozidiel /ukladá ju vyšší územný celok
II. Nepriame dane
1) Daň z pridanej hodnoty (DPH)
2) Spotrebné dane daň z piva, daň z vína, daň z liehu, daň z tabaku a tabakových výrobkov....atď.
5.Popíšte druhy živností a uveďte všetky podmienky nevyhnutné pre ich prevádzkovanie
Živnosť je sústavná činnosť, ktorá sa uskutočňuje samostatne, vo vlastnom mene, na vlastnú zodpovednosť za účelom dosiahnutia zisku a za podmienok stanovených zákonom.
V Slovenskej republike podmienky živnostenského podnikania upravujeŽivnostenský zákon(zákon č. 455/1991Zb. o živnostenskom podnikaní v znení neskorších predpisov).
PREVÁDZKOVANIE ŽIVNOSTÍ
Vykonávať živnosť môžu fyzické aj právnické osoby, ak splnia podmienky stanovené živnostenským zákonom.
Všeobecné podmienky prevádzkovania živností
- dosiahnutie veku 18 rokov
- spôsobilosť na právne úkony
- bezúhonnosť
Za bezúhonného sa považuje ten kto nebol právoplatne odsúdený za trestný čin.
Osobitné podmienky prevádzkovania živností
Osobitnými podmienkami prevádzkovania živností sú odborná alebo iná spôsobilosť podľa zákona o živnostenskom podnikaní a iných predpisov.
Osobitná odborná spôsobilosťje súhrn teoretických vedomostí, praktických schopností a ovládanie technických a technologických postupov , ktoré musí spĺňať každý kto vykonáva činnosti ako napríklad vodoinštalácie, kúrenárstvo, kaderníctvo, kozmetické služby, pedikúru, masérske služby.
Osobitná odborná spôsobilosť sa preukazuje osvedčením o získanom vzdelaní v akreditovanej vzdelávacej ustanovizni a osvedčením o vykonanej kvalifikačnej skúške pred skúšobnou komisiou.
DRUHY ŽVNOSTÍ
Živnosti sú:
- remeselné/podmienkou prevádzkovania živnosti je odborná spôsobilosť získaná vyučením v odbore/,
- viazané/podmienkou prevádzkovania živnosti je odborná spôsobilosť získaná inak/,
- voľné/ak nie je ako podmienka prevádzkovania živnosti ustanovená odborná spôsobilosť/
Remeselné živnosti
Remeselné živnosti sú živnosti uvedené v prílohe č. 1 živnostenského zákona. Podmienkou ich prevádzkovania je odborná spôsobilosť získaná vyučením v odbore. Patria tu živnosti ako napríklad zámočníctvo, kovoobrábanie, opravy pracovných strojov, opravy karosérií, hodinárstvo, výroba potravín a nápojov, stolárstvo, zlatníctvo, murárstvo, tesárstvo, kaderníctvo či kozmetické služby.
Odborná spôsobilosť sa preukazuje výučným listom alebo iným dokladom o riadnom ukončení príslušného učebného odboru alebo príslušného študijného odboru, napr. vysvedčením o maturitnej skúške, diplomom o absolvovaní vysokej školy a dokladom o vykonaní praxe v príslušnom odbore.
Viazané živnosti
Ide o náročnejšie činnosti, pri ktorých podmienkou prevádzkovania živností je odborná spôsobilosť získaná inak, ako pri remeselných živnostiach. Odborná spôsobilosť je upravená osobitnými predpismi podľa druhu činností, napr. prevádzkovanie autoškoly, projektovanie stavieb prevádzkovanie cestovných kancelárií a podobne.
Voľné živnosti
Ide o činnosti, pre ktoré odborná spôsobilosť ako podmienka prevádzkovania živnosti nie je stanovená. Na prevádzkovanie týchto živností musia byť splnené iba všeobecné podmienky.
Z hľadiska predmetu podnikania sú živnosti:
- obchodné
- výrobné
- poskytujúce služby
Ohlásenie živnosti
Kto hodlá prevádzkovať živnosť, je povinný to ohlásiť živnostenskému úradu miestne príslušnému podľa sídla právnickej osoby alebo bydliska fyzickej osoby.
Vydanie osvedčenia o živnostenskom oprávnení:
Ak živnostenský úrad zistí, že ohlásenie má požadované náležitosti a podnikateľ spĺňa podmienky ustanovené zákonom, vydá osvedčenie o živnostenskom oprávnení najneskôr do piatich pracovných dní odo dňa, keď mu ohlásenie živnosti a výpisy z registra trestov boli doručené.
Identifikačné číslo pridelí fyzickej osobe živnostenský úrad.
Živnostenské úrady vedú živnostenské registre.Živnostenský registertvorí súbor zákonom určených údajov o podnikateľoch. Údaje do registra zapisujú obvodné úrady prostredníctvom informačného systému živnostenského podnikania.
Zánik živnostenského oprávnenia:
- smrťou živnostníka, ak nepokračujú v živnosti dedičia,
- zánikom právnickej osoby,
- uplynutím času, ak sa vydalo oprávnenie na určitý čas,
- rozhodnutím živnostenského úradu,
- vtedy, ak to ustanoví osobitný zákon.
6.Uveďte výhody a nevýhody jednotlivých zdrojov, metód získavania nových zamestnancov a popíšte základné náležitosti pracovnej zmluvy
Získavanie zamestnancov je činnosť zameraná na získanie vhodných uchádzačov o voľné pracovné miesto.
Zdroje získavania zamestnancov:
- Externé zdroje – ide o uchádzačov o zamestnanie z vonkajšieho prostredia. Patria sem absolventi škôl, vzdelávacích kurzov, voľné pracovné sily na trhu práce (nezamestnaní evidovaní na úradoch práce), zamestnanci iných podnikov, ktorí si hľadajú nové zamestnanie a podobne. Výhodou externých zdrojov je širšia možnosť výberu zamestnancov, možnosť využitia skúseností zamestnancov z iných podnikov, nové myšlienky a nápady na riešenie podnikových problémov. Nevýhodou externých zdrojov sú vyššie náklady na získavanie zamestnancov, dlhší čas potrebný na výber uchádzačov, neznalosť podniku a tým dlhšia doba zapracovania zamestnancov (adaptácie), prenášanie zlozvykov z bývalého pracoviska a podobne.
- Interné zdroje – ide o vlastných zamestnancov podniku, ktorí môžu postúpiť na voľné pracovné miesto alebo môžu byť preradení na základe plánu rozmiestnenia zamestnancov. K výhodám interných zdrojov patria nižšie náklady na získavanie zamestnancov, rýchlejšie obsadenie pracovného miesta, možnosť pracovného postupu zamestnancov, vyššia motivácia zamestnancov a podobne. Nevýhodou sú vyššie náklady na vzdelávanie zamestnancov, obmedzený výber uchádzačov, prehliadanie chýb vlastných zamestnancov, chýbajú nové pohľady na riešenie podnikových problémov a podobne.
Metódy získavania zamestnancov:
Podnik využíva na získavanie zamestnancov viaceré metódy. K najčastejším patria:
- inzercia v médiách – denná tlač, inzertné noviny, časopisy,
- internet – zverejnenie ponuky cez vlastné internetové stránky a internetové portály,
- spolupráca so sprostredkovateľskými a personálnymi agentúrami,
- vlastná databáza (uchádzačov, bývalých zamestnancov),
- plagáty, letáky, vývesky,
- sprostredkovanie cez úrady práce,
- spolupráca so školami, vzdelávacími agentúrami,
- pracovné veľtrhy a burzy práce,
- odporúčania (tzv. referencie) od súčasných zamestnancov, prípadne známych,
- personálny lízing a iné.
Inzercia – v súčasnosti najčastejšie používaná metóda získavania zamestnancov. Podniky uverejňujú inzeráty v tlači, rádiách, špecializovaných katalógoch personálnych agentúr. Inzercia je finančne náročná metóda
Internet– v súčasnosti predstavuje populárnu a rýchlu cestu vyhľadávania a získavania zamestnancov. Obľúbené sú najmä pracovné portály, ktoré poskytujú aj možnosť prezentácie uchádzačom o zamestnanie.
Spolupráca so sprostredkovateľskými a personálnymi agentúrami– predstavuje finančne náročnú metódu, ktorú využívajú podniky pri obsadzovaní najmä vysoko kvalifikovaných pracovných pozícií. Vo väčšine agentúr je možné zaregistrovať sa v databáze uchádzačov vopred. Niektoré agentúry zas cielene oslovujú potenciálnych uchádzačov pracujúcich v iných podnikoch. Snažia sa ich získať pre obsadzovanú pracovnú pozíciu. Táto metóda sa nazývalovenie mozgov (headhunting).
Vlastná databáza – predstavuje veľmi úspornú metódu získavania zamestnancov. Podnik vedie evidenciu uchádzačov, ktorí sa v minulosti uchádzali o zamestnanie, ale neboli vybratí.
PRACOVNÁ ZMLUVAje súhlasný prejav vôle zamestnanca a zamestnávateľa, ktorý vedie ku vzniku pracovného pomeru.
Musí byť uzatvorenápísomnea jedno vyhotovenie musí dosať zamestnanec. Zamestnávateľ je povinný dohodnúť v nej so zamestnancompodstatné náležitosti.
| Podstatné náležitosti pracovnej zmluvy | |||
|---|---|---|---|
| druh práce | miesto výkonu práce | deň nástupu do práce | mzdové podmienky |
| stručná charakteristika pracovných činností | obec, časť obce alebo inak určené miesto | napríklad 1. júla 2013 | ak nie sú dohodnuté v kolektívnej zmluve |
SKÚŠOBNÁ DOBA
V pracovnej zmluve možno dohodnúť skúšobnú dobu. Dĺžka skúšobnej doby je najviac 3 mesiace, pre riadiacich zamestnancov najviac 6 mesiacov. Musí sa dohodnúť písomne, inak je neplatná. Počas nej môžu zamestnanec aj zamestnávateľ skončiť pracovný pomer z akéhokoľvek dôvodu alebo bez uvedenia dôvodu. Počas tejto doby si môže zamestnávateľ overiť schopnosti a predpoklady zamestnanca na danú prácu. Aj zamestnanec môže zistiť, či mu práca vyhovuje. Skúšobná doba sa predlžuje o čas prekážok v práci na strane zamestnanca. Ak sa opätovne uzatvára pracovný pomer na určitú dobu, nie je možné dohodnúť skúšobnú dobu.
7.Uveďte základné marketingové nástroje, stratégie využívané v podniku a prístupy podniku k zákazníkom
Marketing je podnikateľský spôsob myslenia, pri ktorom sú všetky rozhodnutia a činnosti zamerané na trh a na zákazníkov.
Marketingom rozumieme činnosti, ktorých výsledkom je spokojný zákazník a úspešná firma.
Za klasické zložky marketingu sa považujú 4P:
- product/výrobok/
- price /cena/
- place /miesto - distribúcia/
- promotion/ propagácia, reklama
4P sa spoločným názvom nazývajú****marketingový mix.
Každý podnik realizuje svoju stratégiu prostredníctvom nástrojov marketingu – marketingového mixu.
Marketingová stratégia a prístup podniku k zákazníkom
Podnik uskutočňuje svoje ciele prostredníctvom marketingovej stratégie.
Na určenie marketingovej stratégie podnik využíva informácie získané prieskumom trhu.
Pri sledovaní svojich cieľov sa podnik rozhoduje o tom, aký prístup k zákazníkovi zvolí. Môže si zvoliť niektorý z nasledujúcich prístupov:
- Výrobný prístup– spočíva v tom, že výrobca predpokladá, že zákazníci uprednostňujú cenu výrobkov a dostupné výroby. Aby mohol vyrábať viac výrobkov a predávať ich za nižšiu cenu, modernizuje výrobu, využíva nové technológie, zvyšuje produktivitu práce a podobne.
- Výrobkový prístup– spočíva v tom, že výrobca predpokladá, že zákazníci uprednostňujú kvalitné, spoľahlivé a moderné výroby. Preto venuje pozornosť ich zdokonaľovaniu.
- Predajný prístup– spočíva v tom, že výrobca vyrobí výrobky podľa vlastného rozhodnutia a až potom presviedča rôznymi spôsobmi zákazníkov o ich kúpe.
- Marketingový prístup– spočíva v uplatňovaní myšlienky „nepredávať vyrobené, ale vyrábať predajné – potrebné veci“. Podnik si najprv prieskumom trhu zistí o aký výrobok majú zákazníci záujem, aké má mať výrobok vlastností, za akú cenu sú spotrebitelia ochotní tento výrobok kúpiť a podobne. A až po získaní týchto informácií začne výrobok vyrábať v množstve, o ktorom predpokladá, že sa na trhu predá.
- Spoločenský prístup– pri uspokojovaní potrieb a želaní zákazníkov podnik zohľadňuje aj dlhodobé záujmy spoločnosti – ochrana životného prostredia, vzácnosť zdrojov, rastúci počet obyvateľov a podobne.
Marketingová stratégiaje proces, prostredníctvom ktorého sa zabezpečuje efektívne fungovanie podniku.
Druhy marketingových stratégií
Základnými marketingovými stratégiami sú:
- stratégia využitia trhu (starý výrobok na starý trh )
- stratégia rozšírenia trhu ( starý výrobok na nový trh )
- stratégia diferenciácie výrobkov ( nový výrobok na starý trh )
- stratégia diverzifikácie výrobkov aj trhov ( nový výrobok na nový trh )
Stratégia využitia trhu– znamená, že podnik sa snaží posilniť svoje postavenie nadoterajších trhoch s doterajšími produktmi.Znamená to, že nevyvíja nové výrobky a jeho investície do vedy a výskumu sú veľmi nízke. Podnik nerozširuje svoju ponuku na nové trhy. Zvýšenie odbytu chce dosiahnuť napríklad zvyšovaním výdavkov na reklamu, lepšími službami zákazníkom, konkurovaním cenou, zdokonaľovaním metód predaja a i.
Stratégia rozšírenia trhu– znamená, že podnik sa usiluje**získať nové trhy pre doterajšie produkty,**napríklad slovenský výrobca chce predávať svoje výrobky aj na českom trhu. Podnik bude musieť zvýšiť výdavky v oblasti distribučnej a komunikačnej politiky.
Stratégia diferenciácie výrobkov– využíva sa vtedy, keď podnik chce ponúkať**nové výrobky na doterajších trhoch.**Podnik musí investovať finančné prostriedky do vývoja nových výrobkov – do vedy a výskumu. Podnik zavádza na trh nový výrobok – inováciu, ktorú spotrebitelia nepoznajú. Preto je vhodné, aby investoval do komunikačnej politiky – napríklad do reklamy. V tejto stratégii je veľmi dôležitý prieskum trhu. Ak by podnik prieskum trhu neuskutočnil, mohol by vyrobiť taký výrobok o ktorý by spotrebitelia nemali záujem. Súčasťou zavádzania nových výrobkov na doterajších trhoch môže byť aj sťahovanie zastaraných produktov z trhu – napríklad počítače, mobilné telefóny a podobne.
Stratégia diverzifikácie výrobkov aj trhov– znamená, že podnik sa nanových trhoch snaží presadiť novými výrobkami. Ide o útočnú stratégiu. Túto stratégiu využívajú najmä veľké a ekonomicky silné podniky. Náklady na vedu, výskum a vývoj nových výrobkov a tiež hľadanie nových distribučných ciest a propagáciu sú pre tieto podniky veľmi vysoké. Vysoké sú tiež náklady na detailný prieskum trhu, ktorý musí podnik vykonávať. Z krátkodobého hľadiska sa táto stratégia javí ako stratová, pretože je veľmi vysoko nákladová. Z dlhodobého hľadiska však môže prinášať vysoký zisk.
8.Popíšte rôzne formy platobného styku (elektronické bankovníctvo)
Platobný styk
p****redstavuje prevod peňazí od platiteľa k príjemcovi, uskutočňuje sa pomocou rozličných nástrojov. Ide o všetky druhy platieb, ktoré sa uskutočňujú tak medzi právnickými ako aj fyzickými osobami bez ohľadu na to, či ide o obchodné alebo osobné vzťahy.
Platobný styk v SR upravujú tietozákladné právne normy: · Obchodný zákonník, · Zákon o platobnom styku, · Zákon o bankách, · Devízový zákon. Účastníkmiplatobného styku sú: · platiteľ - ten, kto platí, má úbytok peňazí, · príjemca peňazí - ten, komu sa platí, má prírastok peňazí, · inštitúcia - napr. pošta, banka, ktorá vykonáva prevod medzi platiteľom a príjemcom platby. Členenie platobného styku:
1.Podľa územia: ·tuzemský- platiteľ, príjemca platby aj banka majú sídlo a uskutočňujú platbu na území SR, ·medzinárodný- platiteľ a jeho banka je v zahraničí, príjemca platby a jeho banka je na území SR alebo naopak.
2.Podľa organizácie platieb: ·hotovostný- nástrojom platenia sú bankovky a mince, napr. platba za časopis v novinovom stánku, ·bezhotovostný- prevod peňazí sa uskutočňuje na bankových účtoch prostredníctvom banky, napr. úhrada faktúry z účtu v banke, ·kombinovaný- jedna časť platobnej operácie sa uskutoční v hotovosti, druhá bezhotovostne, napr. výber hotovosti z bankomatu prostredníctvom bankomatovej karty sa majiteľovi odpočíta z účtu v banke.
3.Podľa technológie spracovaných údajov: ·tradičný- komunikácia s poštou alebo bankou pri platení prebieha prostredníctvom tradičných platobných prostriedkov, napr. prevodných príkazov, poštových peňažných poukazov, ·elektronický- komunikácia s bankou pri platení prebieha prostredníctvom moderných elektronických platobných prostriedkov, napr. pomocou internetu.
HOTOVOSTNÝ PLATOBNÝ STYK
- je platobný styk, pri ktorom musia byť fyzicky prítomné peniaze. Ide o vyrovnávanie pohľadávok a záväzkov priamo bankovkami a mincami.
Nevýhody hotovostného platobného styku:
- zdĺhavosť – spočíva napr. vo viacnásobnom počítaní peňazí, ochrane transportu pri preprave peňazí...,
- nebezpečenstvo krádeže a lúpeže peňazí,
- nákladnosť
Priame platby v hotovosti sa uskutočňujú:
- v maloobchode a veľkoobchode
- v osobnej preprave
- pri zúčtovaní inkasa za elektrinu, plyn, nájomné ...
Doklady používané pri hotovostnom platobnom styku:
- sčítacia páska z kontrolnej pokladnice v maloobchode,
- príjmový platobný doklad
- výdavkový pokladničný doklad
- dobierková poukážka ,cenný list a iné.
BEZHOTOVOSTNÝ PLATOBNÝ STYK
- je peňažný styk, kde musia byť fyzicky prítomné peniaze. Ide o prevod finančných hodnôt z účtu jednej organizácie v prospech účtu druhej organizácie. Podmienkou je, že organizácia musí mať zriadený účet v banke.
Výhody bezhotovostného platobného styku:
- zníženie množstva peňazí v obehu,
- bezpečnosť
- zrýchlenie platobného styku.
Doklady používané v bezhotovostnom platobnom styku:
- príkaz na úhradu,
- príkaz na inkaso,
- hromadný príkaz na úhradu alebo inkaso,
- šek,
- podpisový vzor,
KOMBINOVANÝ PLATOBNÝ STYK
- ide o kombináciu hotovostného a bezhotovostného platobného styku. Kombinovaný platobný styk spája prvky v hotovosti používaných peňažných prostriedkov s vedením účtov v peňažných ústavoch. Napríklad platiteľ platí v hotovosti v peňažnom ústave alebo na pošte sa suma sa pripíše na účet príjemcu.
Elektronické bankovníctvopredstavuje moderné formy platobného styku. Klient tu neprichádza do osobného kontaktu so zamestnancami banky pri vybavovaní bankových záležitostí, teda nemusí prísť osobne do banky aby zo svojho účtu uhradil napríklad nájomné. Klient komunikuje s bankou prostredníctvom moderných telekomunikačných technológií ako je mobilný telefón, internet, fax, či telefón s pevnou linkou. Na identifikáciu klienta slúži tzv. PIN kód, prihlasovacie meno, heslo a GRID karta /plastová karta s číselnými kódmi pre potvrdenie transakcií – slúži ako podpis klienta/.
Výhody elektronického bankovníctva
- možnosť komunikovať s bankou 24 hodín denne 7 dní v týždni /teda aj v čase keď je reálne banka zatvorená/,
- pohodlnejšia komunikácia, možnosť komunikovať s bankou prakticky z celého sveta,
- možnosť vykonávať aktívne operácie, napríklad zadávať príkazy k platbe, ale aj pasívne operácie ako napríklad prijímať výpisy z účtu a informácie o ponúkaných produktoch,
- ovládanie účtu cez mobil, internet, e-mail, telefón a podobne,
- nižšie poplatky ako za služby v banke.
K rozšírenýmnástrojom elektronického bankovníctvapatrí:
- Home banking,
- Internet banking,
- E-mail banking,
- SMS banking,
- Mobil banking /GSM banking/,
- Telefón banking.
Home bankingje služba, ktorá je vhodná najmä pre veľké spoločnosti. Je založený na prepojení osobného počítača klienta s informačným systémom banky. Umožňuje prístup k účtu s možnosťou priameho prepojenia s účtovným systémom klienta. Spojenie je možné len cez počítač, v ktorom je nainštalovaný špeciálny softvér. Bezpečnosť je zabezpečená prostredníctvom hesiel, šifrovania správ a elektronickým podpisom.
Internet banking– klient nadväzuje spojenie s bankou prostredníctvom verejnej siete internet. Klient po zadaní prístupových kódov môže bez časového a priestorového obmedzenia získať v reálnom čase informácie o svojom účte, či úvere, môže napríklad zadávať platobné príkazy, či realizovať vklady na termínovaný účet.
E-mail banking– cieľom služby je zasielať klientovi prostredníctvom verejnej komunikačnej siete internet do jeho e-mailovej schránky správy napríklad výpisy z účtu v elektronickej podobe, potvrdenia o zrealizovaných transakciách či informácie banky.
SMS banking– ide o službu založenú na princípe prijímania krátkych textových správ na mobilný telefón. Služba je určená pre tých klientov, ktorí potrebujú priebežne sledovať zmeny na bankovom účte. Klient prostredníctvom tejto služby môže len prijímať informácie o účte.
Mobil banking /GSM banking/- ide o službu, pri ktorej klient prostredníctvom mobilného telefónu môže vykonávať bankové operácie. Bankové operácie sa vykonávajú prijímaním a odosielaním SMS správ. Služba je viazaná na konkrétne číslo SIM karty a mobilné číslo. Všetky vymieňané informácie sú šifrované.
Telefón banking /telebanking, Phonebanking**/**- ide o službu, pri ktorej sa na spojenie klienta s bankou používa klasická telefónna linka. Klient tak môže komunikovať s operátom call centra alebo je spojený s informačným systémom banky, ktorý ho navádza na jednotlivé kroky. Klient si potom vyberá z ponuky prostredníctvom použitia číslic telefónu.
Platobná karta
Platobná karta je platobný prostriedok, ktorý sa používa na bezhotovostné platby za tovar alebo výbery hotovosti z bankomatu. Majiteľom platobnej karty je banka a klient, ktorému bola vydaná je jej držiteľom.
Druhy platobných kariet:
- Debetná karta– je vydávaná len k bežnému účtu a umožňuje okamžitý prístup k peniazom na ňom uloženom. Je určená najmä na platby za tovar a na výbery peňazí z bankomatov. Klient môže čerpať len vlastné peniaze a čerpá ich do výšky disponibilného zostatku na účte. Klient má obyčajne určený denný limit na platby a výbery peňazí z bankomatov. Platba kartou môže byť bez poplatku, alebo za určitý poplatok, čo závisí od druhu účtu.
- Kreditná karta– predstavuje istú formu bankového úveru, ktorú môže klient čerpať. Klient nepoužíva vlastné peniaze ale úverové peniaze. Na karte má povolený určitý úverový limit. Výška limitu závisí od bonity klienta. Klient spláca úver formou mesačných splátok a ich výšku si urči sám. Banka určí len minimálnu požadovanú splátku, ktorú musí splatiť. Pri kreditných kartách existuje bezúročné obdobie /cca 30 – 50 dní/. Za úver čerpaný v tomto období banka nemá nárok na úrok. Splatnosť úveru je spravidla v konkrétny deň v nasledujúcom mesiaci. Klient ho môže splatiť naraz alebo postupne. Ak nesplatí celý úver v bezúročnom období, z nesplatenej časti platí banke úrok. Kreditné karty sú určené najmä na platenie za tovar, banky vtedy neúčtujú poplatky. Za výber z bankomatu kreditnou kartou klient platí pomerne vysoký poplatok a vybraná suma je hneď úročená.
9.Uveďte základné metódy tvorby ceny v podniku
Základné metódy tvorby ceny:
- podľa nákladov
- podľa dopytu
- podľa konkurencie
Tvorba ceny podľa nákladov
Pri tvorbe ceny podľa nákladov sú náklady dolnou hranicou výšky ceny. Ak výrobca predáva výrobky za cenu nižšiu ako sú náklady dosiahne stratu.
Pri tvorbe ceny podľa nákladov rozlišujemeanalytickúaprirážkovú metódu.
Analytická metóda- pri tejto metóde podnik určí minimálnu cenu – spodný limit, pri ktorej nedosahuje zisk ani stratu. Metóda je založená na analýze nulového bodu /bod zvratu/. Výrobca zistí, pri akom predanom množstve sa budú celkové výnosy rovnať celkovým nákladom. Vtedy podnik dosiahne nulový bod.
Minimálna cena = (celkové fixné náklady : daný objem výroby) + variabilné náklady na jednotku výroby
Prirážková metóda– najčastejšia metóda používaná podnikmi. Podnik vyčísli celkové náklady na jednotku výroby a k ním pripočíta určitú prirážku na zisk.
Tvorba ceny podľa dopytu
Pri tvorbe podľa dopytu je cena orientovaná na zákazníka.
Pri tejto metóde tvorby ceny musí podnik poznať:
- veľkosť dopytu – podnik tu vychádza zo zákonitosti vzťahu medzi cenou a dopytom. Ak dopyt rastie, podnik môže cenu zvyšovať. Naopak, ak dopyt klesá, podnik by mal cenu znižovať.
- elasticitu dopytu, t.j**. citlivosť dopytu na zmenu ceny****–**vyjadruje reakciu spotrebiteľov na zmenu ceny prostredníctvom požadovaného množstva.
Tvorba ceny podľa konkurencie
Správne stanovenie ceny vyžaduje sledovať ceny konkurencie. Ceny konkurencie predstavujúhorný limit cenypre porovnateľné tovary.
Podnik môže stanoviť cenu:
- na úrovni konkurencie– podnik určí cenu na základe bežnej trhovej ceny, za ktorú predáva výrobok konkurencia,
- mierne nad cenou konkurencie– ak má podnik oproti konkurencii konkurenčné výhody ako je vyššia kvalita, značka a podobne,
- mierne pod cenou konkurencie – ak je hlavnou konkurenčnou výhodou podniku nižšia cena.
Skutočná cena je vždy výsledkom obchodného dohovoru kupujúceho a predávajúceho. Uvedené metódy tvorby ceny sú iba základom – východiskom tohto dohovoru.
10.Zaraďte počítač do majetku podniku a popíšte formy jeho opotrebenia a odpisovania v podniku
DLHODOBÝ MAJETOK– tie zložky majetku, ktoré dlhodobo slúžia na uskutočňovanie podnikateľskej činnosti. Jeho používanie je dlhšie ako jeden rok.
Opotrebenie dlhodobého majetku:
Dlhodobý majetok sa zúčastňuje v podnikateľskej činnostiaktívne(napríklad stroje, výrobné zariadenia, prístroje), alebopasívne(napríklad budovy, stavby) – napomáhajú podnikateľskej činnosti.
Podstatným znakom dlhodobého majetku je, že sa môže zúčastniť viacerých výrobných cyklov a jeho forma zostáva nezmenená. Používaním sa nespotrebuje naraz, ale postupne sa opotrebúva a jeho hodnota sa postupne prenáša na výrobky, na výrobu ktorých sa použil.
Dlhodobý majetok v procese výrobnej činnosti podniku sa postupne opotrebúva, stráca svoju pôvodnú hodnotu a jeho hodnota postupne prechádza do hodnoty nových výrobkov.
Opotrebenieje postupné znižovanie úžitkovej hodnoty majetku.
Druhy opotrebenia dlhodobého majetku:
- Fyzické opotrebenie–vzniká v dôsledku skutočného využívania dlhodobého majetku. Ide o postupné znehodnocovanie funkčných vlastností dlhodobého majetku až do úplného opotrebenia. Na jednej strane sa prejavuje v znižovaní hodnoty majetku, na druhej strane sa premieta do zvyšovania hodnoty nových výrobkov a služieb.
Prejavuje sa v dvoch formách:
- aktívne– vzniká vplyvom používania strojov a závisí od času a intenzity používania majetku,
- pasívne– vzniká v dôsledku fyzického starnutia majetku v období jeho nepoužívania, napríklad stroj vystavený zlým poveternostným podmienkam a podobne.
- Morálne opotrebenie (ekonomické)– ide o proces, pri ktorom sa znehodnocujú stroje a zariadenia vplyvom technického pokroku. Dlhodobý majetok nie je ešte fyzicky opotrebený, ale je prekonaný modernejším a efektívnejším majetkom, napríklad výpočtová technika, elektronika automobil a podobne.
Môže byť dvojakého charakteru:
- morálne opotrebenie v dôsledku rastu produktivity práce(nový porovnateľný výrobok sa vyrobí lacnejšie),
- morálne opotrebenie v dôsledku rozvíjajúceho sa technického pokroku(vyrobí sa výkonnejší výrobok).
Stupeň opotrebenia dlhodobého majetku sa vyjadruje formou odpisov.
Odpis dlhodobého majetku je hodnota opotrebenia dlhodobého majetku za určité obdobie (napríklad za rok) v peňažnom vyjadrení.
Odpisy môžu byť:
- účtovné odpisy– vyjadrujú skutočné opotrebenie majetku v konkrétnom podniku. Vypočítavajú sa z ceny, v ktorej bol majetok ocenený v účtovníctve. Majetok sa vždy odpisuje len do výšky tejto vstupnej ceny. Odpisy sa postupne hromadia – teda kumulujú. Kumulované odpisy od začiatku používania dlhodobého majetku až do jeho vyradenia z používania sa označujú ako oprávky.
Pri dlhodobom hmotnom majetku a dlhodobom nehmotnom majetku je rozdielna doba odpisovania. Dlhodobý hmotný majetok sa odpisuje neobmedzený čas a výška odpisu predpokladá verné zobrazenie opotrebenia.
Dlhodobý nehmotný majetok sa musí odpísať do piatich rokov.
- daňové odpisy– daňovým odpisom sa rozumie peňažná výška odpisu nehmotného a hmotného dlhodobého majetku uznaná ako výdavok na dosiahnutie, zabezpečenie a udržanie príjmov podniku. Určujú teda limit, hornú hranicu, ktorá sa môže uznať v nákladoch na dosiahnutie a udržanie zisku podnikateľských subjektov. Daňové odpisy upravuje zákon č. 595/2003 Z.z. o dani z príjmov. Stanovujú sa ním rovnaké podmienky pre všetky podniky.
11.Charakterizujte trh, trhové subjekty a konkurenciu, ktorá vzniká na trhu
Trh je miesto, kde sa stretávajú kupujúci a predávajúci, aby sa dohodli na kúpe a predaji určitého množstva tovaru za určitú cenu. Ide o stretnutie ponuky a dopytu s cieľom predať a kúpiť.
Trhové subjekty sú účastníci trhu, ktorí sa zúčastňujú kúpe alebo predaji tovarov a služieb na trhu.
Trhové subjekty :
- domácnosť ( kupujúci alebo predávajúci )
- podnik ( kupujúci alebo predávajúci )
- štát (špecifický subjekt, vytvára podmienky na fungovanie trhu (prijíma zákony...),rieši negatívne dopady trhovej ekonomiky (nezamestnanosť, poškodené životné prostredie ...),môže vystupovať ako predávajúci aj ako kupujúci )
Pod konkurenciou rozumieme stretávanie sa rôznych subjektov na trhu, kde každý z nich chce realizovať svoje rôzne ekonomické záujmy.
Trhová konkurencia môže mať niekoľko podôb:
1.podľa subjektov trhu
a/ konkurencia medzi dopytom a ponukou/výrobcom a spotrebiteľom/- ich záujmysú protichodné. Výrobca má záujem draho predať, spotrebiteľ zas lacno kúpiť.Rovnovážna cena nie je pre výrobcov optimálnou cenou – je pre nich prílišnízka. Optimálna nie je ani pre spotrebiteľov, pre nich je príliš vysoká.Rovnovážna cena je iba cenou kompromisu.
b/konkurencia na strane dopytu – je konkurencia medzi spotrebiteľmi. Každýspotrebiteľ chce nakúpiť čo najlacnejšie. Nehľadí pritom na záujmy a potreby ostatných spotrebiteľov. Najviac sa to prejavuje v období, keď dopytprevyšuje ponuku a na trhu je nedostatok tovarov. Spotrebitelia sa usilujú za každú cenu získať nedostatkový tovar. Vzniká súťaž medzi spotrebiteľmi,čo výrobcovia využívajú na zvyšovanie cien.
c/konkurencia na strane ponuky – každý výrobca sa snaží predať čo najviaca čo najvýhodnejšie. Snaží sa dosiahnuť čo najvyšší zisk a to na úkorostatných výrobcov – konkurentov a posilniť si svoju pozíciu na trhu.Najostrejšie sa konkurencia prejavuje v situácii, keď ponuka prevyšujedopyt a na trhu je prebytok tovarov.
2.podľa formy prejavu
a/ cenová konkurencia – spočíva v tom, že výrobca sa na určitý čas vzdá častizisku /dobrovoľne zníži cenu tovaru/. Dúfa, že konkurencia nebude schopnáprispôsobiť sa týmto nízkym cenám. Usiluje sa tak ovládnuť trh a prilákaťčo najväčší počet spotrebiteľov.
b/ necenová konkurencia– výrobca sa snaží získať zákazníkov inými metódamiako je cena. Napríklad rastom kvality svojich výrobkov, reklamou, službami,kvalitným servisom, príťažlivým dizajnom svojich výrobkov, obalom, a pod.
- podľa trhových podmienok
a/ dokonalá konkurencia– predstavuje teoretickú abstrakciu, ideálny stav trhovej ekonomiky, ktorý v reálnom prostredí nikdy nenastane. Dokonalá konku- rencia je taká situácia na trhu, pri ktorej žiadny účastník trhu nemávýlučný vplyv na trhovú cenu. Predpokladom dokonalej konkurencie sú úplnerovnaké podmienky pre všetky subjekty trhu.
b/ nedokonalá konkurencia**–**stretávame sa s ňou v reálnom živote a môže mať viacero foriem:
monopolistická konkurencia
oligopol
monopol
Monopolistická konkurencia– nastáva vtedy, ak veľký počet výrobcov vyrába rôznorodý výrobok, ktorý sa odlišuje od ostatných výrobkov svojimi úžitkovými vlastnosťami, obalom, farbou, dizajnom a pod. /potraviny - napr. jogurty,/. Spotrebitelia uprednostňujú výrobky jedného podniku pred ostatnými. Vstup a výstup výrobcov na trh je voľný, jednoduchý.
Oligopol–na trhu pôsobí niekoľko veľkých výrobcov, ktorí majú veľkú ekonomickú silu a bránia tak konkurencii vstúpiť na trh /napr. výrobcovia áut/.
Monopol – na trhu je len jeden výrobca, ktorý ovláda celý trh /napr. plyn – SPP/. Výrobca si teda môže určovať monopolné ceny, ktoré mu prinášajú monopolne vysoký zisk.
12.Uveďte základné znaky spoločnosti s ručením obmedzeným, jej výhody a nevýhody
Spoločnosť s ručením obmedzeným
patrí medzi****obchodné kapitálové spoločnosti.
Pre obchodné kapitálové spoločnosti zákon predpisuje povinnosť vytvárania základného imania. Je to z toho dôvodu, že spoločníci buď vôbec, alebo len obmedzene ručia za záväzky spoločnosti. Okrem základného imania zákon pre tieto spoločnosti predpisuje tiež povinnosť vytvárať vrcholový, riadiaci a kontrolný orgán.
Spoločnosť s ručením obmedzeným je spoločnosť, ktorej základné imanie tvoria vopred určené vklady spoločníkov. Spoločnosť môže založiť jedna osoba, alebo môže mať maximálne 50 spoločníkov. Obchodné meno spoločnosti musí obsahovať označenie**„spoločnosť s ručením obmedzeným“, spol. s r. o.“** alebo„s. r. o.“.
Založenie spol. s r. o.
Spoločnosť sa zakladá podpísaním spoločenskej zmluvy /ak je viacero zakladateľov/, alebo podpísanímzakladateľskej listiny/ak je len jeden zakladateľ/.
Vznik spol. s r. o.
Spoločnosť s ručením obmedzeným je právnickou osobou a preto vzniká až zápisom do obchodného registra.
Kapitál spol. s r. o.
Základné imanie spoločnostitvorí súhrn kapitálových vkladov jednotlivých spoločníkov.Minimálna hodnota základného imaniaspoločnosti je aspoň 5 000 eur, aminimálny vklad každého zo spoločníkov musí byť aspoň750 eur.
Každý zo spoločníkov sa môže podieľať na spoločnosti iba jedným kapitálovým vkladom. Výška vkladu jednotlivých spoločníkov môže byť teda rozdielna, pričom môže ísť o peňažný aj nepeňažný vklad. Hodnota základného imania aj vklady jednotlivých spoločníkov sa zapisujú do obchodného registra.
Práva a povinnosti spoločníkov spol. s r. o.
Spoločník je povinný splatiť vklad za podmienok a v lehote ustanovenej obchodným zákonníkom, najneskôr však do piatich rokov od vzniku spoločnosti alebo od jeho vstupu do spoločnosti.
Spoločníci vykonávajú svoje práva týkajúce sa riadenia spoločnosti a kontroly jej činnosti na valnom zhromaždení. Spoločníci majú najmä právo požadovať od konateľov informácie o záležitostiach spoločnosti a právo nahliadať do dokladov spoločnosti.
Spoločníci majú nárok na podiel zo zisku v pomere zodpovedajúcom ich splateným vkladom.
Ručenie spoločníkov a spoločnosti
Spoločnosť zodpovedá za porušenie svojich záväzkov celým svojím majetkom. Spoločník ručí za záväzky spoločnosti do výšky svojho nesplateného vkladu zapísaného v obchodnom registri.
Orgány spol. s r. o.
- valné zhromaždenie
- konatelia,
- dozorná rada.
Valné zhromaždenieje najvyšším orgánom spoločnosti.
Konateliasú štatutárnym orgánom spoločnosti. Štatutárnym orgánom spoločnosti je jeden alebo viac konateľov. Ak je konateľov viac je oprávnený konať v mene spoločnosti každý z nich samostatne, ak spoločenská zmluva neustanovuje inak. Konateľom spoločnosti môže byť len fyzická osoba. Konateľov vymenúva valné zhromaždenie z radov spoločníkov alebo iných fyzických osôb.
Dozorná radaje dozorným orgánom spoločnosti.
Zrušenie a zánik /likvidácia/ spoločnosti
Spoločnosť s ručením obmedzeným sa zrušuje z týchto dôvodov:
- uplynutím času, na ktorý bola spoločnosť založená,
- rozhodnutím spoločníkov,
- rozhodnutím súdu,
- z iných dôvodov uvedených v spoločenskej zmluve.
Spoločnosť zaniká vymazaním z obchodného registra.
***13.***Zhodnoťte dôsledky cyklického vývoja ekonomiky (inflácia, nezamestnanosť)
HOSPODÁRSKY CYKLUS
Ekonomika sa vyvíja cyklicky.
Vývoj ekonomiky, ktorý prebieha v podobe opakujúcich sa výkyvov, nazývame cyklickým a jeho jednotlivej vlne, ktorá v sebe zahŕňa rozmach a pokles ekonomickej výkonnosti hovorímeekonomický (hospodársky) cyklus.
Hospodársky cyklus máštyri fázy:
- Recesia–klesajúca ekonomická aktivita, produkt sa znižuje, v ekonomike je veľmi málo istoty, prevláda pesimizmus, znižovanie odbytu, dopyt nemôže držať krok s výrobou kvôli vysokým cenám, znižovanie výroby, prepúšťanie z práce, rast nezamestnanosti, likvidácia podnikov, znižovanie ziskov a miezd, klesá dopyt po úveroch a dopyt po práci.
- Dno– bod keď je reálny produkt minimálny, najnižšia úroveň reálneho HDP, v ekonomike prevláda skľučujúca atmosféra, úroveň výroby je nízka, dopyt je nízky, nezamestnanosť je vysoká, úroveň odbytu je nízka, podniky sa zatvárajú, je nízka úroveň cien tovarov, miezd, úrokov a ziskov, je nízky dopyt po úveroch,
- Expanzia – rozmach, ekonomika sa rozvíja, skutočný produkt rastie, v ekonomike prevláda dôvera a optimizmus, výroba a odbyt narastajú, nezamestnanosť klesá, ceny rastú pomaly, rastú mzdy, úroky, zisky, rastie dopyt po úveroch,
- Vrchol– bod, keď reálny produkt dosahuje maximum. Najvyššia úroveň reálneho HDP, v ekonomike je plná zamestnanosť až prezamestnanosť, výroba dosahuje maximum, odbyt dosahuje najvyšší stupeň, ceny sú vysoké a ešte stále rastú, rastú mzdy, úroky a zisky, v ekonomike začína prevažovať nedôvera.
Hlavným dôsledkom cyklického vývoja sú zmeny inflácie a nezamestnanosti.
INFLÁCIA- je peňažný jav, znamená nadmernú emisiu peňazí do obehu. Ide o znehodnocovanie peňažnej jednotky v dôsledku ekonomickej nerovnováhy, čím sa následne zvyšujú ceny tovarov a služieb. Infláciou sa znižuje kúpna sila peňazí. Inflácia sa teda prejavuje rastom cenovej hladiny a zvýšením množstva peňazí v obehu.
Miera inflácie– je miera zmeny cenovej hladiny, meranej indexom spotrebiteľských cien za určité obdobie. Vyjadruje sa v %.
Miera inflácie =cenová hladina aktuálneho roku – cenová hladina predchádzajúceho rokux 100
cenová hladina aktuálneho roku
V závislosti od toho, ako rýchlo rastú ceny, hovoríme otroch formách (úrovniach) inflácie:
- miernu infláciu – je charakterizovaná jednociferným tempom rastu cien (1-9%), pomalým stúpaním cien, peniaze nestrácajú hodnotu, mena je dôveryhodná, nárast cien zohľadňujú úrokové sadzby, peňažný systém funguje, HDP neklesá, pri tejto miere inflácie je ekonomika stabilná,
- cválajúca inflácia**–**je charakterizovaná dvoj až trojciferným tempom rastu cien, spôsobuje v ekonomike veľké ekonomické problémy, je charakteristická rýchlym rastom cien, peniaze strácajú hodnotu, ľudia investujú, banky využívajú cenový index, peňažný trh zaniká, HDP klesá,
- hyperinflácia – presahuje 1000%-tné tempo rastu cenovej hladiny ročne. Je typická pre výnimočné stavy, ako je vojna, povojnový stav, mimoriadna katastrofa a podobne, ktoré nútia vlády dávať do obehu viac peňazí, prejavuje sa prudkým chaotickým nárastom cien, ľudia nedôverujú mene, peňažný trh zaniká, výroba je rozvrátená.
Dôsledky inflácie:
- klesajú reálne príjmy obyvateľstva a kúpyschopnosti obyvateľstva,
- znehodnocujú sa peniaze a úspory,
- rastú výdavky na základné životné potreby,
- zanecháva vážne sociálne dôsledky na najchudobnejších vrstvách,
- isté výhody prináša vlastníkom tovarov a dlžníkom.
NEZAMESTNANOSŤ
Nezamestnanosťje sociálno-ekonomický jav, ktorý vzniká vtedy, ak je na trhu práce skupina nezamestnaných, ktorí hľadajú prácu.
Ukazovateľom nezamestnanosti je**miera nezamestnanosti**,uvádza sa v percentách
Miera nezamestnanosti =nezamestnaníx 100
pracovná sila
Pracovná sila = zamestnaní + nezamestnaní
Prirodzená nezamestnanosť****je taká, keď sa počet voľných miest rovná alebo je väčší ako počet nezamestnaných.
Za plnú zamestnanosť sa dá považovať stav, keď sa počet nezamestnaných pohybuje okolo 5 %.
Nezamestnanísú práceschopní, ktorí majú záujem sa zamestnať – stratili prácu, chcú zmeniť miesto, skončili školu, vracajú sa z materskej dovolenky alebo z iného dôvodu.
Druhy nezamestnanosti
- Frikčná nezamestnanosť – ide o dočasnú nezamestnanosť v dôsledku prirodzených životných situácií – sťahovanie, nástup po materskej dovolenke, hľadanie nového miesta, po návrate z pobytu v zahraničí a podobne.
- Štrukturálna nezamestnanosť– vzniká v dôsledku štrukturálnych zmien v ekonomike, zanikajú odvetvia, vznikajú nové, využívajú sa nové technológie, ktoré vyžadujú inú kvalifikáciu, niektorí pracovníci sú žiadaní a iní sa stávajú nepotrebnými. Riešenie si vyžaduje rekvalifikáciu, celoživotné vzdelávanie a cestovanie za prácou.
- Cyklická nezamestnanosť– súvisí s ekonomickými cyklami, je sprievodným javom recesie. Narastá, keď je ekonomika v nerovnováhe (klesá dopyt, produkcia), v období expanzie klesá.
- Sezónna nezamestnanosť– je prechodná nezamestnanosť v odvetviach, ktoré majú sezónny charakter (napr. poľnohospodárstvo, cestovný ruch a podobne),
- Skrytá nezamestnanosť– prejavuje sa skracovaním pracovného času pracovného času, platením nižšej mzdy v čase, keď zamestnanci nemajú prácu.
14.Vysvetlite hlavné úlohy personálneho manažmentu v podniku
H****lavné funkcie personálneho manažmentu
- Analýza práce a pracovných miest.
- Plánovanie počtu pracovníkov.
- Nábor a výber pracovníkov.
- Hodnotenie pracovných výkonov.
- Vzdelávanie a rozvoj pracovníkov.
- Odmeňovanie a motivácia.
- Zabezpečenie zamestnaneckých vzťahov (vrátane bezpečnosti pri práci a ochrany zdravia, tiež legislatívne náležitosti).
Analýza práce a pracovných miest
Personálny manažér musí predovšetkým poznať jednotlivé pracovné miesta vo firme.
Výsledkom analýzy pracovného miesta jepopis pracovného miesta. Takýto popis obsahuje všetky potrebné informácie o pracovnom mieste. Teda popisuje spôsob vykonávania práce, miesto, čas, koordinuje vzájomné vzťahy na pracovisku.
Plánovanie počtu pracovníkov
Plánovanie počtu pracovníkov je proces, ktorý sa snaží skĺbiť potreby firmy, jej ciele a na druhej strane realitu trhu práce.Výsledkom plánovania by mala byť odpoveď na otázku, koľko a akých pracovníkov potrebujeme.
Nábor a výber pracovníkov
Pri náboreje dôležité definovať, koho budeme oslovovať, tedaaká bude cieľová skupina.Či budeme hľadať kandidátov z vlastných radov (interný nábor), alebo priamo na pracovnom trhu (externý nábor).
Ďalšia dôležitá vec jesprávny výber komunikačných kanálov– spôsob, akým oslovíme vybranú cieľovú skupinu potenciálnych kandidátov. V internom nábore väčšinou priamo oslovíme vhodných kandidátov (e-mailom, osobne). Prípadne zverejníme informácie o voľných miestach v internej sekcii webovej stránky firmy, prípadne inou zaužívanou formou (napríklad nástenka) informujeme našich súčasných pracovníkov. V externom nábore informácie o voľných pracovných miestach zverejňujeme cez vlastnú webovú stránku, cez pracovné portály alebo prostredníctvom inzercie – napríklad cez sociálne siete. Firma môže ako informačný kanál využiť aj úrad práce, prípadne rôzne pracovné burzy a firemné dni. Na Slovensku je najznámejším portálom pre hľadanie práceProfesia.
Hodnotenie pracovných výkonov
Hodnotenie pracovných výkonov je takisto veľmi dôležité. Dôvodov je niekoľko. V prvom rade musíme vedieť, či pracovník plní úlohy, ktoré sa od neho očakávajú. No a kvalita pracovných výkonov by mala súvisieť s odmeňovaním pracovníkov. Pracovné výkony väčšinou hodnotí priamy nadriadený, ktorý individuálne komunikuje s pracovníkom. Ak nie sú výkony uspokojivé, snaží sa predovšetkým o zlepšenie. Nadriadený poskytuje pracovníkovi spätnú väzbu. Podstatné je, aby pracovník rozumel, čo sa od neho, či a do akej miery očakávania spĺňa alebo nie.
Vzdelávanie a rozvoj pracovníkov
V súčasnosti sa kladie veľký dôraz na celoživotné vzdelávanie. Nie je to len módny trend, ale predovšetkým nevyhnutnosť. Technologický vývoj a úroveň poznatkov napreduje rýchlym tempom. Pracovníci sa musia neustále vzdelávať, aby boli schopní pracovať s novými technológiami – novými strojmi, materiálmi, novými počítačmi, tabletmi, softvérmi, komunikačnými nástrojmi... Aj bežne používaný MS Word alebo MS Excel má veľmi veľa funkcií, o ktorých ani netušíme. Mohli by sme absolvovať rozsiahly kurz iba na to, aby sme sa s týmito funkciami naučili pracovať.
Odmeňovanie pracovníkov a ich motivácia
Odmena býva väčšinou peňažná (základná zložka, pohyblivá zložka), alebo môže byť aj nepeňažná (uznanie, pochvala, zamestnanecké benefity).
Na výšku peňažnej odmeny vplývajú viaceré faktory. Sú to hlavne
- podmienky na trhu práce,
- schopnosti a skúsenosti pracovníka,
- dosahované pracovné výsledky a pracovné správanie pracovníka,
- úlohy a požiadavky, ktoré sú na pracovníka kladené,
- pracovné podmienky pri práci (príplatky za riziko, náročné podmienky a pod.),
- právne predpisy (minimálna mzda, povinné príplatky, platená dovolenka atď.),
- kolektívne vyjednávanie.
Mzdové formy bývajú nasledovné:
- základná mzda (úkolová mzda, časová mzda)
- pohyblivá (variabilná) zložka (prémie a podiely na zisku, provízie).
Úkolová mzda je dohodnutá za konkrétnu vykonanú prácu. Ak je pracovník šikovný, táto forma odmeny je pre neho výhodná, pretože konkrétnu úlohu vie zvládnuť rýchlo. Časová mzda má v sebe riziko, že pracovník nebude pracovať efektívne, ale bude „naháňať“ odpracované hodiny bez ohľadu na reálne pracovné výsledky. Ako už však bolo spomenuté, u niektorých povolaní je časová mzda vhodná – vrátnici, recepčné, pracovníci SBS atď.
Veľmi obľúbené sú v súčasnosti ajzamestnanecké benefity. Firmy poskytujú svojim zamestnancom rôzne nepeňažné bonusy – organizujú teambuildingy, športové firemné hry a súťaže. Pracovníci dostávajú rôzne poukážky a kupóny do fitness centier, plavární, kín, divadiel a rôznych obchodov. V iných firmách sa snažia podporovať balans medzi prácou a osobným životom – napríklad firma prevádzkuje škôlku, kde môže rodič umiestniť svoje malé dieťa počas pracovnej doby. Tiež rôzne možnosti flexibilného pracovného času, prípadne občasnej práce z domu „home-office“ možno považovať za nefinančný benefit. Firmy sem radia aj možnosť osobného rozvoja, stáže alebo výhody súvisiace so služobným telefónom, automobilom a podobne.
Dôležité je, aby mzda pôsobilamotivačneastimulačnena pracovníkov.
Motivácia
Motivácia predstavuje určité sily pôsobiace na pracovníka, ktoré podnecujú a riadia jeho správanie. Motivácia môže byťvnútornáavonkajšia.
Vnútornú motiváciumá pracovník sám v sebe. Je formovaná jeho výchovou, skúsenosťami.
Faktoryvnútornej motivácie sú nasledovné:
- zodpovednosť,
- potreba sebarealizácie,
- voľnosť a flexibilita,
- možnosť naplno využívať svoje zručnosti a schopnosti,
- túžba po moci,
- vážnosť a úcta na pracovisku,
- zaujímavá a podnetná práca,
- príležitosť k osobnému a kariérnemu rastu.
Vonkajšia motiváciapochádza z vonkajšieho prostredia a je iniciovaná druhou osobou – zvyčajne nadriadeným pracovníkom alebo zamestnávateľom.
Faktoryvonkajšej motivácie sú napríklad takéto:
- finančné ohodnotenie,
- pochvala,
- povýšenie,
- tresty,
- kritika,
- zníženie prémií atď.
Motiváciamôže byťpozitívna(ekonomická - výšky odmeny, osobnostná - sebarealizácia, sociálna - morálne ocenenie a pod.) ajnegatívna(zastrašovanie, napäté vzťahy, zhoršenie podmienok, finančné znevýhodnenie a pod.).
15.Charakterizujte mzdu ako cenu práce na trhu a na konkrétnom príklade uveďte výpočet čistej mzdy zamestnanca v podniku
Mzda je odmena za vykonanú prácu jednotlivých zamestnancov podniku, je teda cenou práce.
Mzda predstavuje peňažné plnenie alebo plnenie peňažnej hodnoty, ktoré poskytuje zamestnávateľ zamestnancovi za prácu.
Výška mzdy závisí od mnohých faktorov. Súvisí s charakterom práce, spoločenským významom a náročnosťou práce.
Peňažné odmeňovanie sa v praxi realizuje na základe viacerých právnych noriem – Zákonníka práce, zákona o minimálnej mzde, zákona o kolektívnom vyjednávaní, zákona o štátnej službe a ďalších nadväzujúcich právnych noriem.
Štát teda nezasahuje do odmeňovania zamestnancov v podniku. Zásahy štátu sa sústreďujú len na:
- stanovenie zákonnej dĺžky pracovného času,
- výmeru dovolenky,
- stanovenie minimálnej mzdy
- zabezpečenie v chorobe zamestnanca.
Mzda plní dve základné****funkcie:
- sociálna funkcia–spočíva v zabezpečení obnovenia pracovnej sily. Mzda zabezpečuje sociálne istoty a ovplyvňuje životnú úroveň.
- ekonomická funkcia–z podnikového hľadiska spočíva v motivovaní zamestnancov a ovplyvnení nákladov. Z makroekonomického hľadiska má vplyv na tovarovo-peňažné trhy a môže ovplyvňovať infláciu.
Z hľadiska využiteľnosti mzdy rozlišujeme:
- nominálnu mzdu–peňažná suma, ktorú zamestnanec dostane,
- reálnu mzdu–množstvo tovarov a služieb, ktoré možno za mzdu kúpiť.
Mzdové podmienkysú podstatnou náležitosťou pracovnej zmluvy. Môžu byť dohodnuté:
- priamo v pracovnej zmluve,
- v kolektívnej zmluve a pracovná zmluva sa na ňu len odvoláva.
Zložky mzdy
**Hrubá mzda =**základná mzda ( rôzne formy: časová, úkolová,podielová, zmluvná, kombinácia jednotlivých foriem )
-
doplnková mzda
-
mzdové zvýhodnenie
-
náhrady mzdy
Hrubá mzda je súčtom základnej mzdy, doplnkovej mzdy (odmien, prémií, osobných ohodnotení, podielov na hospodárskom výsledku), mzdových zvýhodnení (príplatkov za prácu nadčas, nočnú prácu, sviatky, za prácu v sťaženom a zdraviu škodlivom prostredí) anáhrad (náhrady za dovolenku, sviatok, pri prekážkach na strane zamestnanca alebo zamestnávateľa).
Z hrubej mzdy sa vypočítavačistá mzda:
**Čistá mzda =**hrubá mzda
- poistné
čiastkový základ dane
- nezdaniteľná časť na daňovníka
zdaniteľná mzda
- daň z príjmov 19% ( 25%)
- náhrada príjmu /pri dočasnej pracovnej neschopnosti zamestnanca/
Čistá mzda je mzda, ktorú dostaneme po odpočítaní poistného na sociálne a zdravotné poistenie a preddavku na daň z príjmov zo závislej činnosti z hrubej mzdy a pripočítaní prípadných náhrad príjmu, napríklad pri dočasnej pracovnej neschopnosti.
Čistá mzda = hrubá mzda - poistné - preddavok na daň z príjmov + náhrady
**Mzda na vyúčtovanie /čiastka k výplate/**sa vypočíta, ak sa od čistej mzdy sa odpočítajú prípadné zrážky zo mzdy (napr. pôžičky, sporenia, poistky, stravné, doplnkové dôchodkové poistenie...) a preddavok na mzdu.
Čiastka k výplate = čistá mzda – zrážky zo mzdy - preddavok na mzdu
Na základe zákona o sociálnom poistení a zákona o zdravotnom poistení odvádza zamestnávateľ za zamestnanca poistné.
Poistné:
- sociálne poistenie:
- nemocenské poistenie
- dôchodkové poistenie – starobné
- invalidné
- úrazové poistenie
- garančné poistenie
- poistenie v nezamestnanosti
- zdravotné poistenie
Nemocenské poistenie – poistenie pre prípad dočasnej pracovnej neschopnosti, tehotenstva a materstva.
Dôchodkové poistenie – skladá sa zo starobného a invalidného poistenia. Starobné poistenie je poistenie na zabezpečenie príjmu v starobe. Invalidné poistenie je poistenie pre prípad invalidity.
Úrazové poistenieje poistenie pre prípad poškodenia zdravia alebo úmrtia v dôsledku pracovného či služobného úrazu a choroby z povolania.
Garančné poistenie – poistenie pre prípad platobnej neschopnosti zamestnávateľa.
Poistenie v nezamestnanosti – poistenie pre prípad straty príjmu v dôsledku nezamestnanosti
Všetky uvedené druhy poistenia vytvárajú fondy, z ktorých sa platia nemocenské, starobné, invalidné, úrazové a iné dávky.
Okrem toho sa vytvára fond solidarity, do ktorého prispievajú zamestnávatelia.
Zdravotné poistenie – ide o poistenie, na základe ktorého sa poskytuje zdravotná starostlivosť. Zo mzdy sa odvádza poistné na povinné verejné zdravotné poistenie.
Povinnosť platiť sociálne a zdravotné poistenie má zamestnanec, ale aj zamestnávateľ. Zákon o zdravotnom a sociálnom poistení určuje percentuálne sadzby a výšku minimálneho a maximálneho vymeriavacieho základu.
| Prehľad odvodov poistného v percentách | ||
|---|---|---|
| zamestnanec | zamestnávateľ | |
| Zdravotné poistenie | 4,00 | 11,00 |
| Nemocenské poistenie | 1,40 | 1,40 |
| Dôchodkové starobné poistenie | 4,00 | 14,00 |
| Dôchodkové invalidné poistenie | 3,00 | 3,00 |
| Úrazové poistenie | neplatí | 0,80 |
| Poistenie v nezamestnanosti | 1,00 | 1,00 |
| Garančné poistenie | neplatí | 0,25 |
| Rezervný fond solidarity | neplatí | 4,75 |
| Spolu | 13,40 | 36,20 |
Daň z príjmov zo závislej činnosti vypočítava sa zozdaniteľnej mzdy(nie z hrubej mzdy).
Zdaniteľná mzda je časť hrubej mzdy, ktorú dostaneme po odpočítaní poistného a nezdaniteľnej časti základu dane na daňovníka.
Nezdaniteľná časť základu dane na daňovníkaje suma zodpovedajúca 22,5-násobku sumy životného minima platného k 1. januáru príslušného zdaňovacieho obdobia.
Zdaniteľná mzda = hrubá mzda - poistné - nezdaniteľná časť základu dane
Preddavok na daň z príjmov sa vypočíta zo zdaniteľnej mzdy vo výške platnej sadzby dane z príjmov – 19%.
Preddavok na daň z príjmov = zdaniteľná mzda x 0,19 (0,25)
Výpočet čistej mzdy na rok 2025
Výpočet čistej mzdy :
Hrubá mzda1 000,-
Odvody do poistných fondov(13,4% ) - 134,-
________________
Čiastkový základ dane 866,-
Nezdaniteľná časť základu dane na daňovníka(2021) - 479,48
________________
Základ dane 386,52
19% preddavok na daň73,44
ČM = HM - odvody do poistných fondov- preddavok na daň + daňový bonus na dieťa
ČM = 1000—134-73,44 = 792,56 €
Cena práce = 1362,-
16.Uveďte aké náklady, výnosy a výsledok hospodárenia vznikajú v podniku (analýza nulového bodu, výpočet VH)
NÁKLADY PODNIKU predstavujú peňažné vyjadrenie spotreby výrobných faktorov.
Náklady podniku možno sledovať z dvoch hľadísk:
- Náklady z hľadiska podniku ako celku– sledujú sa vo finančnom účtovníctve. Nákladom sa tu rozumie každé zníženie /odčerpanie/ majetku vyjadrené v peniazoch. Patria tu napríklad spotreba materiálu, mzdy robotníkov, manká a škody, náklady na reprezentáciu, daň z príjmov, spotreba energie a pod.
- Náklady z vnútropodnikového hľadiska– sledujú sa vo vnútropodnikovom účtovníctve. Nákladom sa tu rozumie účelné a účelové vynaloženie majetku v peňažnom vyjadrení. Účelové vynaloženie majetku znamená, že náklad sa vynakladá na konkrétny účel napr. spotreba múky pri pečení chleba. Účelové vynaloženie majetku znamená, že sa pri vytváraní výkonov pracuje hospodárne (napríklad, aby vznikol čo najmenší odpad materiálu) a efektívne.
Členenie nákladov:
Náklady, ktoré vznikajú v podniku sa členia z rôznych hľadísk. V praxi podnikov sa používa členenie z týchto hľadísk:
- podľa nákladových druhov (druhové členenie nákladov),
- podľa závislosti od objemu výkonov,
- podľa položiek kalkulačného vzorca (kalkulačné členenie nákladov),
- podľa požiadaviek účtovníctva na vyčíslenie hospodárskeho výsledku (účtovné členenie nákladov)
Druhové členenie nákladov:
Toto členenie je spojené s hodnotením podniku ako celku a náklady členíme naprvotnéadruhotné.
Prvotné nákladypredstavujú spotrebu výrobných faktorov pri ich vstupe do podniku. Vyskytujú sa v takej forme, v akej vznikli a neprihliada sa na to, kde vznikli, ani na aký účel sa vynaložili. Vznikajú pri styku s okolím – napríklad dodávateľmi, a preto sa označujú aj pojmomexterné náklady.Tvoriaekonomicky rovnorodé skupiny, t.j. každá skupina obsahuje len jeden nákladový druh, ktorý sa ďalej nerozkladá na súčasti, preto sú tojednoduché náklady.
Náklady podľa nákladových druhov sa členia takto:
- **spotrebované nákupy /**materiál, energia, voda, plyn.../,
- nakupované a použité služby/napr. opravy strojov, cestovné.../,
- mzdové a ostatné osobné náklady/mzdy, zdravotné a sociálne poistenie/,
- dane a poplatky/napr. daň z nehnuteľností/,
- iné prevádzkové náklady/napr. dary, pokuty, penále/,
- odpisy dlhodobého majetku,
- tvorba rezerv a opravné položky/napr. opravná položka k materiálu, rezerva na opravu budovy/,
- finančné náklady/napr. manká a škody/,
- ostatné druhy nákladov.
Druhotné nákladypredstavujú spotrebu výkonov iných vnútroorganizačných útvarov. Sú to interné náklady, ktoré vznikajú pri odovzdaní výkonov medzi jednotlivými útvarmi podniku. Označujú sa ako zložené náklady, lebo ich možno rozložiť na pôvodné nákladové druhy.
**Význam druhového členenia nákladov –**náklady členené podľa nákladových druhov slúžia na:
- vyčíslenie hospodárskeho výsledku /zisk alebo strata/,
- porovnávanie štruktúry nákladov v podniku
- plánovanie hospodárskej činnosti podniku /plán – rozpočet nákladov/.
Členenie nákladov v závislosti od objemu výroby:
podľa miery závislosti od objemu výkonov členíme náklady na:
- fixné
- variabilné.
Fixné náklady (pevné, nepružné)- sú také, ktoré sa so zmenou výroby (poklesom alebo nárastom) celkovo nemenia, ale mení sa ich podiel pripadajúci na jednotku výkonu (napr. jeden výrobok). Patria tu napríklad náklady na osvetlenie, kúrenie, odpisy, úroky z úverov, náklady na výskum a vývoj, náklady na správu podniku.
Variabilné (premenlivé, pružné)- náklady, ktoré sa menia so zmenou objemu výroby.
Zmena variabilných nákladov môže byť:
a) proporcionálna – náklady rastú rovnako rýchlo ako objem výkonov,
b) progresívna – náklady rastú rýchlejšie ako objem výkonov,
c) degresívna - náklady rastú pomalšie ako objem výkonov,
d) regresívna – náklady sa vyvíjajú nepriamo úmerne s objemom výkonov.
Celkové náklady = fixné náklady + variabilné náklady
Kritický objem výroby – tzv. nulový bod, bod zvratu – predstavuje množstvo výrobkov, ktoré musí podnik vyrobiť a predať, aby nebol stratový. Tento objem výkonov predstavuje hranicu objemu výkonov, pod ktorou už podnik vykazuje stratu a nad ktorou vykazuje zisk.
Kritický objem výroby = celkové fixné náklady : (cena jedného výrobku - variabilné náklady na jeden výrobok)
Náklady podľa kalkulácie (kalkulačné členenie)
Podľa toho, ako sa dajú náklady stanoviť na kalkulačnú jednotku, rozlišujeme:
- priame (jednotkové) náklady**-**vznikajú v priamej súvislosti s príslušným výkonom, napríklad spotreba kože na výrobu pánskych topánok. Možno ich priamo a presne určiť na jednotku daného výkonu. Vyčísľujeme ich na základe noriem spotreby alebo výkonových noriem. Patria sem priamy materiál, priame mzdy a ostatné priame náklady.
- nepriame náklady (režijné) - vznikajú v dôsledku spoločného zabezpečenia, obsluhy a riadenia výroby. Tieto náklady sú spoločné pre všetky výkony. Sú to napríklad odpisy budovy, v ktorej sa šijú pánske topánky, plat riaditeľa podniku a pod. Nemožno ich určiť priamo na jednotku daného výkonu. Určujú sa na kalkulačnú jednotku nepriamo podľa určitých metód.
Kalkulačné členenie nákladovmá významnajmä v tom, že:
- náklady sa sledujú podľa účelu, teda vo vzťahu k výkonom, využíva sa pri riakontrole hospodárnosti (vo vnútropodnikovom riadení),
- slúži na zistenie výšky a zloženia nákladov kalkulačnej jednotky,
- slúži ako podklad pri cenovom rozhodovaní,
- slúži na kontrolu plnenia stanovených výkonov,
- umožňuje odkrývať rezervy znižovania nákladov.
Náklady podľa charakteru činnosti (členenie z hľadiska účtovníctva)
Podľa toho, na ktorú podnikovú činnosť sa náklady vynakladajú, ich členíme na:
- náklady na bežnú činnosť– súvisia s hlavnou podnikovou činnosťou, týkajú sa hospodárskej činnosti a finančnej činnosti podniku,
- náklady na mimoriadnu činnosť– súvisia s náhodnými udalosťami – napr. náklady spojené s odstraňovaním škôd na budovách, znehodnotenie tovaru pri živelnej pohrome.
Znižovanie nákladov:
Cieľom podniku je dosiahnuť zisk, preto sa snaží znižovať vstupy – náklady. Hľadá rezervy ich znižovania.
Rezervy znižovania nákladovsú zistené nevyužité možnosti podniku. Patria sem napríklad lepšie využívanie obežného majetku, skracovanie doby obratu obežného majetku, lepšie využívanie výrobnej kapacity dlhodobého majetku, zvyšovanie kvality výkonov, a iné.
Prostriedky znižovania nákladovsú konkrétne opatrenia na využitie rezerv. Podnik najskôr zistí rezervy znižovania nákladov a potom hľadá prostriedky, ktorými dané opatrenia uskutoční. Takýmito prostriedkami sú lepšia organizácia práce, lepšie riadenie, zavedenie modernej techniky a technológie a iné.
VÝNOSY sú výkony vyjadrené v peniazoch / výkon = výsledok podnikateľskej činnosti /.
Výnosy posudzujeme:
- výnosy z hľadiska podniku ako celku– predstavujú zvýšenie niektorého druhu majetku, resp. zníženie záväzku v peňažnom vyjadrení. Sledujú sa vo finančnom účtovníctve.
- výnosy z vnútropodnikového (vnútroorganizačného) hľadiska– vznikajú pri realizácií výkonov vo vnútri podniku a označujú sa ako výnosy z odovzdania.
Členenie výnosov
V podniku možno výnosy členiť (podobne ako náklady) z viacerých hľadísk:
- podľa výnosových druhov (druhové členenie výnosov),
- v závislosti od spôsobu realizácie výkonov,
- podľa charakteru činnosti.
Druhové členenie výnosov je základným členením výnosov v podniku. Toto členenie vychádza z účtovej osnovy.
Výnosy podľa druhov sa členia takto:
- tržby za vlastné výkony (výrobky, tovar, služby),
- výnosy zo zmeny stavu vnútropodnikových zásob (nedokončená výroba, polotovary, výrobky, zvieratá),
- výnosy z aktivovania výkonov vlastnej činnosti (vznikajú ako protipoložka nákladov pri výkonoch vytvorených vo vlastnej réžii),
- iné výnosy z hospodárskej činnosti (napríklad tržby z predaja dlhodobého majetku, materiálu, pokuty, penále, úroky z omeškania),
- zúčtovanie rezerv a opravných položiek,
- finančné výnosy (tržby z predaja cenných papierov, úroky, kurzové zisky),
- zúčtovanie rezerv a opravných položiek finančných výnosov,
- mimoriadne výnosy (výnosy zo zmeny metódy, náhrady škôd, zúčtovanie rezerv),
- ostatné druhy výnosov.
Výnosy podľa spôsobu realizácie**:**
- tržby
- vnútroorganizačné výnosy
- ostatné výnosy
Tržbavzniká pri predaji výkonu mimo podnik (externému odberateľovi), napríklad tržby za vlastné výkony a tovar.
Vnútroorganizačné výnosyvznikajú pri odovzdaní výkonov medzi jednotlivými útvarmi podniku, napríklad výnosy zo zmeny stavu vnútroorganizačných zásob.
Ostatné výnosynevznikajú pri bežnej činnosti podniku, napríklad tržby z predaja nepotrebného materiálu, tržby z predaja nepotrebného dlhodobého majetku, prijaté zmluvné pokuty, penále a úroky z omeškania a iné.
Výnosy podľa charakteru činnosti:
- Výnosy z bežnej činnosti,súvisia s hlavnou podnikovou činnosťou a s finančnou činnosťou.
- Výnosy z mimoriadnej činnostivznikajú z dôvodu mimoriadnych udalostí, napr. prijaté náhrady od poisťovne za škody spôsobené živelnými pohromami.
Výnosy z bežnej činnosti + výnosy z mimoriadnej činnosti = celkové výnosy
Zvyšovanie výnosov:
Podnik môže zvyšovať zisk nielen znižovaním nákladov, ale aj zvyšovaním výnosov. Jednou z možností je zvýšenie cien výrobkov alebo služieb. Podnik môže zvyšovať ceny svojich produktov len pokiaľ sú kupujúci ochotní za ne zaplatiť. Viac dosiahne podnik zvyšovaním predaného množstva produktov pomocou rôznych marketingových nástrojov, napríklad účinnou reklamou, prieskumom trhu, pohotovou reakciou na potreby zákazníkov a podobne.
Hospodársky výsledok je rozdiel medzi nákladmi a výnosmi podniku dosiahnutými za určité obdobie, spravidla kalendárny rok.
VÝNOSY - NÁKLADY = HOSPODÁRSKY VÝSLEDOK
Hospodársky výsledok môže byť:
- strata
- zisk
- nulový bod
Ak sú náklady vyššie ako výnosy, potom hospodárskym výsledkom je****strata.
NÁKLADY > VÝNOSY**⇒** STRATA
Ak sú výnosy vyššie ako náklady, potom hospodárskym výsledkom je****zisk.
NÁKLADY < VÝNOSY**⇒** ZISK
Rozdelenie hospodárskeho výsledku
Hospodársky výsledok, ktorý podnik dosiahne v bežnom roku sa vždy rozdeľuje (zisk) alebo uhrádza (strata) až v nasledujúcom roku. Vlastné použitie alebo rozdelenie disponibilného zisku závisí od jeho výšky, od typu podniku, od hlavných cieľov, ktoré vo svojej podnikateľskej činnosti podnik sleduje, od všeobecne záväzných právnych noriem a musí byť schválené príslušným orgánom – napr. valným zhromaždením akcionárov.
Z hľadiska poradia dôležitosti možnodisponibilný ziskrozdeliť takto:
- na tvorbu rezervného fondu v tých podnikoch, kde je to povinnosť (napr. a.s**. do výšky 20% objemu základného imania a 10% základného imania vs.r.o.),**
- na tvorbu ďalších fondov (napr. fondu odmien, sociálneho fondu),
- na vyplatenie dividend akcionárom (v a.s**.),**
- na vyplatenie odmien funkcionárom (v a.s**.** tantiemy členom dozornej rady a predstavenstva),
- rozdelenie časti zisku spoločníkom,
- na rozvoj podniku (nákup dlhodobého hmotného a nehmotného majetku, jeho modernizáciu a rekonštrukciu),
- zostatok zisku sa prevedie do nasledujúceho roka ako nerozdelený zisk.
V prípade, že podnik dosiahnestratu, možno ju uhradiť:
- z nerozdeleného zisku minulých rokov,
- spoločníkmi podniku,
- z rezervného fondu,
- znížením základného imania,
- strata sa prevedie do nasledujúcich rokov.
17.Vysvetlite aká je úloha štátu v trhovej ekonomike
Slovenská ekonomika môže byť opísaná ako trhový systém, v ktorom na tri základné ekonomické otázky**Čo? Ako?aPre koho?**odpovedá predovšetkým trh na základe zákonov ponuky a dopytu. Vládna politika ovplyvňuje v určitej miere správanie sa trhových subjektov na trhu. Naša ekonomika tak kombinuje prvky slobodného trhu a zásahov štátu do ekonomiky.
Medzi základné úlohy vlády patria:
- Ochrana trhového systému. Systém slobodného trhu je závislý od konkurencie. Úlohou vlády je preto ochraňovať a podporovať konkurenciu.
- Poskytovanie verejných statkov a služieb. Sú to také statky a služby, ktoré poskytuje štát pre všetkých občanov. Z rôznych dôvodov tieto statky a služby nemôže, prípadne nechce, poskytovať súkromný sektor (napr. štátne školy, cesty, polícia, pouličné osvetlenie...).
- Starostlivosť o****externality. Dym a výfukové plyny znečisťujú ovzdušie, odpadky sa povaľujú po chodníkoch. V trhovom systéme neexistuje žiaden mechanizmus, ktorý by dokázal prinútiť tých, ktorí tento problém spôsobili, aby uhradili náklady na odstránenie uvedených problémov.V “čistej” trhovej ekonomike nie je žiaden dôvod na to, aby napríklad továreň platila náklady na likvidáciu následkov znečistenia ovzdušia alebo na zdravotnú starostlivosť tým, ktorí v dôsledku znečistenia ochoreli. Rovnako sa neočakáva od firmy vyrábajúcej potraviny, že bude zbierať odpadky odhodené jej zákazníkmi. A tak úlohu obmedziť následky takýchto negatívnych externalít preberá vláda.Opatrenia, ktoré prijíma vláda patria do kategórie presviedčania, zdaňovania, nariadení a subvencií.
- Presviedčanie– osveta, sa využíva preto, aby sa ľudia prestali správať spôsobom, ktorý škodí iným a aby o tom, že škodia, vedeli. Príklad kampane proti fajčeniu, proti znečisťovaniu verejných priestranstiev domácimi zvieratami a pod.
- Finančné postihy– sa môžu využívať na obmedzovanie škodlivých externalít. Príklad: Na továrne, ktoré znečisťujú ovzdušie, môže vláda všeobecne uvaliť vyššie dane alebo ich jednotlivo zaťaží pokutami (sankciami). Tým zvyšuje firmám náklady a núti ich vybudovať čistiace zariadenia.
- Nariadenia– slúžia vláde na to, aby stanovila normy, ktoré vyhlásia niektoré externality za nezákonné, prípadne ich normatívne upraví. Príklad: Zákon stanovuje normy na ochranu zdravia pri práci alebo stanovené normy na obsah škodlivých látok.
- Subvencie– predstavujú platby štátu jednotlivým trhovým subjektom. Slúžia na podporu takých ekonomických aktivít, ktoré prinášajú pozitívne externality. Príklad: Podpora ekologického bývania, ekologického poľnohospodárstva.
- Prerozdeľovanie dôchodkov. Každá moderná spoločnosť pomáha sociálne slabším občanom. Štátne programy sociálnej pomoci, ktoré prijala vláda Slovenskej republiky, predstavujú mechanizmus prerozdelenia finančných prostriedkov získaných daňami smerom k tým, ktorí sú sociálne odkázaní. Týmto výdajom, za ktoré sa nevyrobia žiadne tovary a služby, hovoria ekonómovia transferové platby. Ale zo štátnych prostriedkov plynie množstvo peňazí napríklad do zdravotníctva, školstva, kultúry, poľnohospodárstva, na správu.
- Stabilizácia ekonomiky– znamená obmedzenie výkyvov ekonomiky, ktoré spôsobujú kolísanie zamestnanosti a životnej úrovne, čo postihuje obyvateľstvo. Vláda našťastie dokáže tieto kolísania zmierňovať a regulovať mnohými nástrojmi.
18.Popíšte základnú štruktúru a obsah podnikateľského plánu
ŠTRUKTÚRA A OBSAH PODNIKATEĽSKÉHO PLÁNUPodnikateľský plán má tri dôležité úlohy:
- núti podnikateľa premyslieť si dôležitý aspekt podnikania a logicky posúdiť všetky otázky spojené so založením podniku,
- poskytuje potencionálnemu investorovi, prípadne spoločníkovi informácie, na základe ktorých sa môže rozhodnúť o financovaní alebo o spoluúčasti na projekte,
- je použiteľný ako sprievodca podnikateľa pri rozbehu podniku a tiež ako užitočný monitorovací nástroj pre sledovanie chodu podniku.
OBSAH PODNIKATEĽSKÉHO PLÁNU
1. Zhrnutie projektu
Zhrnutie projektu je najdôležitejšou časťou plánu, lebo po jeho prečítaní musí byť jasné, o aké výrobky a trhy pôjde, aké kompetencie majú kľúčové osobnosti v podniku, koľko to bude stáť a čo z toho môže získať.
V zhrnutí projektu treba stručne a jasne predstaviť celý podnikateľský plán. Tu treba zosumarizovať hlavné body plánu, jeho ciele, hlavnú produkciu, hlavných odberateľov, zákazníkov, požadovanú sumu finančných prostriedkov. Zámerom zhrnutia musí byť presvedčivý obraz o podnikových cieľoch a stratégii ich dosiahnutia. Je posledným pracovným krokom pri spracovaní podnikateľského plánu.
2. Opis firmy
Opis sa zameriava na minulosť podniku (pokiaľ existoval) a jeho súčasný stav.
Potrebné je opísať:
- vývoj firmy, jej účel a právnu formu
- prečo bola založená firma
- aký je pôvod kapitálu potrebného na rozbeh podnikania
- kto sú vlastníci firmy a vedúci pracovníci, ich schopnosti a praktické skúsenosti
- súčasný stav firmy (počet zamestnancov, obrat, zisk, produkcia, iné)
3. Opis výrobku alebo služieb
Začína problémom, ktorý sa má riešiť a návrhom základného riešenia vo forme vlastného výrobku. V opise je potrebné zmieniť sa o dôležitých funkciách, ale nie je potrebné zaoberať sa technickými podrobnosťami. V opise používajte reálne údaje a dokazujte ich pomocou čísel, prečo je výrobok najlepší, v čom je porovnateľný a v čom lepší ako konkurenčné výrobky (služby). Ak na ich zdôvodnenie máte k dispozícii výsledky nezávislých testov, použite ich a v prílohe uveďte stručný popis ich záverov. Vhodne volené čísla majú vyššiu vypovedaciu schopnosť ako celá strana chválospevov. Táto časť by mala mať nasledujúce informácie:
- stručný popis výrobku
- jeho funkcia, prípadné jeho využitie
- jeho prednosti oproti konkurencii
- akékoľvek nezávislé ocenenie (s podrobnosťami uvedenými v prílohe)
4. Trh a konkurencia
Najpôsobivejším bodom v tejto časti je nájdenie a využitie dostatočného trhu, ktorý najlepšie zodpovedá Vašim záujmom a možnostiam Vášho podnikania. Definujte svojich zákazníkov, uveďte dôvody potencionálneho dopytu po Vašej ponuke a tiež možnosti jeho rastu. Charakterizujte konkurencieschopnosť výrobku (služieb) vo Vašom regióne, na Slovensku resp. v zahraničí. Ak budete používať číselné údaje, ich dôveryhodnosť zvýšite uvedením ich zdrojov.
5. Marketing
V tejto časti rozveďte taktiku, ktorou sa chcete dostať k zákazníkovi, aby kupoval Váš výrobok alebo Vaše služby. V tejto časti treba zodpovedať na nasledujúce otázky:
- ako definujete svojich zákazníkov
- ako sa chcete dostať do ich povedomia
- aké formy distribúcie zvolíte
- akým spôsobom budete predávať
- ako budete motivovať zodpovedného pracovníka na čo najväčšom predaji
- ako uvediete svoj výrobok alebo službu na trh
6. Výrobný proces
V tejto časti popíšte spôsob výroby produktu alebo poskytovania služieb, teda opis výrobného cyklu od vstupu surovín, cez výrobu až distribúciu výrobku k zákazníkovi. Popis by mal obsahovať dostatok dôležitých materiálov pre výrobu, s ktorými dodávateľmi budete spolupracovať a ako budete zabezpečovať dodávky aj v budúcnosti.
7. Organizačný plán
Popisuje organizačnú a riadiacu štruktúru firmy vrátane riadenia a kontroly finančných záležitostí podniku. Treba sa zmieniť o potrebe pracovníkov, o kritériách pri ich výbere a ich ďalších odborných školeniach. Táto časť by mala obsahovať charakteristiku platov a spôsob motivácie zamestnancov a manažmentu. Na konci tejto časti charakterizujte vedúcich pracovníkov a vlastníkov podniku (s priloženými životopismi). Na záver by mal podnikateľ (tam, kde je to potrebné) demonštrovať svoje technické a manažérske schopnosti, ktoré nadobudol v predchádzajúcich zamestnaniach.
8. Dopad na životné prostredie
Opíšte prípadný vplyv výrobného procesu a služieb daného podniku na životné prostredie. Ak výrobný proces alebo odpady z neho budú pre životné prostredie škodlivé, je treba uviesť opatrenia na zníženie nepriaznivého dopadu.
9. Finančné plány
V tejto časti musíte odhadnúť budúcnosť firmy prostredníctvom finančných projekcií na základe odborných odhadov. Nižšie uvedené finančné výkazy spracujte za obdobie, počas ktorého dôjde k splateniu úveru. V prípade, že Váš podnik bol činný v minulosti, musíte uviesť aj tieto údaje. Finančné plány je nutné spracovať vo forme výkazov:
- výkaz ziskov a strát – plán nákladov a výnosov
- súvaha – určuje stav majetku ako aj jeho krytie z finančných prostriedkov
- výkaz o toku hotovosti – prehľad príjmov a výdavkov
10. Doklady (prílohy)
Podnikateľský plán musí obsahovať doklady/prílohy.
Ide hlavne o:
- presný súhrn prieskumov trhu (vlastných alebo spracovaných odbornými organizáciami)
- prípadné fotokópie článkov v miestnych novinách, ktoré popisujú potrebu výrobku alebo služby, ktorý Vy navrhujete
- fotografiu Vášho výrobku alebo výrobkov
- kópie Vašich prospektov alebo materiálov
- výsledky akýchkoľvek testov Vášho výrobku, hlave keď boli urobené nezávislou organizáciou
- údaje o predbežných alebo uzatvorených hospodárskych zmluvách, ktoré sa dotýkajú dodávok a dodávateľov
- odberateľské zmluvy na výrobky resp. služby, (aj rámcové, ak je to možné)
- nájomné zmluvy
- cenové ponuky
- dražobné zápisy
- projekty
- registráciu podnikateľskej činnosti (výpis z obch. registra, živnostenský list, koncesnú listinu)
- súvahu a výkaz ziskov a strát za minulé obdobia, daňové priznania
19.Vysvetlite úlohy a postavenie NBS, ktorá je súčasťou Eurosystému
Národná banka Slovenska je centrálnou bankou na Slovensku.
Plní v štáte osobitnú funkciu a má nezávislé postavenie od vlády a Ministerstva financií. Zo svojej činnosti sa zodpovedá parlamentu. Nie je komerčne orientovaná. Jej klientmi sú prevažne obchodné banky a vláda.
Na dosiahnutie tohto cieľa plníďalšie úlohy:
- vydáva bankovky a mince,
- riadi, zabezpečuje a koordinuje platobný styk,
- riadi peňažný obeh,
- vykonáva dozor nad bankovými činnosťami,
- riadi devízové hospodárstvo štátu,
- riadi medzinárodný platobný styk,
- vystupuje ako pokladnica štátneho rozpočtu (banka štátu),
- emituje štátne cenné papiere.
Národná banka Slovenska podporuje hospodársku politiku vlády, ale svoje úlohy zabezpečuje nezávisle od pokynov vlády.
NBS je právnická osoba so sídlom v Bratislave( nezapisuje sa do OR ). Najvyšším riadiacim orgánom NBS jebanková rada, ktorej predsedá guvernér. Guvernéra a viceguvernéra menuje prezident republiky na 6 rokov, ostatných členov menuje vláda. Výkonným orgánom jedirektórium.NBS navonok zastupujeguvernér.
Funkcie Národnej banky Slovenska
Emisná funkcia– NBS má výhradné právo vydávať bankovky, mince a pamätné mince, určuje ich minimálnu hodnotu, platnosť, vzhľad, ochranné známky, spôsob výmeny atď.
Menová funkcia– NBS reguluje množstvo peňazí v obehu (expanzívna politika – podpora obehu, reštriktívna politika – pribrzdenie obehu). Stanovuje úrokové sadzby, podmienky pre poskytovanie úverov, povinné minimálne rezervy, nakupuje a predáva obligácie a štátne dlhopisy.
Devízová funkcia– NBS spravuje zlaté rezervy štátu, usmerňuje platobnú bilanciu štátu.
Bankový dohľad– NBS dohliada na činnosť bánk, pri zistení vážnych nedostatkov NBS uvalí na banku nútenú správu, v rámci ktorej prechádza pôsobnosť riadiacich orgánov banky na NBS a pozastavuje sa výkon funkcie orgánov banky.
Obchody Národnej banky Slovenska
1. Obchody s bankami
- NBS vedie účty bánk a prijíma ich vklady
- NBS predáva bankám alebo od nich nakupuje vybrané cenné papiere (napr. štátne dlhopisy so štátnou zárukou)
- NBS poskytuje bankám úver na dobu maximálne 6 mesiacov, zabezpečený cennými papiermi
-NBS môže poskytnúť úver Fondu ochrany vkladov
Fond ochrany vkladov
Fond ochrany vkladov bol zriadený zákonom NR SR o ochrane vkladov , ktorý nadobudol účinnosť dňa 1. júla 1996. Fond sústreďuje peňažné príspevky bánk a pobočiek zahraničných bánk na poskytovanie náhrad za vklady uložené v bankách a v pobočkách zahraničných bánk. Banky, ktoré prijímajú vklady, sú povinné podľa zákona platiť príspevky na účel ochrany vkladov do fondu.
Od 30.12.2010 sa náhrada za chránený nedostupný vklad v bankách poskytne jednému vkladateľovi vo výške tohto nedostupného vkladu, najviac však do výšky 100 000 €, pričom vypočítaná výška náhrady sa zaokrúhľuje na celé eurocenty nahor. Na účely výpočtu výšky náhrady za nedostupné vklady sa spočítavajú všetky zákonom chránené nedostupné vklady toho istého vkladateľa v jednej banke vrátane jeho podielov na spoločných vkladoch. Pri každom spoločnom vklade platí, že každý z vkladateľov má rovnaký podiel, ak sa hodnovernými dokladmi nepreukážu iné podiely jednotlivých vkladateľov.
2. Obchody so Slovenskou republikou
- NBS vedie príjmové a výdavkové účty štátneho rozpočtu, účty štátnych finančných aktív a pasív, účty štátnych fondov, účty štátnych rozpočtových organizácií a účty subjektov, ktorí hospodária s prostriedkami poskytnutými zo štátneho rozpočtu
- NBS predáva štátne dlhopisy a vykonáva ďalšie činnosti s nimi spojené – správu, výplatu úrokov, splácanie, prevod a podobne
3. Iné obchody NBS
- NBS môže vydávať krátkodobé cenné papiere so splatnosťou do jedného roka a verejne obchodovateľné cenné papiere a obchodovať s nimi
Eurosystémtvorí Európska centrálna banka a národné centrálne banky krajín, ktoré prijali euro. Okrem toho Európska centrálna banka spolu s centrálnymi bankami všetkých členských štátov EÚ tvorí skupinu nazývanúEurópsky systém centrálnych bánk.
Základné úlohy Eurosystému:
- Definovať a vykonávať menovú politiku eurozóny– Eurosystém nesie zodpovednosť za určovanie a výkon menovej politiky eurozóny. Ide o verejnú politickú funkciu, ktorá sa vykonáva najmä prostredníctvom obchodov na finančnom trhu. Pri plnení tejto úlohy je dôležité, aby Eurosystém mal plnú kontrolu nad menovou bázou – ECB a národné centrálne banky sú jedinými inštitúciami oprávnenými vydávať bankovky, ktoré sú zákonným platidlom v eurozóne.
- Vykonávať devízové operácie– devízové operácie ovplyvňujú výmenné kurzy a podmienky domácej likvidity – dôležité parametre menovej politiky.
- Podporovať plynulé fungovanie platobných systémov– platobné systémy slúžia na prevody peňazí medzi úverovými a inými peňažnými inštitúciami. Táto funkcia z nich robí základ finančnej infraštruktúry každej ekonomiky.
- Vedenie a správa devízových rezerv krajín eurozóny– jedným z hlavných dôvodov správy portfólia devízových rezerv je zabezpečiť, aby ECB mala dostatok likvidity na výkon devízových operácií. Devízové rezervy ECB sa v súčasnosti spravujú decentralizovaným spôsobom prostredníctvom národných centrálnych bánk, ktoré sa rozhodli podieľať sa na operatívnych riadení devízových rezerv ECB. Národné centrálne banky v tomto prípade konajú v mene a podľa pokynov ECB. Aj keď národné centrálne banky svoje vlastné devízové rezervy spravujú nezávisle, ich operácie na devízovom trhu presahujúce stanovený limit si vyžadujú súhlas ECB.
20.Vysvetlite aké sú základné ekonomické voľby, ktorým čelí každá spoločnosť
**Ekonomikou /hospodárstvom/**rozumieme súhrn nástrojov, inštitúcií, princípov a vzťahov, prostredníctvom ktorých sa uspokojujú ľudské potreby.
Každá ekonomika rieši tri základné ekonomické otázky:
1. ČO VYRÁBAŤ?
2. AKO VYRÁBAŤ?
3. PRE****KOHO VYRÁBAŤ?
ČO VYRÁBAŤ?– znamená určiť, aké druhy výrobkov treba vyrábať a aké služby poskytovať, v akom množstve a kedy. Ideálne by bolo, keby každá ekonomika mohla vyrábať všetky tovary, ktoré ľudia potrebujú a v takom množstve v akom ľudia potrebujú. To však nie je možné, pretože výrobné zdroje ekonomiky sú obmedzené. Pri danom množstve výrobných zdrojov zvýšenie výroby jednej skupiny výrobkov vyvolá zníženie výroby druhej skupiny výrobkov.O tom čo sa bude vyrábať, kedy a v akom množstve teda rozhodujú spotrebitelia.
AKO VYRÁBAŤ?– rieši otázku akou technológiou, akými prostriedkami, výrobnými postupmi a kto bude jednotlivé druhy statkov vyrábať, t.j. ako vzájomne kombinovať disponibilné výrobné faktory aby sa dosiahla čo najvyššia efektívnosť pri výrobe vybraných výrobkov.O tom rozhoduje konkurencia medzi výrobcami, kto dokáže vyrobiť lepšie a lacnejšie, ten vytlačí konkurenciu z trhu.
PRE KOHO VYRÁBAŤ?– rieši otázku, akým spôsobom sa vyrobené produkty rozdelia medzi spotrebiteľov, aby sa uspokojilo čo najviac ľudských potrieb. O tom, pre koho sa bude vyrábať sa ukáže na trhu pomocou ponuky a dopytu.Závisí to od dôchodkov spotrebiteľov a od cien tovaru a služieb.
Podľa toho, akým z uvedených spôsobov sa riešia ekonomické otázky v krajine, rozlišujemetri základné typy ekonomík a ekonomiku zmiešanú:
- ekonomiku založenú na inštinktoch, zvykoch a tradíciách /tradičná ekonomika/
- je typická pre pravekú, prípadne starovekú spoločnosť s primitívnym spôsobom organizovanosti jej členov a ich ekonomických aktivít. Všetky rozhodnutia sa prijímajú na základe inštinktov, zvyšok a tradícií. Inštinktje vrodený spôsob správania, podľa ktorého človek vykonáva určitú činnosť bez toho, aby si to uvedomoval. Zvykje činnosť, ktorá prechádza z generácie na generáciu.
- Ide spravidla o málo rozvinutú ekonomiku a dne už historicky prekonanú, ktorá existovala v primitívnych civilizáciách a v súčasnosti len často možno nájsť ekonomiku, ktorá by týmto spôsobom riešila základné ekonomické otázky.
- ekonomika založená na základe príkazov /príkazová ekonomika/, resp. centrálne riadené hospodárstvo
- v takejto spoločnosti o tom, koľko ktorých produktov majú firmy vyrábať, koľko a akých ľudí majú zamestnať, ako sumu majú investovať do nákupu strojov, aké majú byť mzdy zamestnancov a podpríkazmi rozhodujúštátne orgány/vláda, plánovacie komisie, ktoré sú podriadené politickým vodcom.
- Preto je príkazová ekonomika centrálne riadená. Prevláda v nej štátne vlastníctvo a monopolné postavenie výrobcov. Príkazová ekonomika neumožňuje efektívne využiť výrobné zdroje. V tejto ekonomike vždy nejaký tovar chýba a iný nepotrebný sa hromadí. Spravidla ide o prebytkové alebo nedostatkovú ekonomiku.
- Príkazová ekonomika charakterizovala hospodárstvo v období vojen, v povojnovom období a ekonomiky komunistických krajín.
- ekonomika riadená trhom /čistá trhová ekonomika/
- je založená na systéme slobodného podnikania a voľne súťaže /konkurencie/. Funguje prostredníctvom trhového mechanizmu.Trhový mechanizmus je proces, v ktorom vstupujú do vzájomného vzťahu dopyt a ponuka a výsledkom je trhová cena. Čisté trhové hospodárstvo predpokladá, že štát nezasahuje do hospodárstva. Okrem toho pre vznik čistého trhového hospodárstva je nevyhnutná spoločenská deľba práce, existencia samostatných výrobcov a existencia súkromného vlastníctva.
- zmiešaná ekonomika
- súčasné moderné ekonomiky majú podobu zmiešanej ekonomiky. Jej základom je trhový mechanizmus ale v rôznej miere sa prejavujú príkazové prvky a tradície. Jej základom je teda slobodná podnikateľská činnosť, voľná súťaž /konkurencia/, pričom štát zasahuje do chodu hospodárstva a usmerňuje ho.
- Štát určuje aspoň všeobecné pravidlá pre podnikanie, zabezpečuje ochranu spotrebiteľov či zamestnancov, stráži konkurenčné prostredie pred nekalou súťažou, je regulátor ekonomiky.
21.Charakterizujte ekonomické a alternatívne ukazovatele celkovej úrovne bohatstva krajiny
Národné hospodárstvo predstavuje zložitý systém subjektov (domácnosti, podniky, štát) a vzťahov medzi nimi.
Štát riadi národné hospodárstvo pomocou právnych noriem (zákonov, nariadení ...). Ich dodržiavanie na všetkých stupňoch riadenia je predpokladom rozvoja národného hospodárstva.
Meranie výkonnosti národného hospodárstva:
Vyspelosť alebo zaostalosť národného hospodárstva určitej krajiny sa posudzuje na základe ukazovateľov, ktoré sa nazývajú makroekonomické ukazovatele, alebo makroekonomické výstupy.
Základným makroekonomickým ukazovateľom na meranie výkonnosti národnej ekonomiky jehrubý domáci produkt – HDP.
Hrubý domáci produkt predstavuje celkovú hodnotu finálnych výrobkov a služieb /nie medziproduktov určených na ďalšie spracovanie/ ktoré boli vytvorené výrobnými faktormi na území určitého štátu za jeden rok.
hrubý národný produkt - HNP
Hrubý národný produkt - HNP predstavuje celkové množstvo vyrobených konečných výrobkov a poskytnutých služieb, ktoré vytvorili výrobné faktory občanov určitého štátu za jeden rok.
národný dôchodok - ND
Národný dôchodok predstavuje celkový dôchodok, ktorý získali vlastníci výrobných faktorov. Národný dôchodok je súhrn všetkých dôchodkov, ktoré plynú z využívania výrobných faktorov za jeden rok.
Ukazovatele výkonnosti ekonomiky môžu byť:
- nominálne
- reálne.
Nominálne ukazovatelesú vyjadrené v bežných trhových cenách.
Reálne ukazovatelevyjadrujeme v stálych cenách daného roka.
Alternatívne ukazovatele NH
ČISTÝ EKONOMICKÝ BLAHOBYT
Pri výpočte ukazovateľa Čistý ekonomický blahobyt vychádzame z HDP, ku ktorému treba pripočítať položky zvyšujúce blahobyt a odpočítať položky, ktoré blahobyt znižujú.
Pripočítateľné položky k HDP:
- statky a služby produkované v domácnosti– statky a služby, ktoré produkujeme pre seba, svoju domácnosť, príbuzných. Tie sa nerealizujú prostredníctvom trhu, nie sú obsiahnuté v HDP, ale zvyšujú ekonomický blahobyt.
- Produkcia tieňovej ekonomiky– ilegálne príjmy (čierny trh, pašovaný tovar, obchod s drogami, obchod so zbraňami, obchod s bielym mäsom...), legálne príjmy (fušky, predaj domácich produktov...), daňové úniky, neplatenie sociálnych dávok,
- Rast kvality úžitkových vlastností statkov a služieb– rast kvality zvyšuje ekonomický blahobyt,
- Hodnota voľného času– voľný čas môže niekomu poskytnúť väčšie uspokojenie ako samotné tovary – napr. vzdelávanie, oddych, starostlivosť o deti, vlastná v domácnosti vykonávaná práca – napr. varenie, zaváranie, domáce majstrovanie ...
Položky, ktoré znižujú ekonomický blahobyt
- znečistenie životného prostredia– choroby, ktoré vznikajú v dôsledku znečistenia a následky v súvislosti so znečisteným životným prostredím – náklady na odstraňovanie škôd na životnom prostredí,
- iné negatívne aktivity– napríklad zločinnosť
INDEX ROZVOJA ČLOVEKA
Tento ukazovateľ sa používa na porovnávanie ekonomickej vyspelosti jednotlivých krajín a berie do úvahy nasledujúce faktory:
- HDP na 1 obyvateľa– tzn. že celková suma HDP sa vydelí počtom obyvateľov v krajine,
- percentuálna gramotnosť dospelého obyvateľstva,
- priemerná dĺžka života obyvateľstva,
- dosiahnuté vzdelanie.
22.Charakterizujte banku a popíšte základné bankové operácie
Zákon o bankách definuje banku ako právnickú osobu so sídlom na území Slovenskej republiky, založenú ako akciovú spoločnosť, ktorá prijíma vklady a poskytuje úvery a ktorá má na výkon týchto činnosti povolenie.
Hlavnou úlohou bánk je teda prijímanie dočasne voľných peňažných prostriedkov (vkladov) od tých ekonomických subjektov, ktorí ich uvoľnili a ich sprostredkovanie (poskytnutie úverov) tým subjektom, ktorí predstavujú dopyt po nich. Touto činnosťou poskytujú služby podnikateľskej sfére, obyvateľstvu, miestnym orgánom, či iným ekonomickým subjektom.
Úlohou obchodných bánk je:
- prijímanie vkladov
- poskytovanie úverov
- platobný a zúčtovací styk
- poskytovanie bankových informácií
- zmenárenská činnosť
- poradenské služby vo veciach podnikania a iné.
Všetky operácie, ktoré vykonávajú obchodné banky môžeme rozdeliť do dvoch skupín:
1. pasívne operácie obchodných bánk
2. aktívne operácie obchodných bánk
PASÍVNE OPERÁCIE OBCHODNÝCH BÁNK
Pod pasívnymi bankovými operáciami rozumieme sústreďovanie cudzích zdrojov, ktoré predstavujú rozhodujúcu časť bankového kapitálu, potrebného na podnikanie banky. Banka tu vystupuje ako dlžník. Podstatnú časť cudzieho kapitálu banka získava prostredníctvom:
- vkladov od klientov (fyzických a právnických osôb),
- úverov a pôžičiek od emisnej banky a iných bánk.
Úrok– cena, na ktorú dáva veriteľ svoje peňažné prostriedky dlžníkovi na používanie počas dohodnutej doby.
Vklady na požiadanie:- vklady, ktoré klienti ukladajú na svoj bežný účet. Môžu s nimi neustále voľne disponovať. Ide o vklady bez časovej viazanosti. Pre banku sú veľmi nákladným a najmenej stabilným cudzím zdrojom. Z hľadiska likvidity predstavujú pre banku veľké riziko. Sú najnižšie úročené. Ku vkladom na požiadanie patria:
- vklady podnikateľských subjektov– ide o bežný účet podnikateľských subjektov. Môžu byť bez úverového rámca, alebo s úverovým rámcom. Sú úročené veľmi nízko. Slúžia na ukladanie peňažných prostriedkov v €, na realizáciu platobného styku. Účet sa zriaďuje na základe písomne uzavretej zmluvy o bežnom účte ku ktorej sa prikladá podpisový vzor.
- vklady obyvateľstva– patria tu sporožírové, osobné, kontokorentné účty a podobne. Podiel týchto vkladov rastie s rozširujúcim sa bezhotovostným platobným stykom. Obyvateľstvo využíva tieto vklady na úhradu svojich platobných záväzkov, pravidelne sa opakujúcich platieb, jednorázových príkazov na úhradu, výbery hotovosti z bankomatu pomocou bankomatových kariet a podobne.
- vklady vlády a miestnych orgánov– predstavujú malý podiel na celkových vkladoch na požiadanie. Vznikajú v priebehu rozpočtového obdobia a prechodného prebytku ich príjmov nad výdavkami.
- vklady bánk v iných bankách– súvisia s technikou vykonávania platobného styku a zúčtovania medzi bankami. Niekedy si malé banky ukladajú svoje prostriedky vo veľkých bankách z dôvodu zachovania likvidity, resp. iných dôvodov.
Úsporné vklady– slúžia na dlhodobejšie uloženie peňažných prostriedkov klientom – prevažne fyzických osôb. Tieto prostriedky nemožno využívať v platobnom styku. Sú úročené vyššou sadzbou ako vklady na požiadanie. Pre banku sú tieto prostriedky pomerne stabilným úverovým zdrojom.
Formy úsporných vkladov:
- vkladové účty– sú najrozšírenejšie, najčastejšie sú spojené s vkladnou knižkou. Vkladná knižka je cenný papier, ktorý vystaví peňažný ústav klientovi pri prvom vklade, t.j. ako potvrdenie o vklade. Obsahuje zmeny sumy vkladu, konečné zostatky, úroky, výpovedné lehoty a iné skutočnosti. Druhy vkladných knižiek – vkladná knižka bez výpovednej lehoty, vkladná knižka pre deti a mládež, výherné vkladné knižky.
- účty majetkového sporenia– na nich sa ukladajú vklady slúžiace na dlhodobé investovanie do cenných papierov.
- účty stavebného sporenia– organizujú ich špecializované stavebné sporiteľne, napr. Prvá stavebná sporiteľňa alebo VÚB Wustenrot. Sú spojené s vyplácaním štátnej prémie,
- účty poistného sporenia– predstavujú kombináciu úsporného vkladu a životného poistenia.
Termínované vklady– sú dlhodobejšie viazané vklady, banka ich prijíma na presne stanovenú dobu. Klient sa dobrovoľne zaväzuje nedisponovať s vkladom po určitý čas – termín. Pre banku sú pomerne stabilným peňažným zdrojom. Základnou podmienkou na otvorenie účtu je zmluva o zložení základného vkladu. Termínované vklady sú často spojené s výhodami, napr. vyplatením jednorázovej prémie, s pohyblivou úrokovou sadzbou, diferencovanou úrokovou sadzbou podľa výšky vkladu a termínu vkladu a podobne.
V prípade výberu vkladu pred stanoveným termínom výberu alebo pred uplynutím výpovednej lehoty banka uplatňuje voči klientovi sankčné poplatky. Ich výška závisí od predčasne vybranej sumy a dĺžky nedodržanej lehoty. Klient však nemusí vklad po uplynutí termínu vybrať, ale môže požiadať o predĺženie (prolongáciu) a stanovenie ďalšieho termínu výberu.
Fond ochrany vkladov– od 1. 7. 1996 je zriadený Fond ochrany vkladov, ktorý sústreďuje a spravuje peňažné prostriedky bánk a pobočiek zahraničných bánk na poskytovanie náhrad za vklady uložené v bankách a to vo výške 90% vkladu, maximálne do výšky 20 000€. Predmetom ochrany sú neanonymné vklady fyzických osôb (je uvedené meno a priezvisko, adresa, dátum narodenia, rodné číslo, číslo OP – náležitosti, ktoré musí obsahovať neanonymný vklad).
K aktívnym operáciám obchodných bánk patriaúverové operáciea****investičná činnosť bánk.
Bankovým úveromrozumieme dočasné požičanie peňazí obchodnou bankou jej klientovi za určitú cenu, t.j. úrok. Banka tu vystupuje ako veriteľ a klient ako dlžník. Klientom môže byť právnická i fyzická osoba.
Krátkodobé úvery:
**1.**kontokorenský úver– ide o kombináciu vkladového a úverového účtu. Ak sú výdavky klienta väčšie ako príjmy, účet sa dostáva do debetu, ale len do výšky úverového limitu.
2. eskontný úver– úver je krytý zmenkami. Banka nakupuje od klienta zmenky pred ich splatnosťou za nominálnu hodnotu zníženú o diskont – úrok. V čase jej splatnosti ju predkladá zmenkovému dlžníkovi na úhradu.
3. ručiteľský úver – úver krytý ručením treťou osobou.
**4.**lombardný úver– úver, ktorý je zabezpečený založením hnuteľného majetku (cenné papiere, drahé kovy, umelecké diela, tovar, zásoby). Výška lombardného úveru je od 60 – 90% z hodnoty zálohy.
5. účelový (spotrebiteľský) úver– poskytuje sa jednotlivcom na nákup tovaru a služieb, napr. dovolenky
**6.**faktoringový úver– odkúpenie krátkodobých pohľadávok
Strednodobé a dlhodobé úvery
1. Emisná pôžička– úver je poskytnutý odkúpením dlhopisov, ktoré dlžník (podnik) emituje za účelom obstarania finančných zdrojov. Emitent sa obracia s ponukou na odkúpenie dlhopisov na širokú verejnosť. Emisiu dlhopisov zabezpečuje banka, pričom spravidla časť dlhopisov odkúpi a tým poskytne podniku emisnú pôžičku. Po uplynutí lehoty splatnosti vyplatí podnik majiteľom dlhopisov ich menovitú hodnotu a úrok.
2. Pôžička na úverový úpis– dlžník podpíše banke záväzkovú listinu – úverový úpis
3. Hypotekárny úver– hypotekárne obchody môže uskutočňovať každá komerčná banka ak dostane na túto činnosť povolenie od Národnej banky Slovenska. Hypotekárny úver banka poskytuje právnickým i fyzickým osobám na výstavbu, rekonštrukciu a údržbu nehnuteľností. Ide o dlhodobý úver s lehotou splatnosti minimálne 5 a najviac 30 rokov. Vo vyspelých štátoch je to minimálne 15 – 20 rokov. Úver musí byť zabezpečený záložným právom. Záložné právo je právny prostriedok zabezpečenia pohľadávok (ručí sa za úver inou nehnuteľnosťou). Úver sa môže poskytnúť do výšky 60% hodnoty založenej nehnuteľnosti.
4. Komunálny úver– je zabezpečený záložným právom k nehnuteľnosti majetku obce. Je financovaný prostredníctvom vydávania a predaja komunálnych obligácií hypotekárnou bankou.
5. Účelový (spotrebný) úver– poskytuje sa väčšinou jednotlivcom na financovanie predmetov dlhodobej spotreby. Môže byť krátkodobý alebo strednodobý.
23.Vysvetlite podstatu peňazí, vývojové formy a funkcie v trhovej ekonomike
Peniaze sú všeobecným prostriedkom výmeny používaným pri nákupe a predaji statkov a služieb.
VÝVOJ PEŃAZÍ
Peniaze však nie vždy mali dnešnú podobu. Peniaze sprevádzali ľudstvo počas dlhej histórie jeho vývoja a pretrvali doteraz. Prvé zmienky o peniazoch pochádzajú z antiky. Už Platón definoval peniaze ako niečo, čo uľahčuje výmenu tovaru medzi ľuďmi.
Možno povedať, že peniaze vlastne vznikli kvôli neustálemu zdokonaľovaniu výroby. Človek neustále pracuje, vyrába a vzniknuté tovary potrebuje vymieňať. Ľudia však za tovar nie vždy platili peniazmi.
Naturálna výmena
Pred vznikom peňazí existovalanaturálna výmena.Išlo o výmenu jedného tovaru za iný tovar, napríklad výmena motyky za rýľ.
Tovarové peniaze
Išlo o prvú formu peňazí, kde funkciu peňazí plnili jeden, dva či tri tovary, za ktoré sa vymieňali všetky ostatné tovary a služby. Najčastejšie išlo o vzácny tovar ako kožušiny plátno, dobytok či soľ. Na našom území to bolo plátno a od toho je odvodené aj slovo platiť. Takéto platidlá však samozrejme mali svoje nevýhody. Nedali sa rozmieňať, len veľmi ťažko sa skladovali a mali obmedzenú trvanlivosť. Najmä preto sa do pozornosti dostali drahé kovy ako zlato a striebro.
Drahé kovy
Predstavujú ďalšiu formu peňazí. Spravidla teda išlo o zlato a striebro. Tie sa pre svoju trvanlivosť, ľahkú deliteľnosť, skladovateľnosť a vysokú hodnotu v malom množstve postupne stali všeobecne platným výmenným prostriedkom.
Môžeme tu rozlíšiť 2 obdobia:
1. bimetalizmus– ako platobný prostriedok súčasne pôsobili 2 kovy – striebro i zlato
2. monometalizmus– ako platobný prostriedok sa využíval 1 kov a to buď striebro (prevažovalo do začiatku 19. storočia) alebo zlato.
Papierové peniaze
Predstavujú ďalší stupeň vo vývoji peňazí. Vznikli ako symboly – náhrada zlata v obehu. Najskôr mohli súčasne fungovať zlaté aj papierové peniaze. Neskôr zlato úplne nahradili papierové peniaze –bankovky.
SÚČASNÉ FORMY PEŇAZÍ
V súčasnosti sa v každej modernej ekonomike vyskytujú3 základné formy peňazí:
1. papierové peniaze– bankovky. V každej krajine ich emituje – vydáva len centrálna (ceduľová alebo emisná) banka. U nás to bola Národná banka Slovenska (NBS). V súčasnosti euro emituje Európska centrálna banka. Ide o hotovostné peniaze.
2. drobné mince– podobne ako bankovky predstavujú hotovostné platidlo
3. depozitné – bankové peniaze**-**ide o bezhotovostné peniaze. Sú to vklady v bankách, ktoré možno kedykoľvek použiť na platby z účtu na účet (bezhotovostné platby) alebo ich výber v hotovosti.
FUNKCIE PEŇAZÍ
Peniaze plnia v ekonomike tieto funkcie:
1. sú prostriedkom výmeny– peniaze sprostredkúvajú a uľahčujú výmenu tovarov a služieb. Túto funkciu plnia hotovostné peniaze ako aj depozitné peniaze. Platí, že čím je bankový systém rozvinutejší, tým väčšia časť výmeny tovarov sa uskutočňuje bezhotovostne. Vo vyspelých ekonomikách okolo 2/3.
2. sú zúčtovacou jednotkou– pomocou peňazí sa vyjadruje cena vymieňaných tovarov, vyjadrujú sa pohľadávky a záväzky jednotlivých subjektov, výška mzdy a podobne. Hodnota tovaru vyjadrená pomocou peňazí je cena tovaru
3. sú nositeľom hodnôt– peniaze vo funkcii nositeľa hodnôt umožňujú prenášať hodnotu do budúcnosti, udržiavať kúpnu silu v čase. Peniaze sa hromadia ako jedna z foriem majetku. Túto funkciu plnia tým lepšie, čím je ich hodnota stabilnejšia. Túto funkciu môžu plniť aj iné statky ako šperky, umelecké predmety a nehnuteľnosti.
24.Charakterizujte finančný trh , jeho funkcie a segmenty
Finančný trhje miesto, kde sa stretáva dopyt a ponuka finančných prostriedkov.
Dopytpredstavujú subjekty, ktoré majú nedostatok finančných prostriedkov a chcú ich na finančnom trhu získať.Ponukupredstavujú subjekty, ktoré majú prebytok dočasne voľných finančných prostriedkov, chcú ich investovať a zhodnotiť ich. Výsledkom jecena, ktorá na finančnom trhu má formuúroku, kurzu, poistnéhoa podobne.
Úlohou finančného trhu**je premiestňovať finančné prostriedky od subjektov, ktoré majú prebytok finančných prostriedkov /veriteľov, investorov/ k subjektom, ktoré majú nedostatok finančných prostriedkov /dlžníkom, veriteľom/.
Funkcie finančného trhu
Finančný trh plní štyri základné funkcie:
- akumulačná funkcia–ide o sústreďovanie dočasne voľných peňažných prostriedkov zo všetkých zdrojov
- alokačná funkcia–pod alokáciou rozumieme umiestnenie peňažných prostriedkov tak, aby boli čo najviac zhodnotené /do oblasti reálneho kapitálu alebo do cenných papierov/,
- prerozdeľovacia funkcia–ide o sprostredkovanie zmeny držby /vlastníckych práv/ finančných nástrojov a zabezpečenie likvidity cenných papierov,
- selektívna funkcia–zabezpečuje rovnováhu medzi úsporami a investíciami, čo znamená, že urýchľuje zánik neperspektívnych subjektov a podporuje rozvoj životaschopných subjektov.
Segmenty finančného trhu
Peňažný trh
Peňažný trh je trh, na ktorom sa stretávajú banky a iné finančné inštitúcie, aby nakúpili alebo predali krátkodobé finančné nástroje /so splatnosťou do 1 roka/ ako napríklad krátkodobé úvery a pôžičky, cenné papiere, valuty, devízy a podobne. Je to trh krátkodobého pôžičkového kapitálu a zahraničných platobných prostriedkov – devíz.
Subjekty peňažného trhu:
- štát
- peňažné inštitúcie
- orgány verejného sektora
- podniky a spoločnosti
- obyvateľstvo/v obmedzenej miere/
Peňažný trh uspokojuje predovšetkým krátkodobé hotovostné požiadavky.
Nástroje peňažného trhu:
- pokladničné poukážky, najmä štátne,
- depozitné certifikáty,
- krátkodobé úvery,
- zmenky
- šeky
- bankové akcepty,
- vkladné knižky
- komerčné papiere
Charakteristické znaky nástrojov peňažného trhu:
- vysoký stupeň likvidity,
- nízke riziko,
- menšie cenové výkyvy,
- nižšie výnosy,
- väčšia stálosť cien.
Cenou na peňažnom trhu je úrok. Výška úroku sa určuje na základe ponuky a dopytu po peňažnom kapitáli, ale je tiež dôsledkom menovej politiky štátu.
Úrokové sadzby sa odlišujú podľa veľkosti požičanej sumy, lehoty splatnosti, charakteru pôžičky i podľa dlžníka.
Kapitálový trh
Kapitálový trh je trh, na ktorom sa obchoduje so strednodobým a dlhodobým kapitálom, ktorý slúži výlučne na financovanie investícií, predovšetkým vo forme voľne obchodovateľných cenných papierov.
Subjekty kapitálového trhu:
- štát
- finančné inštitúcie /banky, poisťovne, správcovské spoločnosti, obchodníci s cennými papiermi/,
- podniky a spoločnosti,
- orgány verejného sektora,
- medzinárodné a nadnárodné inštitúcie,
- obyvateľstvo
Nástroje kapitálového trhu:
- vládne cenné papiere – štátne dlhopisy,
- cenné papiere miestnych samosprávnych celkov,
- obligácie spoločností a podnikov,
- bankové obligácie,
- hypotekárne záložné listy,
- akcie,
- podielové listy.
Kapitálový trh je vlastne trhom dlhopisov a akcií. Dlhopisy vyjadrujú úverový vzťah medzi dlžníkom a investorom, akcie vyjadrujú majetkový vklad do spoločnosti, investor získava podiel na majetku.
Cenou na kapitálovom trhu je **kurz –**napr. kurz cenného papiera a podobne.
Poistný trh
Poistný trh je trh poistenia a zaistenia. Na poistnom trhu sa stretáva dopyt a ponuka špecifického druhu tovaru, ktorým je poistná ochrana.
Dopytna poistnom trhu predstavujú subjekty /občania, firmy, spoločnosti .../, ktoré sa chcú dať poistiť. Ponuku na poistnom trhu predstavujú poisťovacie spoločnosti. Cenou za poskytnutú ochranu je poistné.
Poistenie vykonávajú špecializované inštitúcie – poisťovne alebo zaisťovne. Poistné vzťahy sú charakterizované špecifickými črtami:
- solidárnosťou–poistenci prispievajú do poistných fondov, zároveň však rešpektujú, že poistné náhrady sa poskytujú tým poisteným, pri ktorých nastala poistná udalosť.
- podmienenou návratnosťou–poistná náhrada sa poskytne poistenému len v tom prípade, ak nastala poistná udalosť uvedená v poistnej zmluve,
- neekvivalentnosťou–poistné náhrady nezávisia od výšky zaplateného poistného.
Devízový trh
Devízový trhje trh, kde sa stretáva dopyt a ponuka po zahraničných menách, resp. kde sa uskutočňujú devízové transakcie.
Devízový trh plní dôležitú funkciu pri platbách do a zo zahraničia a pri prevodoch peňažných fondov z jednej meny do druhej.
Cenou na devízovom trhu je devízový kurz.
Devízový kurz je cena peňažnej jednotky jednej krajiny vyjadrená v peňažných jednotkách iných krajín. Devízový kurz ovplyvňuje aj kurzový systém, ktorý uplatňuje pri stanovovaní kurzu určitá krajina.
Subjekty devízového trhu:
- finančné inštitúcie, predovšetkým banky
- podniky a spoločnosti
- obyvateľstvo
Funkciou devízového trhu je vyrovnávanie platieb medzi jednotlivými krajinami, zabezpečovanie úverov a poistenie voči devízovým rizikám**.**
Trh drahých kovov
Podtrhom drahých kovov rozumieme najmä trh zlata, striebra, platiny, paládia, pričom najväčší význam má trh zlata.
25.Vysvetlite znaky, funkcie a právne formy podniku na Slovensku
Základným článkom ekonomickej činnosti, ktorý vyrába výrobky a poskytuje služby je podnik.
Podnik je samostatný ekonomicko-právny subjekt, ktorý využíva výrobné činitele na výrobu výrobkov a poskytovanie služieb.
Obchodný zákonník definuje podnik ako súbor hmotných, ako aj osobných a nehmotných zložiek podnikania.
Hmotnými zložkami podnikania rozumieme všetky veci (fyzický kapitál) a majetkové práva, ktorými podnik disponuje.
Pre činnosť podniku sú dôležité aj nehmotné zložky podnikania. K ním patrí obchodné meno, povesť podniku či postavanie na trhu.
Osobnou zložkou podnikania je štruktúra a kvalifikácia pracovníkov.
Základnou funkciou podniku je podnikateľská činnosť, preto sa podnik nazýva podnikateľským subjektom.
Funkcie podniku
Ekonomická funkcia – spočíva najmä v tom, že podnik vyrába výrobky a poskytuje služby.
Zahŕňa tieto činnosti:
- **zásobovaciu činnosť**– nákup materiálu a surovín pre zabezpečenie výroby
- **vlastnú výrobu**– ide o premenu surovín a materiálov na hotové výrobky
- **odbytovú činnosť**– ide o predaj hotových výrobkov.
Mimoekonomická funkcia – nevyplýva priamo z hospodárskej činnosti.
Zahŕňa:
- **sociálnu funkciu**– napríklad riešenie bytovej situácie zamestnancov podniku
- **bezpečnostnú funkciu**– patrí tu ochrana zdravia pri práci, zabezpečenie ochranných pracovných pomôcok, dodržiavanie zásad bezpečnosti práce,
- **ochranu životného prostredia**– napríklad výstavba čističiek odpadových vôd,
- **kultúrno-spoločenskú a vzdelávaciu funkciu**– zvyšovanie kvalifikácie, kurzy, kultúrne akcie a podobne.
Základné znaky podniku
- Ekonomická samostatnosť– fungovanie podniku si vyžaduje jeho ekonomickú samostatnosť. Podnik rozhoduje a zabezpečuje svoju hospodársku činnosť samostatne (napríklad nákup surovín a materiálov, výrobu či odbyt) a na konci účtovného obdobia vykazuje výsledok hospodárenia (zisk alebo stratu). Štát nezasahuje priamo do činnosti podniku. Úlohou štátu je určiť len všeobecné pravidlá, v rámci ktorých sa môže uskutočňovať podnikanie (napríklad podmienky pre vznik podnikov, výšku daní a podobne). Podnik sám rozhoduje o tom, akú formu podnikania si zvolí, kde bude jeho sídlo, čo bude vyrábať, s kým bude obchodovať, ako rozdelí hospodársky výsledok a podobne).
- **Právna subjektivita –**podniky sú právnymi subjektami, majú právnu subjektivitu. To znamená, že majú právo vo vlastnom mene uzatvárať zmluvy s inými subjektami a to podnikmi, zamestnancami, štátom a podobne. Súčasne sú však zodpovedné aj za záväzky vyplývajúce z uzatvorených zmlúv a ostatných právnych noriem – zákonov. Podniky nadobúdajú právnu subjektivitu zápisom do obchodného registra alebo získaním živnostenského oprávnenia. Zmluvy v mene podniku uzatvárajú apodpisujú vybraní pracovníci.
Základné právne normy, ktoré upravujú podnik a podnikanie v Slovenskej republike sú:
- Obchodný zákonník(zákon č. 513/1991 Zb. v znení neskorších predpisov) – upravuje postavenie podnikateľa, záväzkové vzťahy, ktoré s podnikaním súvisia, napr. hospodársku súťaž, účtovníctvo podnikateľov a obchodný register.
- Živnostenský zákon(zákon č. 455/1991 Zb. v znení neskorších predpisov) – upravuje podmienky živnostenského podnikania a kontrolu ich dodržiavania.
- Občiansky zákonník(zákon č. 401964 Zb. v znení neskorších predpisov) – upravuje vzťahy občanov s podnikateľskými subjektmi.
Členenie podnikov
1. podľa veľkosti podnikov
- malé(do 50 zamestnancov)
- stredné(od 51 do 500 zamestnancov)
- veľké(nad 501 zamestnancov)
2. podľa predmetu činnosti
- výrobné podniky– tu patria priemyselné podniky, stavebné podniky, poľnohospodárske a lesnícke podniky,
- podniky služieb – tu patria dopravné podniky, podniky cestovného ruchu, obchodné podniky, kultúrno-vzdelávacie podniky, finančné podniky a ostatné podniky služieb.
3. podľa formy vlastníctva
- štátne podniky– štátny podnik je právnickou osobou, t.j. vystupuje v právnych vzťahoch vo svojom mene a nesie zároveň zodpovednosť vyplývajúcu z týchto vzťahov. Majetok, s ktorým hospodári je v štátnom vlastníctve. Zo zisku uhrádza prednostne dane, zvyšok využíva prídelom do podnikateľských fondov. Na čele štátneho podniku stojí riaditeľ, ktorého menuje a odvoláva zakladateľ. Ďalším orgánom podniku je dozorná rada, ktorá plní kontrolnú funkciu.
- súkromné podniky – sú založené s cieľom dosahovať zisk. Jedným zo základov trhovej ekonomiky je súkromné vlastníctvo výrobných prostriedkov. Rozhodovanie súkromných podnikov je výlučne rozhodovanie sa na základe signálov trhu. Štát len určuje právny rámec, na základe ktorého sa súkromné podniky riadia. Súkromné podniky sa členia na:
- podniky jednotlivcov- vlastníkom podniku je jednotlivec (fyzická osoba), ktorý sám rozhoduje o činnosti a záležitostiach podniku a zodpovedá za porušenie záväzkov a prípadné straty,
- spoločnosti– ide o združenie dvoch a viacerých spoločníkov s cieľom vykonávať podnikateľskú činnosť a dosahovať zisk. Tieto spoločnosti sa členia na osobné a kapitálové.
- zmiešané podniky – ide zvyčajne o kombináciu súkromného a štátneho vlastníctva.
4. podľa vzťahu podnikov ku štátnemu rozpočtu
- podniky s výlučne alebo prevažne podnikateľskou činnosťou
- podniky pre špeciálne úlohy– napríklad úsek obrany, bezpečnosti,
- verejnoprospešné podniky
- rozpočtové organizácie– majú len nepatrné vlastné príjmy a v plnej miere závisia od prostriedkov, ktoré dostávajú z príslušného rozpočtu,
- príspevkové organizácie– majú vlastné príjmy, ktoré im nestačia na plnenie ich úloh a sú odkázané na príspevok z príslušného rozpočtu.
5. podľa právnej formy podnikania
- podnik jednotlivca – vyskytuje sa najmä pri podnikaní živnostníkov a jednotlivcoch. Ktorí podnikajú na základe osobitných predpisov ( napr. poľnohospodári, tlmočníci, veterinári);
- obchodné spoločnosti – zakladajú sa najmä s cieľom spoločne podnikať ( napr. akciové spoločnosti, spoločnosť s ručením obmedzeným );
- družstvá – vytvárajú sa s cieľom podnikať alebo zabezpečovať iné potreby pre svojich členov (napr. výstavbu bytov);
- osobitné formy podnikania
Zdroje :
Darina Orbánová, Ľudmila Velichová . Maturujem z ekonomiky. Štvrté , prepracované a doplnené vydanie, Bratislava: SPN 2009, ISBN 978-80-10-01594-8.
🔗 Spätné odkazy (1)